 ふたり資産ラボ
このカテゴリでは、20代共働き夫婦が資産形成を進めるうえで必要な「投資と新NISAの考え方」について整理しています。
投資は、早く始めることも大切ですが、生活防衛資金や家計管理を無視してまで増やすものではありません。
ふたり資産ラボでは、生活を守るお金と毎月の家計を整えたうえで、余剰資金を新NISAに回す考え方を大切にしています。
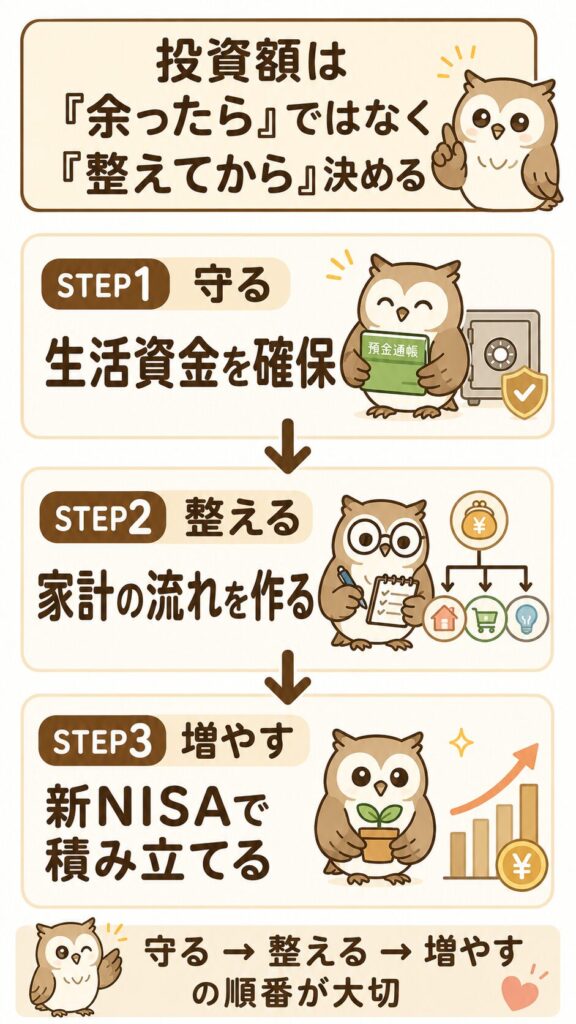
ふたり資産ラボでは、投資は生活を削ってまで増やすものではなく、家計の余力で続けるものだと考えています。
我が家では、生活資金として現金300万円を確保したうえで、新NISAに毎月10万円を積み立てています。
新NISAは資産形成に有効な制度ですが、満額投資がすべての家庭にとって正解とは限りません。
大切なのは、生活防衛資金・特別費・毎月の生活費を確認したうえで、無理なく続けられる投資額を決めることです。
投資額は、気合いで決めるものではなく、家計と将来設計から逆算して決めるものです。
まず、生活資金・毎月の家計・余剰資金を確認し、自分たちが無理なく続けられる積立額を決めます。
家計全体の積立額を決めたら、次に夫婦それぞれのNISA口座をどう使うか考えます。家計負担の割合とNISAの名義を同じにそろえる必要はなく、誰が何を持っているかを2人で把握できる形にします。
積立額と夫婦それぞれの口座の使い方を整理したら、次に新NISAの枠をどこまで使うかを考えます。生活資金や家計の余力を無視してまで満額を目指す必要はありません。
積立額は一度決めたら固定ではありません。収入減や大きな支出があれば減額・停止し、家計が戻れば再開するという調整も資産形成の一部です。
最後に、どの投資方法なら長く続けやすいかを考えます。我が家は高配当株も経験したうえで、現在はインデックス投資を中心にしています。
投資額と続け方を整理できたら、次はその積立を長期の資産設計につなげます。
資産形成は、毎月積み立てれば必ず同じ結果になるわけではありません。同じ金額でも、相場の動きによって将来の資産額には幅が出ます。
資産設計の考え方は、STEP4「資産形成の考え方」で整理しています。