 ふたり資産ラボ
ふたり資産ラボは、20代共働き夫婦の「ふくろう夫婦」が運営する資産形成ブログです。
私たちは金融機関に勤める専門家でも、特別な高収入世帯でもありません。会社員として働きながら、実際の家計・貯金・新NISA・ライフイベントを数字で整理し、夫婦で資産形成を続けています。
お金の不安を、数字でほどく。
感覚や雰囲気だけで判断せず、不安を数字に置き換え、前提を確認し、実生活で続けられる形へ落とし込む。その過程を、このブログに記録しています。
ふたり資産ラボを運営しているのは、20代の共働き夫婦です。普段はそれぞれ会社員として働きながら、家計管理と資産形成を続けています。
- 運営者:ふくろう夫婦
- 属性:20代共働き夫婦・会社員
- 立場:金融・投資の専門家ではなく、実践者として発信
- 投資スタンス:長期・分散・積立を中心に、インデックス投資を継続
- 運営目的:家計・投資・ライフイベントを数字で整理し、再現しやすい判断軸として記録する
このブログで重視しているのは、「何をしたか」だけではなく「なぜそう判断したか」まで残すことです。結果だけを見せるのではなく、そのときの収入・支出・資産・今後の予定を含めて整理します。
生活資金は、生活防衛資金約200万円と特別費約100万円に分けて考えています。近い将来に使う可能性のあるお金を投資とは分け、そのうえで新NISAを中心に長期投資を続けています。
資産額は増減するため、固定値をプロフィールに残すのではなく、更新可能な現在値として管理しています。月ごとの変化や、そのときの判断は資産公開記事で継続して記録しています。
以前は、貯金をしていても「将来に向けて、いくら準備すればいいのか」が分からず、不安が残っていました。投資の情報を見ても、家計全体の中でどこまでリスクを取るべきか、自分たちなりの基準を持てていませんでした。
そこで、収入・生活費・生活資金・投資額を数字で整理し、将来の目標から逆算して考えるようになりました。新社会人から同棲・結婚を経て、これからは育休や子どもなどのライフイベントも含めて資産設計を考えています。
同じように将来のお金へ漠然とした不安を感じている人が、自分の家計に置き換えて考えられる材料を残したい。それが、ふたり資産ラボを運営している理由です。
私たちは、資産形成を「投資商品を選ぶこと」だけではなく、家計全体を設計することとして考えています。基本の順番は次の4つです。
- STEP1 守る:生活防衛資金と特別費を確保する
- STEP2 整える:家計を把握し、無理なく続く仕組みにする
- STEP3 増やす:余力の範囲で長期・分散・積立投資を続ける
- STEP4 設計する:育休・教育費・老後などを含め、将来から逆算する
投資額を最大化すること自体を目的にはしていません。生活が崩れない現金余力を確保し、そのうえで長期的に続けられる投資額と資産配分を考えます。
- 実際の収入・生活費・資産額・積立額
- 生活資金や資産配分をどう決めたか
- 育休・同棲・結婚などライフイベントとお金の判断
- うまくいったことだけでなく、迷ったことや方針を変えた理由
- シミュレーションの前提条件と、結果の幅
- 制度や投資情報を扱うときに確認した公的・公式情報
数字の大きさそのものを競うのではなく、実データと意思決定の過程をつなげて公開することを、このブログの独自性として大切にしています。
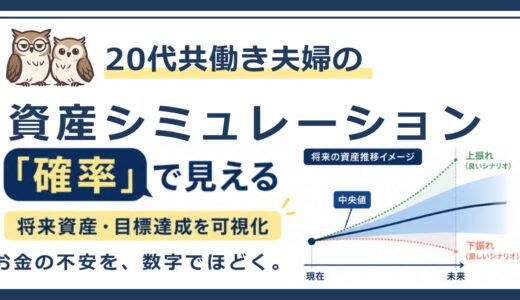
家計や資産形成に一つの正解があるとは考えていません。このブログでは、読者の方が自分の収入・支出・家族構成・リスク許容度に合わせて判断できるよう、数字と判断軸を共有します。
- 短期売買を前提にした投資手法
- 特定の個別銘柄を強く推奨する内容
- 「必ず増える」「元本保証」など、将来の成果を断定する表現
- リスクを十分に説明しない投資情報
- 再現性の低い成功体験だけを切り取った発信
ふたり資産ラボは、派手な成果よりも、生活を守りながら継続できる仕組みを積み上げることを重視しています。
当ブログで紹介する内容は、我が家の実践記録や考え方をもとにした情報提供を目的としています。特定の金融商品の購入を推奨したり、個別の投資判断を助言したりするものではありません。
投資には元本割れを含むリスクがあり、将来の運用成果は保証されません。実際に投資を行う場合は、ご自身の家計状況やリスク許容度を確認し、必要に応じて公式情報や専門家の意見も確認してください。
ふたり資産ラボの記事は、不安 → 数字 → 検証 → 積み上げという流れでつながっています。何から始めればいいか迷った場合は、まず資産形成の全体像から確認してください。
我が家の現在地や、生活資金・NISA・資産配分・ライフイベントをどう一つの設計として考えているかを詳しく知りたい場合は、将来設計ラボをご覧ください。