このカテゴリでは、20代共働き夫婦が投資を始める前に整えておきたい「守りのお金」について整理しています。
生活防衛資金、特別費、現金比率を分けて考えることで、毎月の家計は黒字なのに、なぜか貯金が増えない状態を防ぎます。

このカテゴリで解決できること
- 生活防衛資金をいくら用意すればいいか分かる
- 生活防衛資金と特別費を分ける理由が分かる
- 投資を続けるために必要な現金の考え方が分かる
- 毎月黒字なのに貯金が増えない原因を整理できる
- 同棲前に必要な現金を、初期費用と残す生活資金に分けて考えられる
- 育休前に必要な現金を家計から考えられる
- 20代夫婦の貯金平均・中央値を参考にしつつ、自分の目標との差で現在地を判断できる
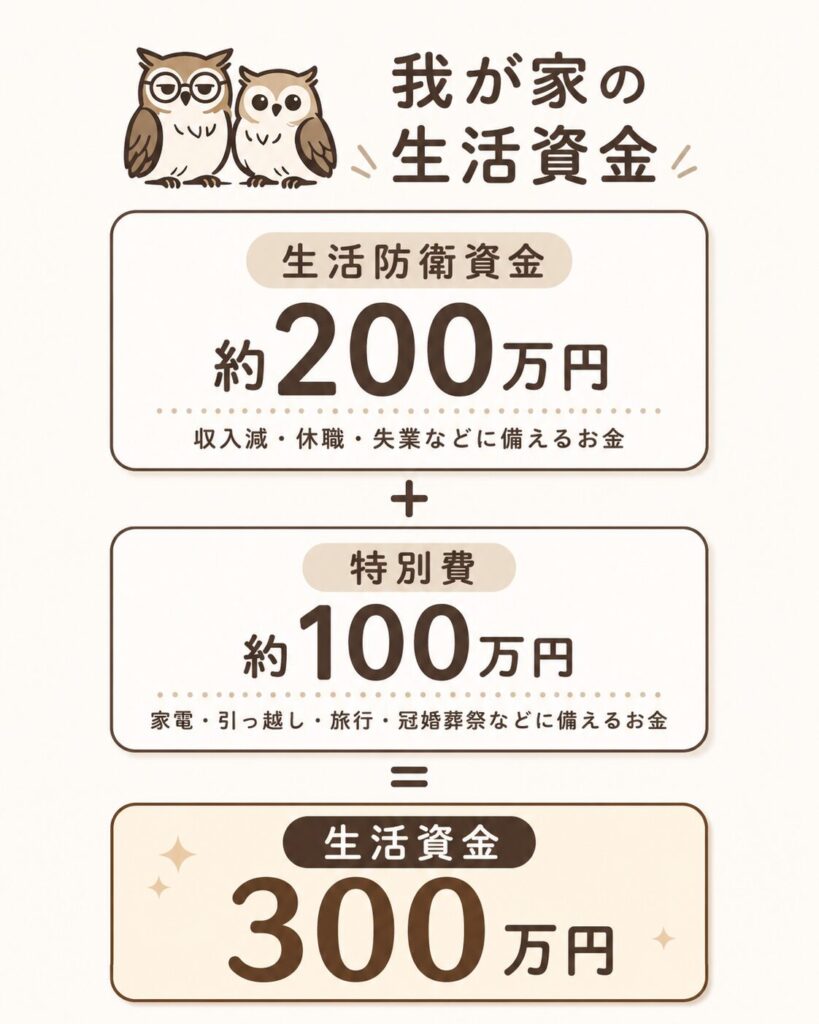
我が家では、生活防衛資金と特別費を合わせて、生活資金として約300万円を現金で持つ方針にしています。
現金を多めに持つのは、投資を避けるためではありません。
むしろ、相場が悪いときでも投資を続けるために、生活のブレを現金で受け止めるためです。
ふたり資産ラボでは、資産形成は投資から始めるのではなく、まず生活を守るお金を整えるところから始めるべきだと考えています。
収入減・休職・失業などに備えるお金の考え方を整理します。
生活防衛資金と特別費を合わせて、なぜ現金を多めに持つのかを整理します。
家電・旅行・冠婚葬祭など、毎月ではない支出に備える考え方を整理します。
生活防衛資金と特別費の考え方を、同棲という具体的なライフイベントへ当てはめます。実際に約80万円使った経験から、初期費用だけでなく、支払ったあとに残す生活資金まで含めて考えます。
生活防衛資金と特別費を整えたうえで、育休中の給付後の不足額や入金タイミングまで含めて、必要な現金を考えます。
生活防衛資金や特別費を整えたあと、「同世代と比べて自分たちは貯められているのか」が気になることもあります。平均・中央値は参考になりますが、それだけで家計の良し悪しは決まりません。
20代・二人以上世帯のデータと我が家の実例を比べながら、他人との差ではなく自分の目標との差で現在地を判断する考え方を整理しています。
守りのお金を整えたら、次は毎月のお金の流れを整える段階です。
生活費・貯金・投資のバランスは、STEP2「家計管理」で整理しています。
生活資金の考え方が整理できたら、次は「今の資産額と積立額で、将来どこまで届きそうか」を確認する段階です。
年齢・資産額・毎月の積立額を入力すると、目標資産額までの到達確率をシミュレーションできます。