このカテゴリでは、20代共働き夫婦が資産形成を続けるために必要な「家計管理の仕組み」について整理しています。
生活費をいくらに収めるか、毎月いくら貯金・投資に回すか、夫婦でどう管理するかを決めておくことで、感覚ではなく数字で家計を整えられます。
このカテゴリで解決できること
- 手取り月収に対して生活費をどのくらいに収めるか分かる
- 毎月いくら貯金・投資に回せるか整理できる
- 固定費・変動費・特別費の分け方が分かる
- ふるさと納税のような年単位の支出も家計に組み込んで考えられる
- 共働き夫婦で家計を管理するルールを作れる
ふたり資産ラボでは、家計管理は「支出を削ること」ではなく、資産形成が続くお金の流れを作ることだと考えています。
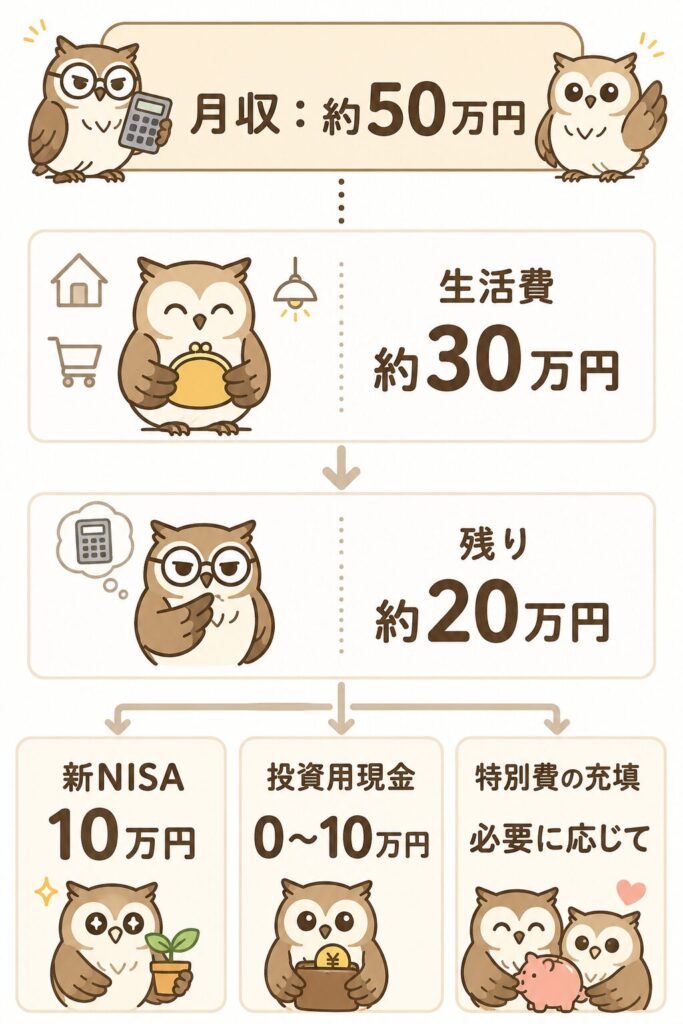
我が家では、手取り月収約50万円に対して、生活費は約30万円。
残りを新NISA、現金貯金、特別費に分けることで、毎月の生活と将来の資産形成を同時に進めています。
大切なのは、毎月の黒字額だけを見ることではありません。
生活費・貯金・投資・特別費を分けて考え、年間でお金が残る仕組みにすることです。
手取り月収約50万円に対して、生活費・貯金・投資をどう配分しているかを整理します。
固定費・変動費に分けて、我が家がどこにお金を使っているかを整理します。
手取り月収約50万円のうち、生活費を除いたお金をどう貯金・投資・特別費に分けているかを整理します。
旅行や家電などで1ヶ月だけ赤字になっても、すぐに家計失敗とは考えません。投資による現金流出と生活費を分け、年間の貯蓄・投資計画が成立しているかで判断します。
ふるさと納税は、毎月の生活費とは別に発生する一時的な支出として考えます。夫婦それぞれで上限の目安を確認し、我が家では秋に一度寄附して年末に収入を見ながら追加調整しています。
共通口座の有無にこだわらず、夫婦でお金の話をしながら家計を続けるためのルールを整理します。
家計管理の作業を1人に寄せても、支出や資産状況まで1人だけが知っている状態にはしない。
我が家がMoney ForwardとExcelを使いながら「作業は1人、情報は2人」で管理している方法を整理します。
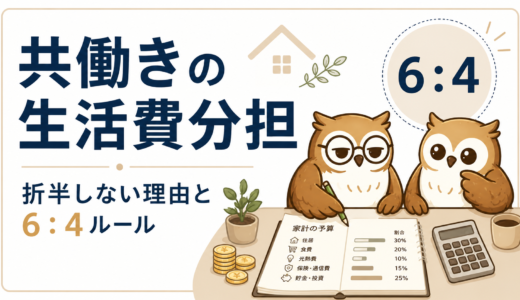
共働きでも、生活費を必ず50:50で負担する必要はありません。
我が家では収入差に合わせて、夫:妻=6:4を目安にしています。
ただし固定ルールではなく、休職などで収入が変われば負担割合も見直します。
休職や育休で夫婦の収入状況が変わったら、通常時の負担割合をそのまま固定せず、その時点の給与・給付・生活費から家計を組み直します。
毎月のお金の流れが整ったら、次は余剰資金をどう増やすかを考える段階です。
ただし、投資額は多ければいいわけではありません。
生活費・生活防衛資金・特別費を確認したうえで、無理なく続けられる金額を決めることが大切です。
貯金・投資のバランスは、STEP3「新NISA・投資」で整理しています。
今の資産額と毎月の積立額で、将来どこまで届きそうかを確認したい場合は、資産シミュレーションツールで試せます。
年齢・資産額・毎月の積立額を入力すると、目標資産額までの到達確率をシミュレーションできます。