
こんにちは、ふくろう夫婦です!
特別費は、旅行・家電・冠婚葬祭・引っ越しなど、毎月ではないものの年単位では起こりやすい大きな支出に備える「使う前提のお金」です。収入減や休職に備える生活防衛資金とは役割を分けて考えます。
我が家は生活防衛資金約200万円+特別費約100万円で生活資金300万円を管理しています。2026年9月に旅行約5万円+ふるさと納税約5万円を使っても、新NISA月10万円などの家計ルールは変えませんでした。
自分の特別費は、過去1年の大きな支出 → これから1年の予定 → 生活防衛資金を崩さないための余白の順で決めると整理しやすくなります。
2026年9月は、シルバーウィークの旅行に約5万円、ふるさと納税に約5万円を使いました。
現金は約10万円出ていきましたが、我が家ではこの支出だけを見て「家計が赤字だった」とは判断しませんでした。
確認したのは、生活資金300万円を維持できているか、新NISA月10万円を続けても家計に無理がないか、生活資金を除く資産配分が大きく崩れていないかです。
その結果、NISA月10万円も資産配分ルールも変更しませんでした。
特別費を分けているからこそ、大きな支出があった=家計方針を変えるとは考えずに済みます。
特別費とは、毎月は発生しないものの、年単位では起こりやすい大きな支出です。
- 家電・家具の買い替え
- 旅行・帰省
- 冠婚葬祭・プレゼント
- 引っ越し
- 一時的な医療費
- ふるさと納税などの一時的な支出
ポイントは、「予想外の支出」ではなく、時期や金額は読みにくいけれど、いずれ起こりうる支出として扱うことです。
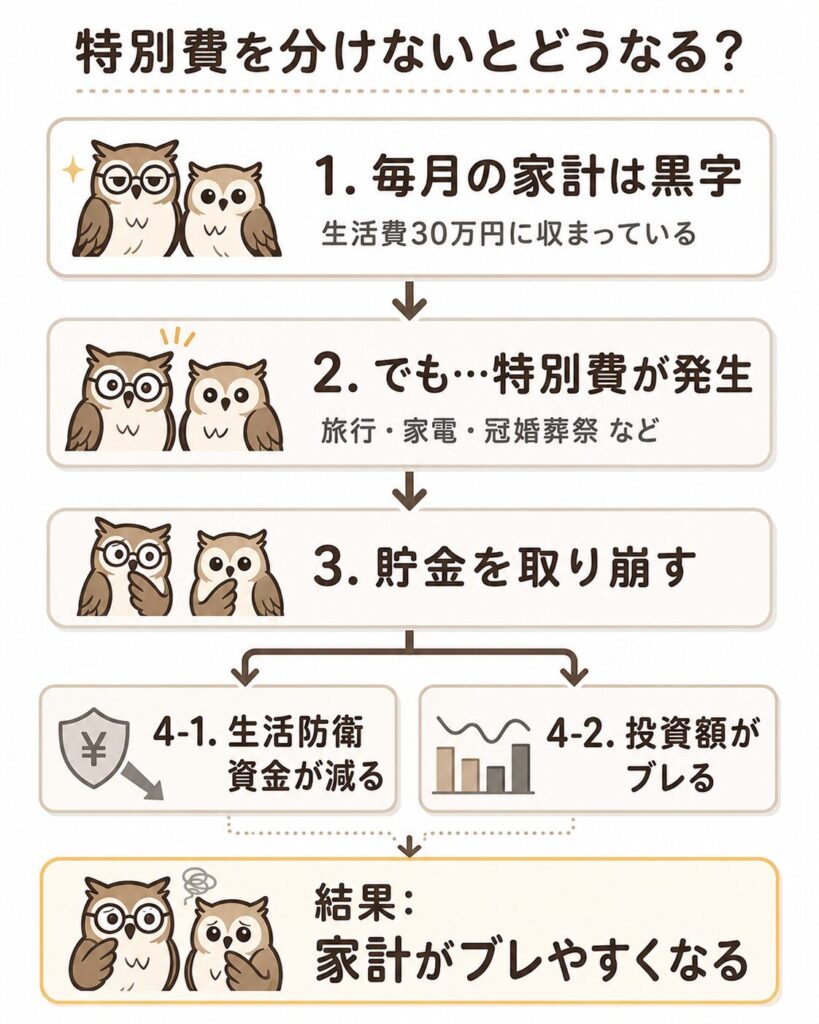
毎月の家計だけを見ると、手取り約50万円・生活費約30万円なら、単純計算では約20万円が残ります。
でも旅行や家電、冠婚葬祭まで含めて1年で見ると、その20万円が毎月そのまま残るわけではありません。
我が家では、特別費を別にすることで、月ごとの黒字と年間で本当に残るお金を混同しないようにしています。
| 項目 | 役割 | 使う場面 |
|---|---|---|
| 生活防衛資金 | 生活を守るお金 | 収入減・休職・失業など |
| 特別費 | 大きな支出に備えるお金 | 家電・旅行・冠婚葬祭・引っ越しなど |
生活防衛資金は、収入減・休職・失業などに備える守るお金です。
一方、特別費は、家電・旅行・引っ越しなどに使う可能性がある使う前提のお金です。
この2つを混ぜると、大きな支出のたびに「生活防衛資金が減った」状態になります。
たとえば旅行で10万円、家電で20万円、冠婚葬祭で5万円。全部を生活防衛資金から出せば、本来は収入減に備えるお金が少しずつ削られていきます。
同じ「医療費」でも、すべて特別費になるわけではありません。
一時的な歯科治療などは特別費、毎月続く通院費や薬代は通常の生活費として考えます。
長期休職などで収入そのものが減る場合は、生活防衛資金の役割です。
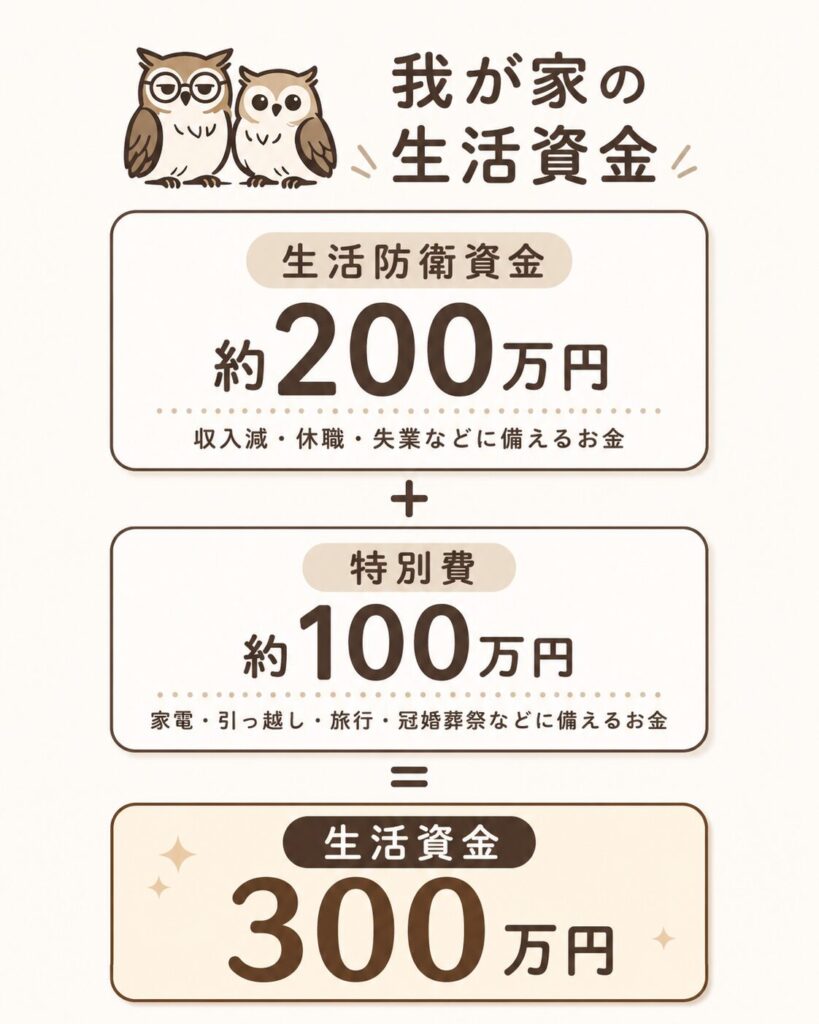
我が家の生活資金300万円は、生活防衛資金約200万円+特別費約100万円に分けています。
100万円は「毎年100万円使う予算」ではありません。複数の大きな支出が重なっても、生活防衛資金を崩しにくくするための余白です。
実際、同棲を始めたときは、引っ越しや家具・家電などで2人合計約80万円を使いました。
同棲時の約80万円
- 引っ越し関連:約50万円
- 家具・家電・日用品:約30万円
毎年80万円の支出があるわけではありません。ただ、人生の節目では数十万円単位のお金がまとまって動くことがあります。
そうしたときに「NISAを止めるか」「生活防衛資金を崩すか」をその場で慌てて決めなくていいように、特別費の枠を持っています。
まず、旅行・家電・冠婚葬祭・医療費・引っ越しなど、毎月の生活費とは別に出たお金を書き出します。
完璧な集計より、「どんな支出が年単位で起きているか」をつかむことを優先します。
旅行、家電の買い替え、帰省、引っ越し、出産など、起こりそうなイベントを並べます。
予定が確定していなくても、可能性が高いものは先に現金側へ置いておきます。
最後に、大きな支出が重なったときでも生活防衛資金へ手を付けずに済む金額を考えます。
我が家はその余白を約100万円にしていますが、家族構成や生活費、予定イベントによって必要額は変わります。
特別費は「毎月○万円ずつ積み立てる」方法でも管理できます。
ただ、我が家では月ごとの積立額を固定するより、生活資金300万円の中に特別費100万円の枠を持つ形にしています。
我が家の生活資金の整え方
- 生活資金300万円を先に確保する
- そのうち約100万円を特別費の目安にする
- 大きな支出があったら生活資金全体の残高を確認する
- 余剰資金やボーナスで減った分を少しずつ戻す
月によって旅行や家電の支出があっても、すぐに投資額を増減させないためです。
大切なのは、毎月ぴったり同じ金額を積み立てることより、使った後も守るお金が残っているかを確認することだと考えています。
特別費は、支出を減らすためだけの仕組みではありません。
我が家にとって旅行は、無理に削る対象ではなく、今の生活で大切にしたい支出のひとつです。
旅行費を特別費として分けておけば、旅行のたびに「せっかく貯めたお金を崩した」と感じにくくなります。
あらかじめ使うお金として分けたうえで使う。そうすると、長期の資産形成と今の楽しみを二者択一にしなくて済みます。
特別費の役割
- 節約しすぎる人には「使ってもいい理由」になる
- 使いすぎやすい人には「ここまでにする目安」になる
我が家は現在、新NISAを毎月10万円積み立てています。
ただし、旅行や家電のたびにその10万円を守ること自体を目的にはしていません。生活資金が不足するなら積立額を見直します。
一方で、あらかじめ特別費を分けていることで、予定していた大型支出だけを理由にNISAを毎回止める必要は減ります。
つまり特別費は、生活防衛資金を守るだけでなく、長期投資を家計都合でむやみにブレさせないための現金クッションでもあります。
我が家では、生活防衛資金約200万円とは別に、特別費として約100万円を持っています。
- 生活防衛資金:約200万円|収入減や休職に備える
- 特別費:約100万円|旅行・家電・冠婚葬祭・引っ越しなどに備える
- 特別費は毎年使い切る予算ではなく、大型支出が重なったときの余白
- 大きな支出があっても、生活防衛資金や投資方針を必要以上に崩さないために分ける
特別費を分ける目的は、支出をなくすことではありません。
旅行や家電などに安心してお金を使いながら、守るお金と長期投資を別の判断として続けられるようにすることです。
「大きな支出があるたびに貯金が減った気がする」と感じるなら、まずは過去1年の一時的な支出を生活費から切り分けてみると、家計の見え方が変わります。