
こんにちは、ふくろう夫婦です!
我が家が40歳までに3,000万円を目標にしている理由は、将来の積立額が変わっても、運用を続けやすい土台を40歳までに作りたいからです。
3,000万円 × 年利4%は年間約120万円。現在の年間積立額と同じ規模になり得るため、入金と運用の影響が並び始める一つの目安として見ています。
総資産約600万円を前提にした当時のシミュレーションでは、40歳で3,000万円以上に到達する割合は約72%でした。現在地や積立条件が変われば結果も変わるため、固定された将来予測ではなく設計を確認するための試算として扱っています。
「40歳までに3,000万円って現実的なの?」
「そもそも、いくらを目標にすればいいんだろう?」
資産形成を考え始めると、なんとなくの不安はあるのに、具体的なゴールが見えないという状態になりがちです。
この記事では、我が家が40歳で3,000万円を目標にしている理由と、その現実性を数字で整理します。

この記事ではこんなことがわかります
- なぜ3,000万円という金額なのか
- なぜ40歳というタイミングなのか
- この目標の正しい使い方
この記事は、資産形成ロードマップのSTEP4「設計する」にあたる内容です。
生活防衛資金・家計管理・NISA積立・資産配分を整えたうえで、最後に「どこを目指すのか」を決めるための記事です。
資産形成の全体像から確認したい方は、先にこちらを読むと流れがつかみやすくなります。
我が家の現在地はこんな感じです。
- 世帯手取り月収:約50万円
- 生活費:約30万円
- 毎月の新NISA積立:10万円
- 総資産:785万円
※生活資金300万円は別枠で確保しています。
この状態から、40歳までに3,000万円を目指しています。
もちろん、40歳3,000万円がすべての家庭にとって正解というわけではありません。
同じ理由で、同年代の平均貯金額も、そのまま自分たちの目標にはしていません。平均・中央値は現在地の参考にしつつ、最終的には自分たちの必要額から逆算します。
大切なのは、金額そのものを真似することではなく、自分たちの収入・支出・ライフイベントから逆算して、判断の基準になる目標を持つことです。
自分の条件で確認したい方は、資産シミュレーションツールでも目標達成確率を試せます。
結論からいうと、3,000万円は、入金だけでなく運用結果の影響も大きくなってくる目安だと考えています。
なぜそう言えるのか、数字で見てみます。
我が家では、現在新NISAに毎月10万円(年間120万円)を積み立てています。
一方で、資産3,000万円を年利4%で運用した場合の増え方を見てみましょう。
3,000万円 × 4% = 約120万円
4%という計算上の仮定では、現在の年間積立額と同じ約120万円が年間の運用増加額になる計算になります。
つまり、自分たちの年間入金額と、運用による増減の影響が同じ規模になり得るということです。
※4%は長期設計のための計算上の仮定です。実際の運用成果は年ごとに変動し、元本割れすることもあります。
ここがひとつの分岐点です。
これまでは、毎月の積立によって資産を増やしてきました。
この規模になると、積立額だけでなく、相場による増減が資産全体へ与える影響も大きくなると考えています。
我が家が新NISAに毎月10万円を積み立てている理由は、こちらの記事で整理しています。
3,000万円に到達したからといって、必ずしも積立をやめる必要はありません。
ただ、資産に対する見え方は大きく変わります。
- これまでのフェーズ: 「毎月積み立てないと増えない」
- これからのフェーズ: 「積立を減らしても、運用結果の影響が大きくなる」
資産が3,000万円規模になると、4%という計算上の仮定では、入金額と同程度の運用増加額が見込まれる計算になります。実際には値下がりする年もあり、この金額が毎年増えるわけではありません。
我が家では、ここを入金と運用のバランスが変わり始める目安として見ています。
この状態の最大の強みは、家計の状況に合わせて積立を「義務」ではなく「選択」にできることです。
十分な生活資金も確保できていれば、状況に応じて「積立を続ける」「減らす」「一時的に止める」といった選択肢を持ちやすくなります。
資産が増えて実感した「資産形成は人生の選択肢を増やす」については、こちらの記事で整理しています。
逆に言えば、このラインに届くまでは「自分の入金力」が主役です。
「やらなければいけない」から「選べる」へ。この「心の余白」が生まれることこそが、3,000万円を目安として置く価値の一つだと考えています。
3,000万円という数字は、なんとなく決めたものではありません。
我が家の資産配分と、現実的な利回りを前提にしています。
我が家では、長期の資産設計を考えるとき、年利4%をひとつの目安にしています。
ただし、これは「毎年4%ずつ安定して増える」という意味ではありません。
我が家は生活資金300万円を別に確保したうえで、残る資産について現金と株式を1:1程度で持つことを基準にしています。
詳しい資産配分の考え方はこちらで整理しています。
株式100%の高いリターンを前提にせず、現金も一定割合持つため、将来の計画では少し控えめな「4%」という数字を置いておきたいと考えています。
そのため、40歳3,000万円という長期目標を考える際には、年利4%を「予測」ではなく、資産形成を設計するための計算上の目安として使っています。
こうした「資産配分をあらかじめ決め、長期で管理する」という考え方は、公的年金の運用でも採用されています。
公的年金を運用するGPIFでも、長期運用では短期的な相場に合わせて資産配分を頻繁に変えるのではなく、基本となる資産構成を定めて維持する考え方が採用されています。
GPIFの資産配分は我が家とは異なりますが、「長期で資産配分を決め、リスクを管理しながら運用する」という考え方を参考にしています。
出典:年金積立金管理運用独立行政法人「基本ポートフォリオの考え方」
我が家でも、株式100%の高いリターンを前提にするのではなく、守りと成長を両立する前提として年利4%を目安にしています。
我が家のように、
- 分散投資を行う
- 比率を維持する運用を続ける
という前提であれば、
年利4%という前提は、我が家の設計上の目安として現実的なラインだと考えています。
年ごとのリターンは大きく変動するため、あくまで長期で見た目安です。
3,000万円という金額は、今の生活だけでなく、将来も見据えて決めています。
資産が小さいうちは、積立による増加が中心になります。
その後は運用による増加の影響が大きくなってきます。
例えば、追加投資なし・年利4%で運用した場合、約20年で約6500万円になる想定です。
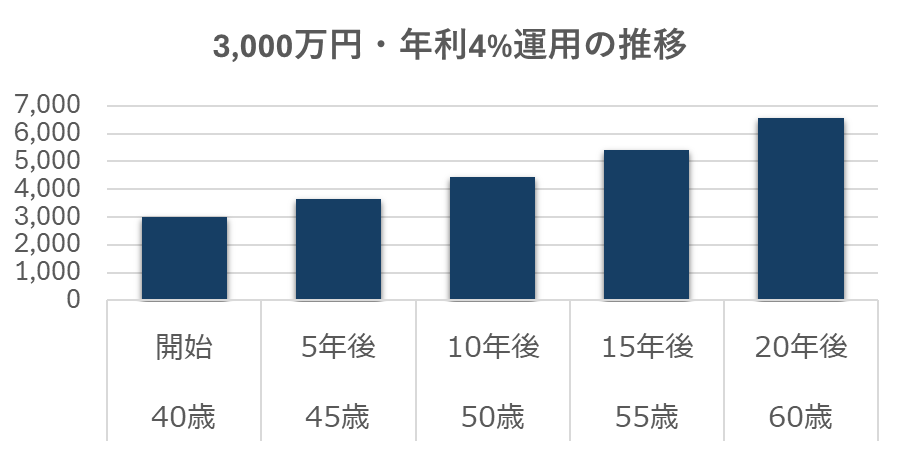
ただし、これは毎年4%で安定して増えるという意味ではありません。
実際の運用では、年ごとのリターンは大きく上下します。
3,000万円規模になると、追加投資をしなくても運用で増える可能性がある一方、相場次第では資産が減る期間もある状態になります。
この「時間で増える力」を持つことで、先の大きな支出にも対応しやすくなると考えています。
- 子どもの教育費
- 将来の老後資金
無理な目標だと豊かな生活が送れない、低すぎても将来への不安が拭えない、、、
我が家では、「現実的に到達できて、かつ将来にもしっかり効くライン」
として、3,000万円をひとつの目安にしています。
3,000万円という金額と同じくらい重要なのが、「いつまでに達成するか」です。
我が家では、そのタイミングを40歳に設定しています。
これはキリのいい数字だからではなく、これからのライフイベントと家計の変化を踏まえて決めたものです。
ここでは、なぜ40歳というタイミングにしているのかを、人生設計とあわせて整理していきます。
子どもを考える家庭では、教育費は将来の大きな支出のひとつです。
教育費は、進路、公立・私立、塾や習い事などによって大きく変わります。
文部科学省の調査では、公立は小学校から中学校・高校へ進むにつれて年間学習費総額が増える一方、私立は小学校の平均が中学校・高校より高く、負担が大きくなる時期は家庭によって異なります。
我が家の想定では、40歳時点ではまだこのピークの手前にいます。
だからこそ、これから支出が増えていくタイミングに備えて、先に土台を作っておきたいと考えました。
出典:文部科学省「令和5年度子供の学習費調査」
| 学校種別 | 公立 | 私立 |
|---|---|---|
| 小学校 | 約37万円 | 約174万円 |
| 中学校 | 約54万円 | 約156万円 |
| 高等学校 | 約60万円 | 約118万円 |
この金額はあくまで「平均」です。
この金額には学校外活動費も含まれますが、進路や受験準備の内容によっては、平均を大きく上回る家庭もあります。
だからこそ我が家では、教育費が本格的に増える前に、資産の土台を作っておきたいと考えました。
資産形成を考えるとき、つい「毎月積立を続けられる前提」で考えてしまいがちです。
しかし実際には、将来の収入や支出は一定ではありません。
- 転職やキャリアチェンジ
- 育休や働き方の変化
- 体調や家庭の事情
こうした変化が起きたとき、「積立を続けられないこと」を失敗と捉えるのではなく、むしろ自然なこととして受け止める視点が大切です。
だからこそ我が家では、「積立が一時的に止まっても、資産形成がストップしない設計」を前提にしています。
40歳までに「3,000万円」という一定の資産規模を作れていれば、生活資金を確保したうえで、収入や支出が変わったときにも積立額を調整する選択肢を持ちやすくなると考えています。
- 収入が減った時期: 入金をストップし、今の生活を優先させる
- 余裕が戻った時期: また無理のない範囲で再開する
「積立ができなくなったら終わり」ではなく、「積立を一時的に止めても、生活資金を確保しながら長期運用を続けられる状態をつくる」。
この状態を作っておくことを、不透明な将来に備える方法の一つと考えています。
ここまで見てきたように、我が家では40歳を資産形成の一つの区切りとして位置づけています。
- 教育費: これから本格的に増えていく前の準備期間
- 働き方: 育休や時短勤務など、働き方を見直す可能性もある時期
- 運用期間: 老後までの時間を比較的長く取りやすい
これらの条件を整理して、我が家では40歳を「資産形成の前半戦が終わるタイミング」と位置づけています。
人生の後半戦に向けて、資産額そのものを目的にするのではなく、資産を働き方や家族の選択肢を支える土台にすること。
だからこそ我が家では、「いつまでに達成するか」まで含めて資産設計を考えています。
ここまで、「なぜ3,000万円なのか」「なぜ40歳なのか」を設計ベースで整理してきました。
では、この目標は本当に現実的なのでしょうか。
今回は、我が家の条件をもとにシミュレーションを行い、実際にどれくらいの確率で達成できるのかを検証してみます。
ここまでの現在地は最新値を表示しています。以下のシミュレーションは、総資産が約600万円だった時点で「40歳3,000万円という目標が現実的か」を検証した記録です。
資産は、毎年同じペースで増えるわけではありません。
同じ条件でも、
- 順調に増えるケース
- 途中で大きく下がるケース
- なかなか増えないケース
といった複数のパターンが存在します。
そのため、「1つの未来」ではなく、さまざまなパターンを何度も試して、その中でどれくらいの割合で達成できるかを確認しています。
結論からいうと、我が家の条件では
- 3,000万円以上に到達:約72%
- 中央値:約3,350万円
- 株式が不調だと2,700万円を下回る可能性あり
という結果になりました。
当時置いた前提では、3,000万円以上に到達するケースが過半を占めたという結果でした。
この結果は、我が家の条件をもとに作成したシミュレーションで算出しています。自分の条件でも、年齢・現在資産・毎月の積立額を入力して複数パターンの将来資産を試算できます。
今回のシミュレーションでは、以下の条件を前提にしています。
特に重要なのが、積立額の変化です。
※これは総資産約600万円だった時点で置いた当時の仮定です。実際の育休取得時期・期間や今後の積立額は未確定で、現在地が変われば結果も変わります。
- 初期資産:約600万円(生活資金300万+投資資金300万)
- 運用:株式と現金を50:50で保有(半年ごと or 乖離時にリバランス)
- 株式リターン:年率約5.5%を目安(価格変動あり)
- 期間:27歳〜40歳(13年間)
- 積立:出産・育休・時短勤務などのライフイベントを反映
| 年齢 | 状況 | 月の積立額(現金) | 月の積立額(株式) |
|---|---|---|---|
| 27~28歳 | 共働き | 10万円 | 10万円 |
| 29歳 | 第一子(育休) | 1万円 | 1万円 |
| 30~31歳 | 時短勤務 | 5万円 | 5万円 |
| 32歳 | 第二子(育休) | 1万円 | 1万円 |
| 33〜35歳 | 時短勤務 | 6万円 | 6万円 |
| 36歳以降 | 回復期 | 10万円 | 10万円 |
このようにライフイベントに合わせた収入の変化を前提にした設計になっています。
この結果からわかるのは、「40歳で3,000万円に到達できるかどうか」だけではありません。
重要なのは、資産形成の考え方そのものです。
まず我が家では、資産形成を「達成できる・できない」の二択ではなく、確率も使って考えるようにしています。
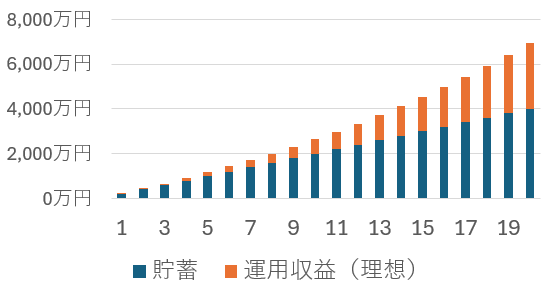
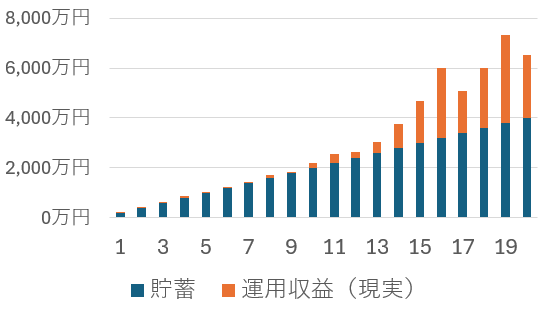
だからこそ、自分の設計でどれくらいの確率で到達できるのかを把握することが重要です。
今回のシミュレーションでは、約72%の確率で到達するという結果になりました。
これは「何もしなくても達成できる」という意味ではなく、当時の前提では到達ケースが過半を占めたということです。
そしてもう一つ重要なのが、この確率は固定されたものではないということです。
資産形成において大切なのは、最初に立てた計画をそのままやり続けることではありません。
重要なのは、状況に応じて設計を見直し続けることです。
実際の生活では、設計からズレることの方が自然です。
- 想定よりも収入の回復が遅れる
- 支出が予定より増える
- 思ったように積立ができない期間が続く
今回のシミュレーションは、「この通りに進めば必ず達成できる未来」を示すものではなく、
「どの程度の確率で、どの位置にいるのか」を把握するためのものです。
この位置を基準に、
- 積立額を見直すのか
- 期間を調整するのか
- 今はそのまま続けるのか
この繰り返しこそが、資産形成の設計そのものです。
資産設計は、一度決めたら終わりではありません。
- 収入が変わる
- 支出が増える
- 相場が下がる
- ライフイベントが予定とズレる
収入・支出・相場・ライフイベントが変わるたびに、感覚で不安になるのではなく、数字に戻って設計を見直す。この繰り返しが、我が家の資産形成の基本です。
この記事では、我が家が「40歳で3,000万円」を目標にしている理由と、その現実性について整理しました。
- 3,000万円は「入金と運用の影響が並び始める目安」として設定している
- 40歳はライフイベントを踏まえた「前半戦のゴール」として決めている
- 当時のシミュレーションでは、3,000万円以上に到達するケースが約72%だった
- 資産形成は「達成できるかどうか」だけでなく「確率」も使って考える
- 計画は固定せず、状況に応じて見直し続けることが重要
完璧に達成することを目指すのではなく、
「不安を感じたら、数字に戻る」「ズレたら設計を見直す」
これを繰り返すことで設計を回し続けることが大切だと考えています。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。