
こんにちは、ふくろう夫婦です!
年利4%などの一定利回りは、将来設計の全体像をつかむための基準値として使います。
実際の投資結果は毎年一定ではないため、1本の予測だけでなく中央値・下振れ・上振れも確認します。
確率は未来を当てるためではなく、今の計画にどれくらい余白があるかを確認するために使います。
我が家は40歳までに総資産3,000万円を目標にしています。
長期の資産設計では年利4%を計算上の目安にしていますが、「毎年4%ずつきれいに増える」と考えているわけではありません。
投資を含む資産形成では、同じ条件でも途中の値動きによって結果が変わります。だから我が家では、1本の予測値だけでなく中央値・下振れ・上振れという結果の幅も確認します。
この記事では、年利4%のような基準値と確率シミュレーションをどう使い分けるか、我が家の資産設計を例に整理します。

この記事ではこんなことがわかります
- 年利4%を「毎年4%増える」と考えない理由
- 資産形成で結果の幅を見る意味
- 我が家がシミュレーションで確認するポイント
- 確率をどう資産設計に使うか
資産形成の全体像から確認したい方は、先にロードマップをご覧ください。
我が家の長期目標は、40歳までに総資産3,000万円です。
この目標を考えるとき、長期の資産設計では年利4%を計算上の目安として使っています。
ただし、4%は「来年も再来年も4%ずつ増える」という予測ではありません。積立額や目標までの距離を大まかに確認するための設計上の基準です。
我が家では、40歳3,000万円という長期目標を考えるための計算上の目安として使っています。
- 毎年4%の運用成果を保証する数字ではない
- 将来資産を1円単位で予測するための数字ではない
- 積立額や目標年齢を設計するための基準として使う
40歳3,000万円という目標を置いた理由や、年利4%をどう長期設計へ使っているかは、資産設計の記事で詳しく整理しています。
一定利回りのシミュレーションは、将来の全体像を把握するには便利です。
一方で、株式などの価格が変動する資産を持つ場合、実際の運用成果は年ごとに変わります。プラスの年もあれば、マイナスの年もあります。
出典:金融庁「積立投資の効果」
つまり、長期投資を「毎年安定して増えること」と同じ意味で捉えないことが重要です。
我が家も、長期では資産形成を続ける前提ですが、途中で相場が下がること自体は計画から外していません。
一定利回りの計算だけを見ると、将来資産は1本の線で表示されます。
でも実際には、同じ積立を続けても市場の値動きによって複数の結果があり得ます。そこで我が家では、結果を1点ではなく幅で見るようにしています。
以下の3枚は、ふたり資産ラボの資産シミュレーターで表示した結果画面のキャプチャです。将来資産を1つの数字だけで見るのではなく、複数の結果として捉えるイメージをつかむために掲載しています。
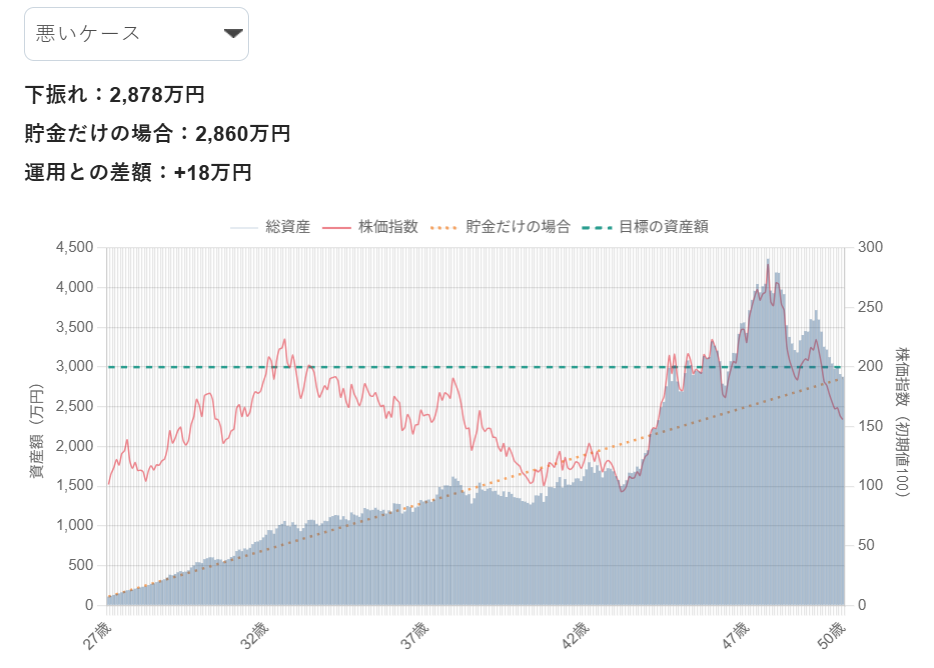
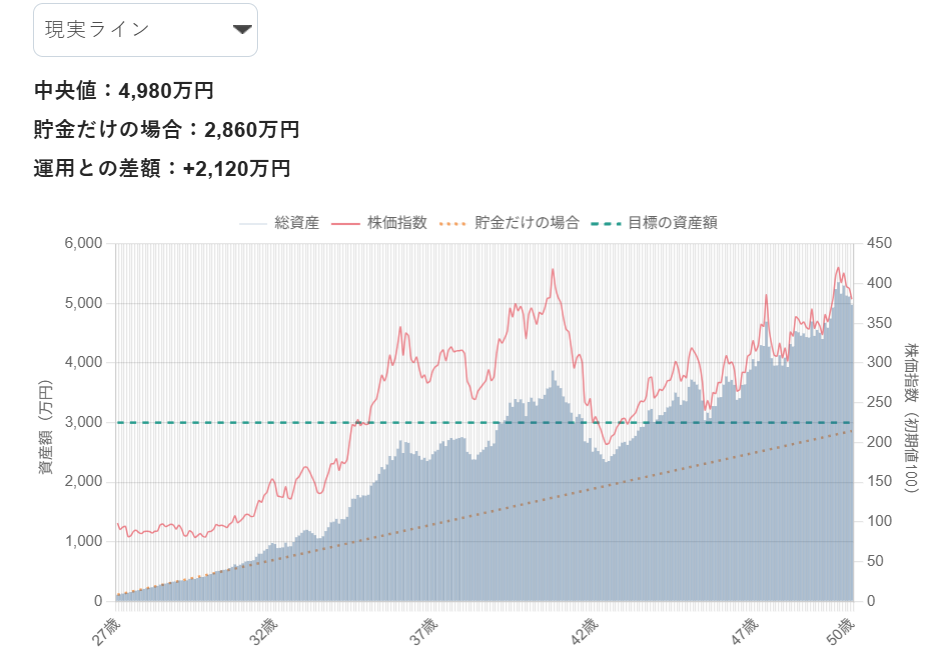
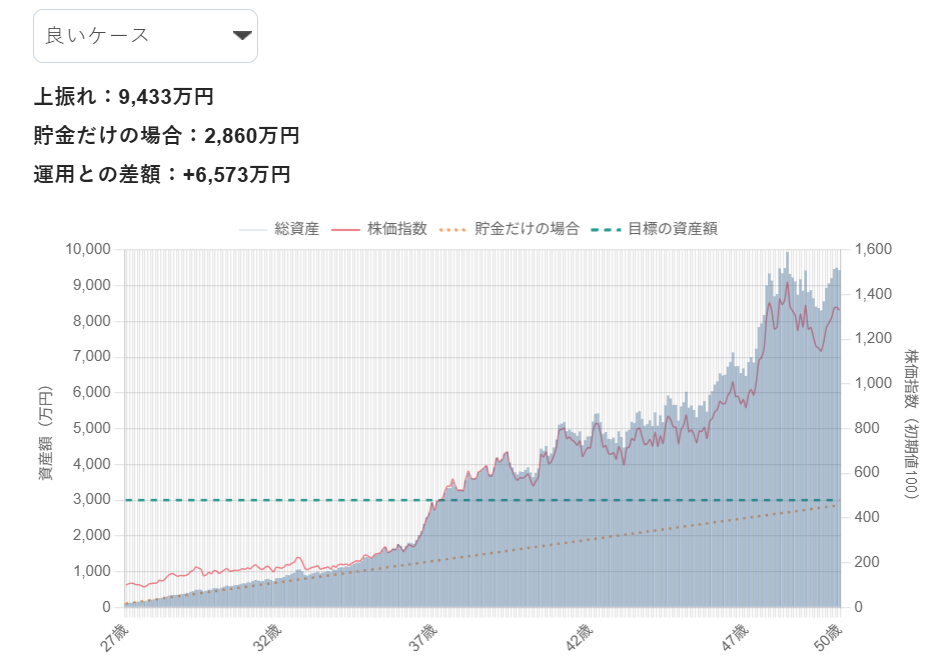
大切なのは、どの線が未来を正確に当てるかではありません。想定より下振れしたときにも計画が成立するかを見ることです。
ふたり資産ラボの資産シミュレーターでは、将来資産を5,000回シミュレーションし、中央値(50%点)・下振れ(下位10%)・上振れ(上位10%)と目標達成確率を表示します。
我が家が確認したいのは、「最終的にいくらになるか」という1つの数字だけではありません。
- 中央値(50%点)では40歳3,000万円に届きそうか
- 下振れケース(下位10%)ではどこまで資産額が低くなるか
- 育休などで一時的に積立額が下がっても計画が大きく崩れないか
- 生活資金を確保したまま資産形成を続けられるか
特に我が家は、将来的に育休などで収入や積立額が変わる可能性があります。現在の積立額だけで最後まで進める前提にはしていません。
確率で表示すると数字が具体的になるため、「80%なら大丈夫」「50%なら危険」のように受け取りたくなります。
しかし、シミュレーション結果は入力条件と計算上の前提を置いた試算です。実際の市場環境、収入、生活費、積立額が変われば結果も変わります。
そのため我が家では、達成確率そのものを正解として扱うのではなく、現在の設計を見直す材料として使います。
目標を一度決めたら固定するのではなく、家計やライフイベントが変わったときに再計算する。これが我が家の使い方です。
- 年利4%は、我が家の長期資産設計で使う計算上の基準
- 実際の資産は毎年一定の割合で増えるわけではない
- 将来は1本の線ではなく、中央値・下振れ・上振れという幅でも確認する
- 確率は未来予測ではなく、計画の余白を確認する材料として使う
資産形成では、「将来いくらになるか」を正確に当てることはできません。
だからこそ、基準となる数字を置きつつ、結果がズレた場合も確認しておく。1本の予測に依存しないことが、長期の資産設計では大切だと考えています。
まずは自分の条件を入れて、中央値だけでなく下振れケースまで確認してみてください。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。