 ふたり資産ラボ
お金の不安を、数字でほどく。
ふたり資産ラボでは、貯金や投資だけを切り離して考えません。家計・資産配分・育休・子どもなど、これからの暮らしまで含めて資産形成を設計しています。
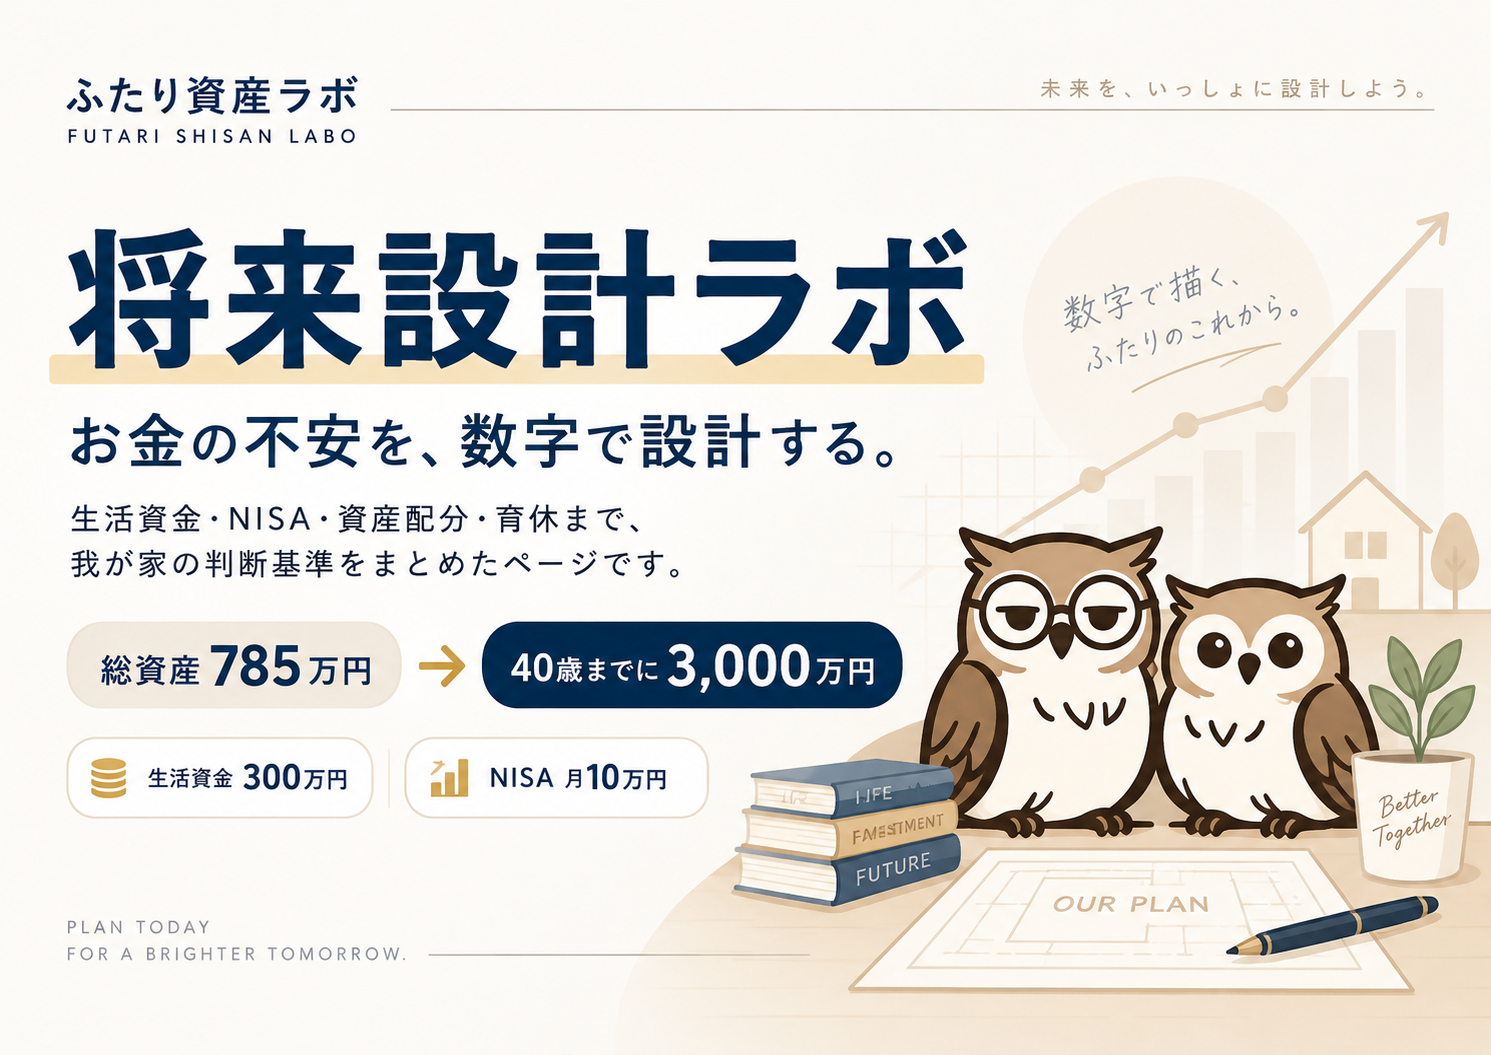
我が家の目標は、40歳までに総資産3,000万円。現在地は785万円です。
このページでは、我が家がどんな数字を基準にし、なぜその判断をしているのか、そして読者自身がどこから考えればよいのかをまとめます。
| 項目 | 現在の基準 |
|---|---|
| 総資産 | 785万円 |
| 生活資金 | 300万円 |
| 世帯手取り | 約50万円/月 |
| 生活費 | 約30万円/月 |
| 新NISA積立 | 約10万円/月 |
| 資産配分 | 生活資金を除き、現金:株式=5:5程度 |
| 長期目標 | 40歳までに3,000万円 |
大事なのは、資産額そのものを競うことではありません。なぜこの金額・配分にしているのかを、自分たちなりに説明できる状態を作ることを重視しています。
ふたり資産ラボで公開したいのは「何をしているか」だけではありません。なぜそう判断したのかまで残し、他の家庭でも使える考え方へ整理します。
我が家は、生活防衛資金約200万円と特別費約100万円を合わせ、生活資金約300万円を投資とは別に現金で確保しています。
投資効率だけを見れば、もっと株式へ回す選択肢もあります。それでも現金を残すのは、育休や大型支出と相場下落が重なったときに、投資資産の売却を前提にしたくないからです。
現在の新NISA積立は月10万円程度です。非課税枠を早く埋めることよりも、ライフイベントに使える現金余力を優先しています。
育休などで家計が変われば、積立額を減らしたり一時停止したりしてもよいと考えています。投資を止めないこと自体を目的にはしません。
生活資金300万円を除いた資産は、現金:株式=5:5程度を一つの基準にしています。4:6〜6:4程度なら、少しズレたことだけを理由にすぐ売買しません。
実際に株式比率が上がったときも、今後の給与・ボーナス・大きな支出を見て、新しく入るお金で調整できるかを先に考えました。
40歳3,000万円は、資産額を競うための目標ではありません。育休、子ども、働き方など、将来の選択肢をお金だけで諦めにくくするための夫婦共通目標です。
目標達成が少し遅れても、家族との時間を優先したい場面はあります。だからこそ、目標額だけでなく、その途中の家計や暮らしも一緒に設計します。
いきなり投資額を決めるのではなく、生活の土台から順番に整える。これが、ふたり資産ラボで一貫している考え方です。
生活防衛資金・特別費など、投資する前に生活が崩れにくい現金の土台を作ります。
毎月の生活費、夫婦の分担、特別費、貯金・投資へ回すお金の流れを整えます。
生活資金と家計が整ったあと、余剰資金を新NISAなどで長期運用します。
目標額、資産配分、育休や教育費などのライフイベントをまとめて考え、必要に応じて家計・積立・目標を見直します。
資産形成は、毎月同じ金額を投資し続けるだけではありません。暮らしが変われば、必要な現金も、家計の分担も、積立額も変わります。
- 同棲:開始時に2人で約80万円を使い、使った後に残す現金まで考えた
- 結婚:個人のお金だけでなく、夫婦全体でどれだけ使い・残すかを見るようになった
- 育休:収入減と家族時間を両方置いて、積立を減らすケースも検証している
- 子ども:教育費だけでなく、働き方や育休による収入変化も長期設計へ入れる
40歳3,000万円という目標も、未来を当てるための予想ではありません。現在の資産、積立額、資産配分、ライフイベントを置き、条件を変えたら結果がどう変わるかを見るための基準です。
- 現在の資産額を置く
- 毎月の積立額を置く
- 現金と株式の配分を置く
- 育休などのライフイベントを追加する
- 結果の中央値だけでなく、下振れ・上振れや達成確率も確認する
- 必要なら家計・積立・目標を調整する
設計だけを書いて終わるのではなく、実際に我が家の資産がどう変わったかも公開しています。
※過去値は当時を振り返った概算を含みます。現在値は2026年8月末〜9月時点。
資産額だけでなく、大きな支出があったとき、相場で資産配分が崩れたとき、育休を考えたときになぜその判断をしたかも記録します。
必要な入口は、今の状態によって変わります。全部を一度にやる必要はありません。
まずは資産形成の全体像と、守る→整える→増やす→設計する順番を確認します。
数字で試したい場合も、知りたいことによって使うツールが変わります。今の家計で毎月いくらNISAへ回すかを考えたいならNISA積立目安シミュレーター、その積立を続けた将来の資産を確認したいなら資産シミュレーターを使います。
生活資金・現在資産・毎月の資産形成額・目標資産配分から、今の家計で無理なくNISAへ回せる金額の目安を確認します。
現在の資産・積立額・資産配分・ライフイベントを置き、その条件を続けたときの将来資産や結果のブレを確認します。