
ふくろう夫婦
このツールでわかること
- 今の資産設計で、目標に届く可能性
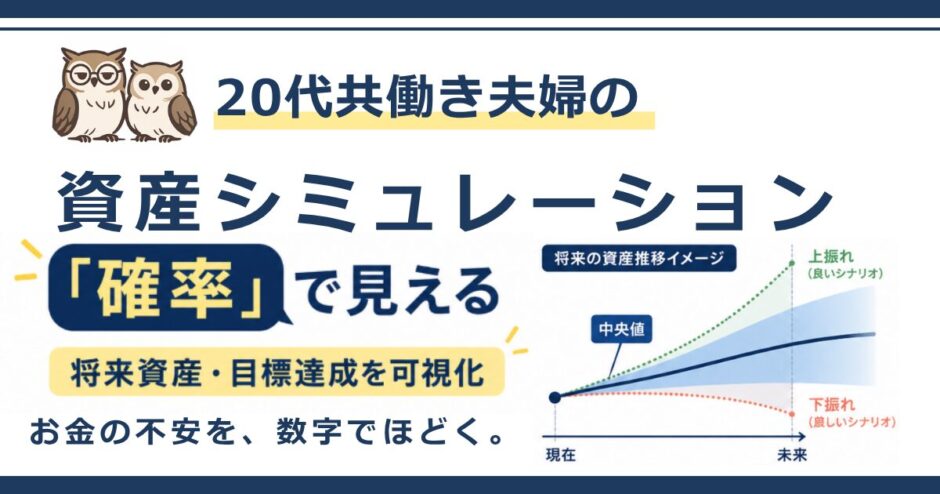
- 中央値・下振れ・上振れの資産額
- 貯金だけの場合と、投資を組み合わせた場合の差
- 結果に応じて、次に見直すべきポイント
よくある右肩上がりのシミュレーションではありません。
将来の資産を、「いくらになるか」だけではなく 「どれくらいの確率で到達できるか」で確認できます。
はじめて使う場合は、まず簡易verで試してみてください。
より細かく確認したい場合は、詳細verで生活防衛資金・資産配分・ライフイベントも調整できます。
資産シミュレーション
歳
万円
万円/月
※貯金+投資の合計
歳
万円
※初期値は我が家の設計です。
あなたの状況に合わせて調整して使ってください。
簡易verでは、生活防衛資金300万円・現金:株式=1:1を前提としています(詳細verで変更可能)
結果
資産推移グラフ
※凡例をクリックすると、各項目の表示・非表示を切り替えられます。
このケースの資産形成年表
詳細
歳
万円
万円
万円/月
※貯金+投資の合計
歳
万円
例:出産・育休など、積立額が変わる期間を「開始年齢+期間」で入力します
| 削除 | 開始年齢 | 期間 | 期間中の積立額 | ライフイベント |
|---|---|---|---|---|
| 歳 | 年 か月 | 万円/月 |
※初期値は我が家の設計です。不要なイベントは削除できます。
目標年齢を超える期間は、シミュレーション終了時点まで反映します。
結果
資産推移グラフ
※凡例をクリックすると、各項目の表示・非表示を切り替えられます。
このケースの資産形成年表
詳細
ふくろう夫婦
資産形成の全体像はこちらです
このシミュレーションの前提条件
このシミュレーションでは、将来の資産をできるだけ現実に近い形で再現するために、
いくつかの前提条件を置いています。
※将来の不確実性を考慮し、やや控えめな前提で設計しています。
①投資リターンとリスク
- 株式は全世界株式や米国株式などのインデックス投資を前提とする(例:オルカン、S&P500)
- 株式部分は、価格変動を考慮したうえで年5.5%前後の成長率を想定※
- シミュレーションは5,000回実行し、結果を確率で表示
② 資産配分とリバランス
- 現金と株式の比率をもとに運用し、基本は半年ごとにバランスを確認
- 資産配分が設定比率から±10ポイントの許容範囲を超えた場合に調整
- 株価指数が直近高値から20%以上下落している間は毎月配分を確認し、許容範囲外なら調整
③ 資金管理のルール
- 生活防衛資金は最初に確保し、それ以外の資金で運用
- 毎月の積立は「貯金+投資」の合計として扱う
- 資金が不足した場合は、現金 → 株式 → 生活防衛資金の順で取り崩す
④ 結果の見方
- 中央値(50%点)、下振れケース(下位10%)、上振れケース(上位10%)で結果を表示
- 1つの結果ではなく、幅を持った可能性として確認する