 ふたり資産ラボ
結婚や同棲を始めると、生活費の分担、貯金、NISA、将来の大きな支出など、2人で決めることが増えていきます。
このページでは、7つの質問に答えるだけで、今の2人が次に話しておきたいテーマを最大3つまで整理します。正解や点数を出す診断ではありません。
金額の入力はありません。『整理できている』『話している途中』『まだ話していない』の3択で進みます。
7問で確認
結婚前・新婚のうちに整理しておきたいお金のことを、7つの質問から確認します。金額の入力はありません。
1 / 7
2 / 7
3 / 7
4 / 7
5 / 7
6 / 7
7 / 7
今回のお金会議
生活費や貯金額を決める前に、家計を考えるために必要な現在地をそろえると、その後の話し合いがしやすくなります。
我が家では、家計や資産状況を定期的に共有し、2人の合算資産として現在地を確認しています。すべてを細かく管理するより、判断に必要な情報を2人とも把握できる状態を重視しています。
毎月必ず発生する支出なので、誰がどれくらい負担するかを先に決めると、貯金や投資へ回せる金額も整理しやすくなります。
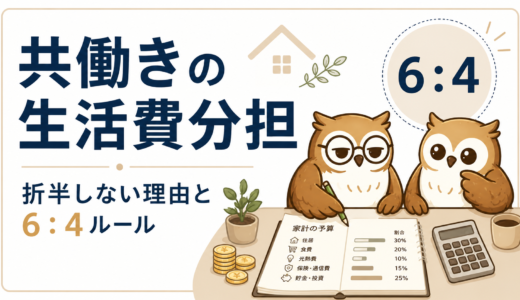
我が家は平時は収入差を踏まえて6:4で負担しています。ただし妻の休職時は割合を固定せず、夫が家計を全額負担しました。6:4そのものではなく、状況が変われば決め直せることを大切にしています。
管理作業を誰がするかと、家計情報を誰が持つかは別です。片方に任せる場合も、ブラックボックスにしない仕組みを先に決めておくと続けやすくなります。
我が家は共通口座を作らず、家計管理の作業は主に1人が担当しています。一方で、Money ForwardやExcelを使って家計・資産状況は2人で確認しています。
生活費が見えたら、次は貯金・投資・特別費を含めて、年間でどれくらい資産形成したいかを考えると家計全体を設計しやすくなります。
我が家は毎月の黒字額だけではなく、旅行や大型支出を特別費として分け、年間で貯金・投資がどれくらい進んだかを見るようにしています。
すべての買い物を相談する必要はありません。どこから2人で相談するかという境界を決めておくと、自由と家計管理を両立しやすくなります。
我が家では3万円以上の買い物は事前に相談します。一方で、趣味のお金には干渉しすぎないようにしています。
投資額や夫婦どちらの口座を使うかを決める前に、生活資金と家計余力を確認すると、無理なく続けられる形を作りやすくなります。
我が家は現在、夫の口座を中心に月10万円を積み立てています。夫婦で同額に分けることより、家計全体の投資額と管理のしやすさを優先しています。
子ども・育休・住居などを今すぐ確定する必要はありません。ただ、家計へ大きく影響しそうな予定を共有しておくと、現金をどれくらい残すか判断しやすくなります。
我が家は将来の子どもや育休を資産設計に含めています。育休を取る場合も、NISA継続を最優先にせず、家族時間と生活資金を優先して判断する方針です。
7項目を確認できています
基本的な7項目はすでに話し合えています。収入や家族の予定が変わったときに、同じルールを固定せず見直せる状態を作っておくと安心です。
将来全体を設計する
生活費は折半、共通口座を作る、NISAは夫婦で同額にする、といった一つの正解を出すための診断ではありません。収入やライフイベントが変われば、家計ルールも変えてよいと考えています。
まず現在地を共有し、毎月のお金の流れを整え、そのうえで貯金・投資・将来設計を考える。ふたり資産ラボでは、この順番を大切にしています。