 ふたり資産ラボ

こんにちは、ふくろう夫婦です!
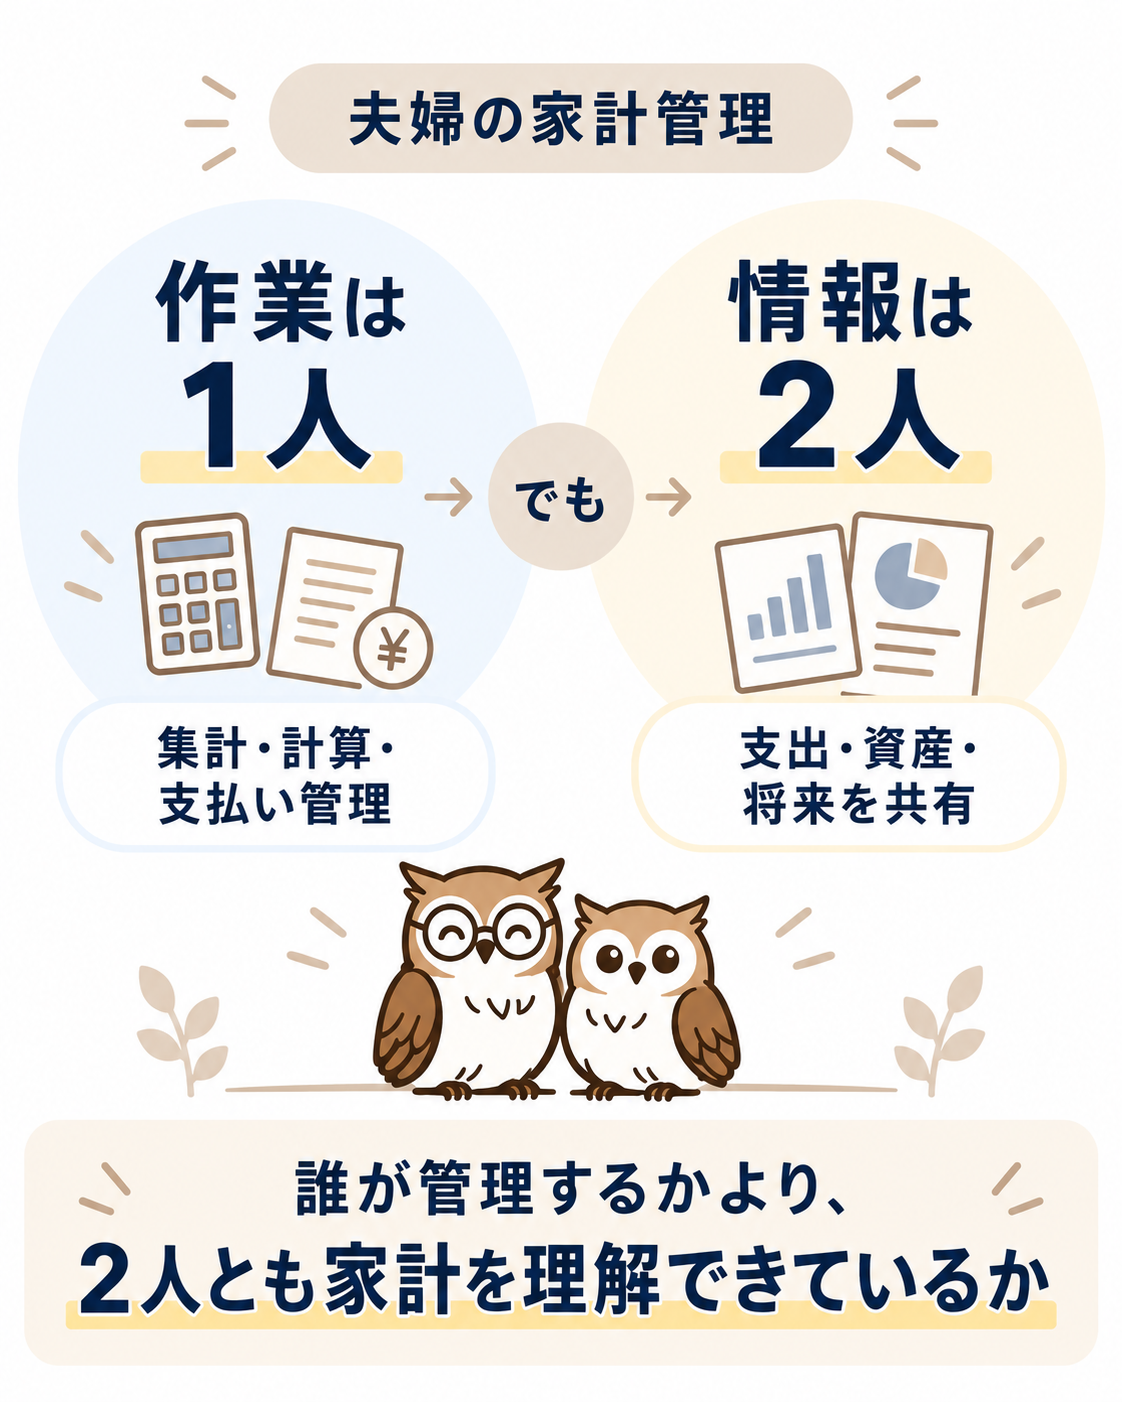
家計管理の作業は、得意な1人に寄せてもいいと我が家は考えています。
ただし、家計の情報まで1人だけのものにしないことを大切にしています。
我が家では毎月10分弱、Money ForwardとExcelを2人で見ながら生活費と負担額を確認しています。
管理方法の形式より、2人とも家計を理解できているかで判断するのが大切です。
「夫婦のお金は2人で管理した方がいいの?」「どちらか1人に任せると、もう片方がお金に無関心にならない?」と迷うことがあります。
我が家は共通口座を作らず、家計管理の実作業は夫が中心です。ただし、夫だけが家計の状況を知る状態にはしません。
- 数字を見るのが好き
- 家計管理が得意
- もともと倹約志向
- 資産形成への興味が強い
どちらが管理する方が公平かを考えて決めたというより、得意な方がやった方が自然だったという感覚に近いです。
- 世帯手取り:約50万円
- 生活費:約30万円
- 新NISA:約10万円/月
- 生活費負担:夫6:妻4程度を目安
- 共通口座:なし
日常の支払いも夫側へある程度集約し、Money Forwardで確認しています。夫婦だからといって、家計管理の作業を必ず半分ずつ担当する必要はないと考えています。
誰が作業するかではなく、その結果を2人とも理解できる状態になっているか。我が家ではそこを重視しています。
家計管理を始めるとき、妻には毎月決まった金額だけ払ってもらう方法も考えました。固定額なら毎月の計算はほとんど必要ありません。
しかし我が家では採用しませんでした。理由は、固定額だけを払う形にすると、実際にその月の家計がいくらかかったのかを夫だけが把握する状態になりやすいと考えたからです。
- 今月の生活費はいくらだったか
- 食費や外食がどの程度だったか
- 特別な支出があったか
- 家計全体ではいくら残ったか
固定額方式は管理する側には楽です。ただ、それでは「家計を管理する作業」と一緒に「家計を知る機会」まで片方へ寄せてしまうと感じました。そこで多少手間が増えても、毎月実際の支出から負担額を計算しています。
まず、その月に家計からいくら使ったのかを確認します。外食が多い月もあれば、日用品をまとめて買う月もあります。毎月同じ金額ではないからこそ、まず実績を見るようにしています。
確認した支出をもとに、夫婦それぞれの負担額を計算します。現在は収入差から夫:妻=6:4程度を目安にしています。
6:4そのものをおすすめしているわけではありません。我が家の現在の収入差に合わせた数字です。
夫が一方的に「今月は○万円払って」と伝えるだけにはしません。Money ForwardやExcelを一緒に見ながら、その月の生活費と負担額を確認します。
この一連の作業は毎月10分もかかりません。多少の計算はありますが、今のところ負担に感じるほどではありません。
共有するのは毎月の生活費だけではありません。我が家では、月1回程度は現在の資産状況についても話します。
- 現金はいくらあるか
- 投資資産はいくらになったか
- 今月どれくらい増減したか
- 今後大きな支出があるか
投資はインデックス投資を中心に毎月積み立てているため、基本的にはほったらかしです。日々の管理負担は小さくしつつ、定期的には2人で現在地を確認する程度の距離感が今の我が家には合っています。
NISAも同じ考え方で、我が家では管理しやすさから夫名義の口座で月10万円、妻は自分名義で月1,000円程度を積み立てています。家計負担とNISAの名義は別に考え、誰が何を持っているかを2人で共有しています。
片方が家計を管理すると、もう一方がお金に無関心になるのではないかという心配があります。我が家では、作業を担当することと、家計を理解することは別だと考えています。
夫は数字を見ることや毎月の計算が苦にならないため、実作業をまとめて担当しています。一方で妻も、Money ForwardやExcelで実際の支出を確認し、月1回程度は資産状況も共有します。10分程度の作業を無理に半分ずつ担当するより、得意な方が作業し、結果は2人で確認する方が続けやすいと感じています。
妻が家計支出を意識する場面も増えましたが、これは片方管理だけの効果とは考えていません。毎月の支出・資産状況と、将来何のためにお金を残すのかを共有していることも影響していると考えています。
夫婦の家計管理を「2人で管理するか、1人で管理するか」だけで考えると、少し分かりにくくなります。我が家では「作業」と「情報」に分けて考えています。
| 作業 | 情報 |
|---|---|
| 家計簿を確認する | 今月いくら使ったか |
| Excelで計算する | 現金はいくらあるか |
| 支払いを管理する | 投資はいくらあるか |
| 資産を集計する | 何のために資産形成しているか |
| 今後どんな大きな支出があるか |
作業は得意な人へ寄せても構いません。しかし、情報まで片方だけが持つ必要はありません。この2つを分けると、夫婦それぞれに合った管理方法を作りやすくなります。
最も避けたいのは、口座残高・投資額・毎月の支出・契約状況を管理する人しか知らない状態です。もう一方も最低限の現在地を理解できる状態を作っておくことを重視しています。
我が家は夫名義の口座を中心に管理していますが、長期では名義をどこまで片方へ寄せるかも確認が必要だと考えています。裁判所の案内では、婚姻中に夫婦が協力して取得・維持した預金や株式などが財産分与の対象として挙げられており、口座名義だけで夫婦のお金を単純に整理できるとは限りません。
出典:裁判所「家事事件Q&A」
国税庁によると、夫婦など扶養義務者の間で通常必要な生活費を必要な都度渡し、実際に生活費として使う場合は贈与税の対象外です。一方、生活費という名目でも預金したり、株式や不動産などの購入資金に回したりした場合は、贈与税の対象になり得ます。
出典:国税庁「夫婦や親子間などで財産の贈与があった場合」
そのため、夫婦だからどんな金額をどちらの口座へ移しても問題ないとは考えず、大きな資金移動や個別の税務判断が必要な場合は、税務署や税理士などへ確認するのが安全です。
- どちらがお金の管理を得意としているか
- 管理していない側も毎月の支出を把握できるか
- 貯金・投資を含めた資産状況を共有できるか
- 大きな支出を相談する仕組みがあるか
- 管理する側に負担が偏りすぎていないか
5つを満たせるなら、必ずしも2人が同じ量の家計管理作業をする必要はないと思います。反対に、どちらか1人しか家計を理解していないのであれば、共通口座があるかどうかに関係なく改善の余地があります。
我が家は共通口座を作らず、夫が家計管理を中心に担当しています。毎月の計算も夫がします。
それでも「夫だけが家計を管理している」という感覚はあまりありません。Money ForwardとExcelを一緒に見て生活費を確認し、月1回程度は資産状況についても話しているからです。
固定額だけを徴収する方が少し楽だったかもしれません。それでも我が家は、数分の効率化より、2人とも家計の状態を知っていることを選びました。
誰が管理するかではなく、誰が家計を理解しているか。
作業は1人でもいい。でも、お金の情報は2人で共有する。今のところ、それが我が家に合っている家計管理の形です。