
こんにちは、ふくろう夫婦です!
NISAは夫婦で50:50に分けること自体を目的にしなくていい
我が家は管理しやすさから夫名義で月10万円を積み立てている
妻も値動きを知るため、自分の口座で月1,000円程度を積み立てている
家計負担とNISA口座の名義は分けて考える
大切なのは、夫婦全体でいくら投資し、誰が何を持っているかを共有すること
我が家では、毎月約10万円を新NISAで積み立てています。
ただし、夫5万円・妻5万円のように分けているわけではありません。
メインの月10万円は夫名義のNISA口座で積み立て、妻は自分の口座で月1,000円程度を積み立てています。
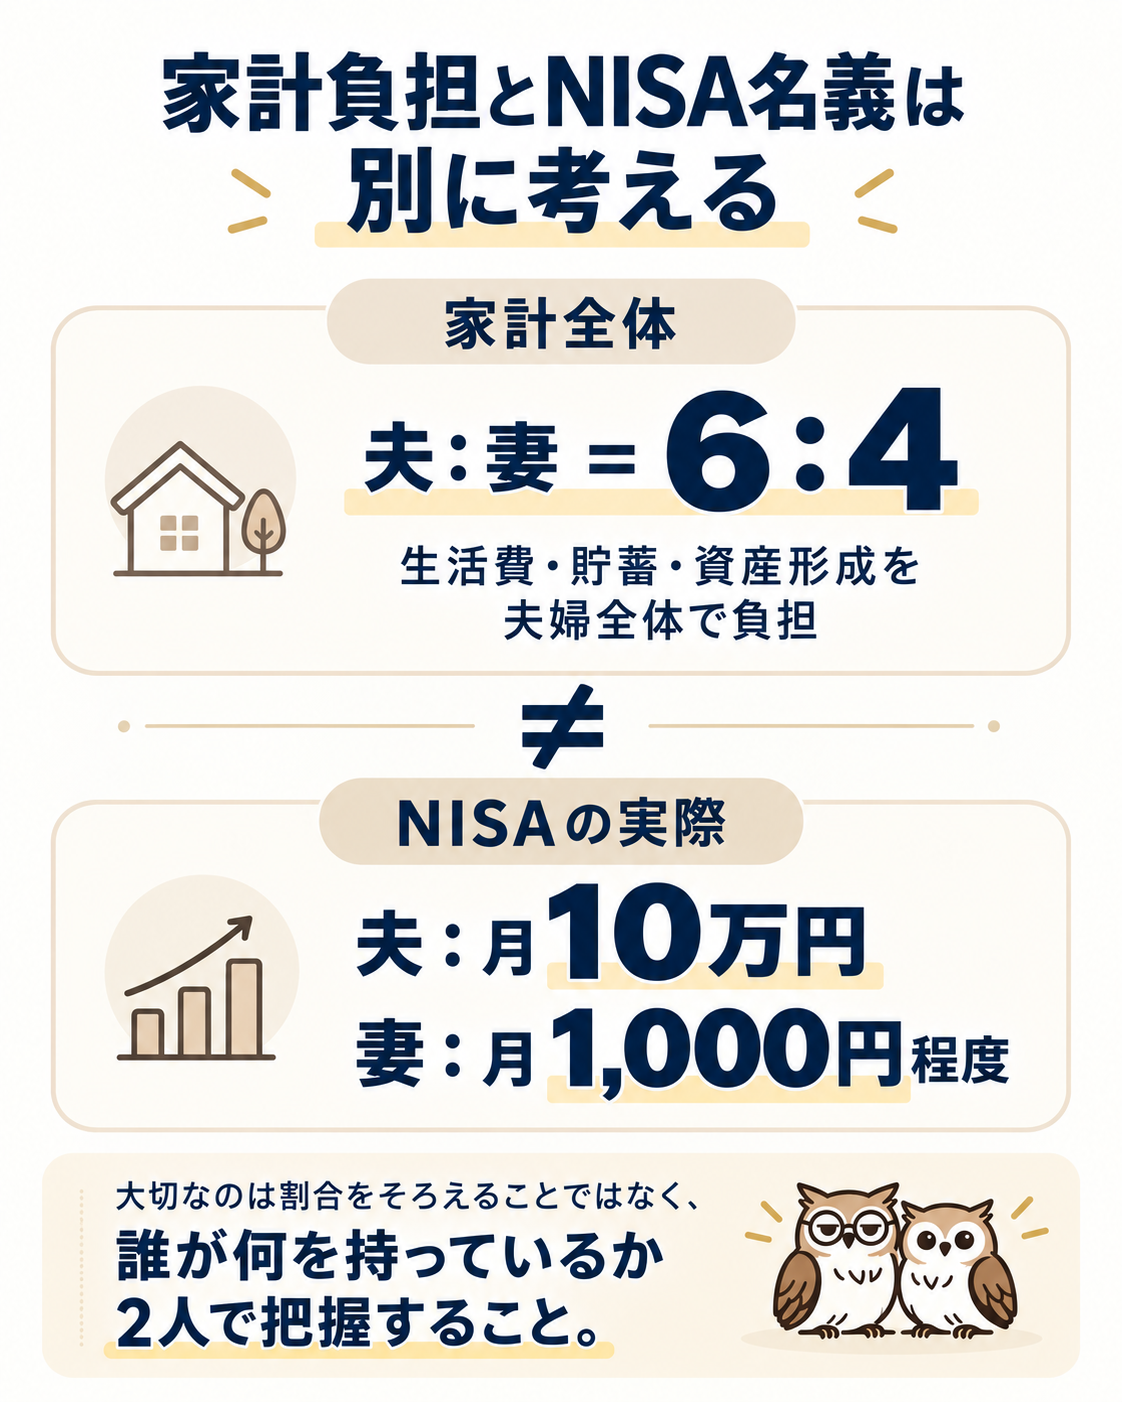
家計の負担は夫:妻=6:4程度なのに、NISAは6:4でもありません。
我が家では、同じ割合にそろえることより、夫婦全体のお金を2人とも把握できていることを重視しています。
この記事では、なぜこの形になったのかを整理し、夫婦でNISAをどう使うか考える順番まで紹介します。
現在、我が家の新NISA積立の中心は月10万円です。実際の買付は、ほぼすべて夫名義のNISA口座で行っています。
理由はシンプルで、夫が家計と資産管理を中心に担当しているからです。共通口座を作らず、日々の家計管理・資産状況の確認・NISAの積立・現金と株式のバランス確認などを主に夫が管理しています。
「夫のNISA枠を先に使い切りたい」という考えから決めたわけではありません。非課税枠をどちらから埋めるかより、家計全体を管理しやすいことを優先した結果です。
一方で、妻も自分名義のNISA口座で月1,000円程度を積み立てています。金額だけを見れば、家計全体への影響はほとんどありません。

妻側の少額積立は、資産形成額を増やすことより「自分のお金が実際に値動きする感覚を知る」目的が大きいです。
家計管理を夫中心にすると、妻は資産推移を数字として確認できても、実際に自分の口座で値上がり・値下がりを経験する機会は少なくなります。そこで少額でも自分で保有しています。
我が家の普段の家計負担は、夫:妻=6:4程度です。生活費だけではなく、現金貯金や将来の資産形成まで含めて家計全体を考えています。
毎月の支出などを確認し、NISAとは別に貯蓄へ回す分も含めて妻へ負担をお願いしているため、家計全体で見るとおおむね6:4です。
しかし、家計を6:4で負担するならNISAも夫6万円・妻4万円にするとは考えていません。家計負担は夫婦で必要なお金をどう負担するか、NISA口座は誰の名義で金融資産を保有するかという別の問題だからです。
出典:金融庁「NISAを知る」
つまり、「我が家のNISAが月10万円」と家計上まとめて考えることはできても、実際の金融資産にはそれぞれ名義があります。ここは夫婦で家計を一緒にしていても分けて考える必要があります。
出典:国税庁「No.4405 贈与税がかからない場合」
そのためこの記事でも、家計全体の負担割合・それぞれの名義資産・NISAで実際に買い付ける金額を分けて整理します。
以前、妻が短期間休職した時期があります。その間は妻へ家計負担を求めず、夫が家計をすべて負担しました。通常の6:4から、一時的に10:0になった形です。
ただし、休職期間が短く、現金にも余裕があったため、夫名義で続けていた月10万円のNISA積立は変更しませんでした。
これは「どんな状況でもNISA月10万円を継続する」というルールがあったからではありません。休職期間が短い・生活資金に余裕がある・夫の収入だけでも家計を回せるという条件がそろっていたため、止める必要がないと判断しました。
夫婦2人ともNISAを利用できれば、それぞれに非課税投資枠があります。そのため、長期的に大きな金額を投資する家庭では、夫婦それぞれのNISA枠をどう利用するか考える意味があります。
ただ、我が家では現在、NISA枠を最大限使うこと自体を目標にしていません。
出典:金融庁「資産形成の基本」
我が家には、生活資金300万円を現金で持つ、将来の子どもや育休に備える、必要ならNISA積立を止める、現金と株式のバランスを見るという前提があります。
だから「2人分のNISA枠があるから、できるだけ早く両方埋める」という順番にはしていません。まず家計として投資できる金額を決め、その後にどの口座で管理するかを考えています。
我が家の経験から、夫婦でNISAを考えるときは、最初から「夫はいくら、妻はいくら」と分けるより、次の順番で整理すると考えやすいです。
- STEP1|家計全体で毎月いくら投資できるか決める
- STEP2|誰が家計・資産管理を担当するか決める
- STEP3|誰の名義で何をいくら保有しているか共有する
- STEP4|収入やライフイベントが変わったら見直す
片方に管理を寄せる方法にも、夫婦それぞれで管理する方法にもメリットがあります。重要なのは、自分たちが継続して把握できる仕組みになっているかです。
もちろん、夫婦それぞれ同額を積み立てる方法にもメリットがあります。
- 夫婦それぞれ自分の資産を管理したい
- 収入差が小さい
- それぞれ投資判断をしたい
- 長期的に双方のNISA枠を活用したい
こうした家庭なら、50:50やそれぞれ一定額の積立が管理しやすいでしょう。逆に我が家のように、家計管理を片方へ寄せ、資産全体を一元的に把握し、NISA枠を最速で埋めることを目的にしていないなら、必ずしも均等にする必要はありません。
- 家計負担は夫:妻=6:4程度
- NISAのメイン積立は夫名義で月10万円
- 妻は値動きを知るため月1,000円程度
- 妻の短期休職時は家計負担を一時的に10:0へ変更
数字だけ見ると統一感はありません。でも、我が家にとって重要なのは割合をそろえることではありません。
家計全体として無理のない投資額を決め、誰の名義にどれだけ資産があるか2人で把握すること。これが我が家の基本です。
夫婦でNISAを考えるなら、家計全体の投資額 → 管理方法 → 個人ごとの口座 → 状況変化に応じた見直し、の順番で考えると整理しやすくなります。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。