
こんにちは、ふくろう夫婦です!
新NISAは長く続けたいですが、同じ金額を何があっても積み立て続ける必要はないと考えています。
我が家が積立額を変える基準は、株価ではなく家計にどれだけ余剰資金があるかです。
生活防衛資金を取り崩してまでNISAを続けず、収入減や大きな支出があれば減額・停止します。反対に、株価が大きく下がっても家計が黒字なら基本的に続けます。
「NISAは長期で続けることが大切」と聞くと、途中で積立額を減らしたり止めたりするのはダメなのでは、と不安になるかもしれません。
我が家は現在、世帯手取りが約50万円、生活費が約30万円、新NISAを月10万円積み立てています。ですが、この月10万円を何があっても守るつもりはありません。
育休、大きな支出、収入減などで家計の余裕がなくなれば、NISAは減額しますし、必要なら一時停止します。この記事では、なぜ我が家がそう考えているのか、実際の経験と家計の数字から整理します。
我が家にとって大切なのは、NISAを毎月欠かさず積み立てたという記録を作ることではありません。
NISAは、家計に余裕があるときの余剰資金を使って、将来の選択肢を増やすために利用しています。
- 収入が減る
- 大きな支出が発生する
- 家計が赤字になる
- 生活防衛資金を取り崩しそうになる
こうした状況になれば、投資額を見直します。特に、生活防衛資金を取り崩してまでNISAを続けるのは、我が家では順番が逆です。

生活を守るために用意したお金を、NISAを続けるために使ったら、防衛資金の意味をなさないと思っています。自分一人の生活ではないので、NISAはあくまで余剰資金でやります。
我が家は現在、生活防衛資金約200万円と特別費約100万円を合わせ、生活資金として約300万円を現金で確保しています。投資は、その土台を守った後です。
NISAを始めた当初から、今のように明確な資産形成ルールがあったわけではありません。最初は、「とりあえず少額でもいいから始めておこう」くらいの感覚でした。
その少し前、コロナ禍の頃にはPayPayのポイント運用のようなサービスも使っていました。相場が大きく下がったことで、運用していたポイントもかなりマイナスになりました。
ただ、そのとき売ろうとはしませんでした。単純に存在を忘れていた部分もありますが、マイナスの状態で使ってしまうのも、なんとなくもったいなく感じていたからです。
そのまま数年放置していると、あれだけマイナスだったポイントがいつの間にかプラスへ戻っていました。もちろん、これは「下がっても必ず戻る」という話ではありません。ただ、自分の中では、価格が下がったこと自体を理由にすぐ運用をやめる必要はないと感じる一つの経験になっています。
NISAを始めてから少しずつ投資の知識が増え、FIREにも興味を持つようになりました。資産を増やして早く仕事を辞められたらいい、という考え方も面白いと思っていました。
ただ、その後同棲を始め、結婚を考えるようになった頃、「そもそも何のために資産形成しているんだろう」と考えるようになりました。
自分は家庭を持ちたい。将来は子どももほしい。そもそも今の仕事を何としてでも早く辞めたいわけでもありません。そこから、資産形成の目的は、できるだけ早くFIREすることよりも、家庭を持ちながら自分たちの人生を豊かにする選択肢を増やすことへ変わっていきました。
育休を長めに取る。必要なら働き方を変える。家族との時間を優先する。何かあったときも、すぐお金に困らない。そうした選択肢を持つために資産形成をしています。だからこそ、NISAを続けること自体が目的になってしまうのは違うと考えています。
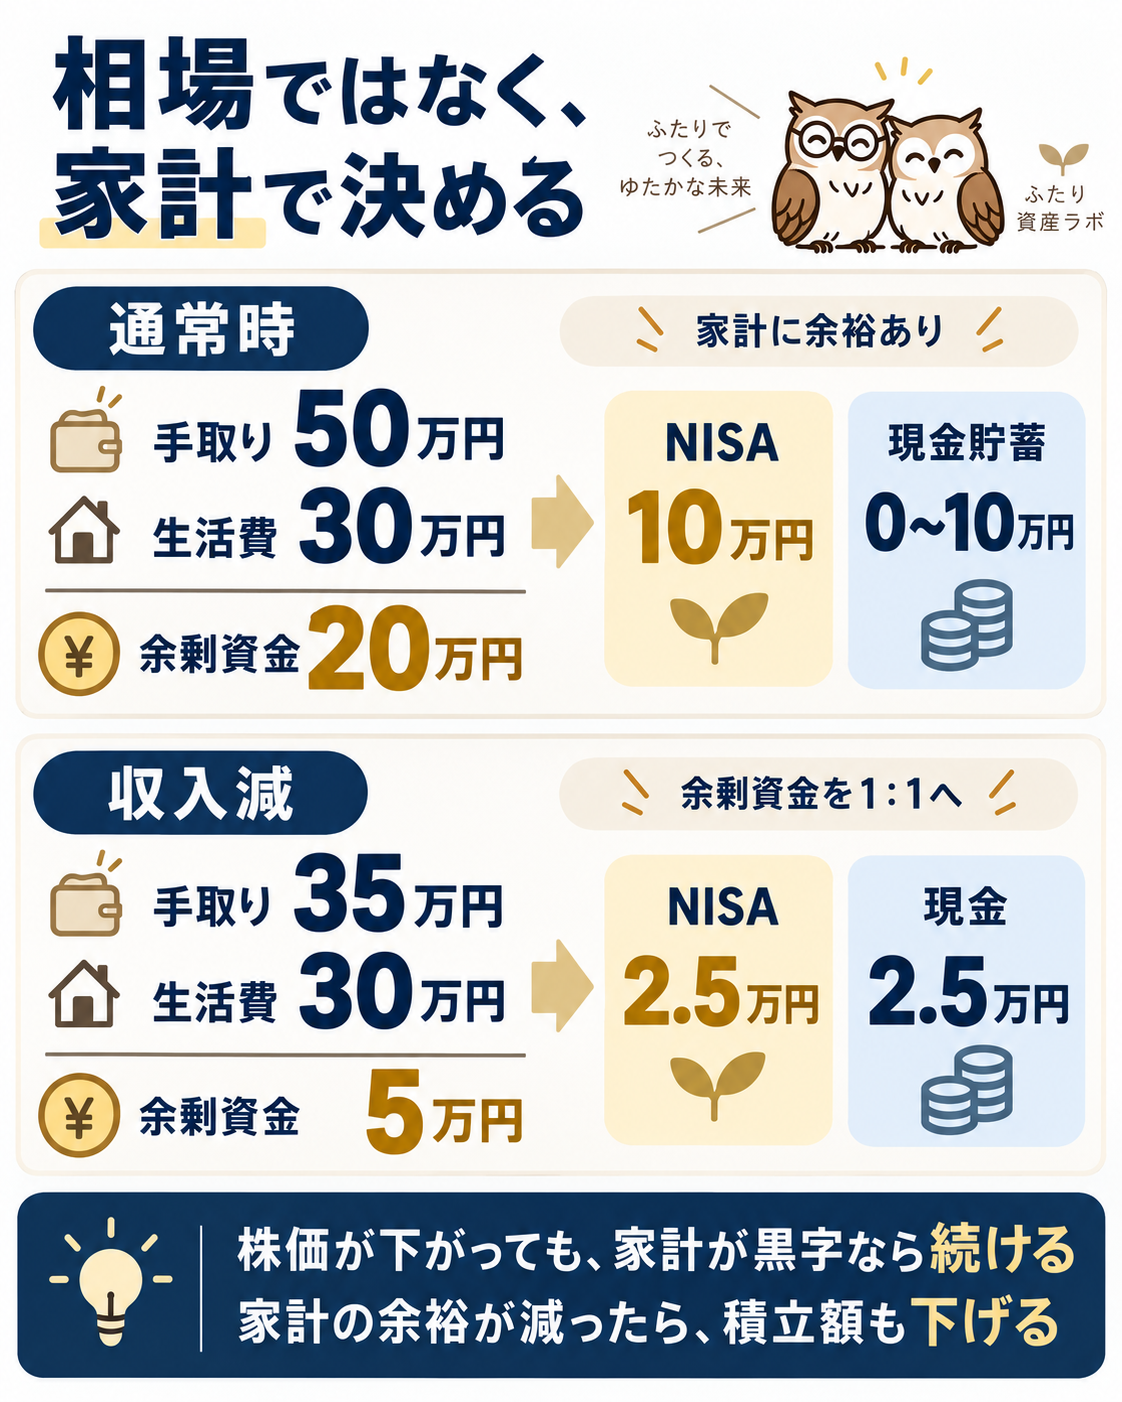
ここは、我が家の中では明確に分けています。相場が悪いことと、家計が悪いことは別です。
例えば株価が30%下がったとしても、収入と生活費が変わらず、家計が黒字なら我が家はNISAを続けます。むしろ株価下落によって株式比率が下がれば、資産配分を見ながら株式を多めに買う可能性があります。
我が家は生活資金300万円を除いた資産について、現金:株式=1:1程度を一つの基準にしています。
具体的に考えてみます。現在の我が家は、世帯手取り約50万円、生活費約30万円、新NISA約10万円/月です。単純化すると、毎月約20万円の余裕があります。
では、一時的な収入減によって世帯手取りが35万円になったらどうするか。生活費が30万円のままなら、余るのは5万円です。
我が家なら、その5万円すべてをNISAには入れません。生活資金を除いた資産を現金:株式=1:1程度にしたいので、現金約2.5万円、NISA約2.5万円という配分を一つの目安にします。
| 家計 | 手取り | 生活費 | 余剰資金 | NISAの例 |
|---|---|---|---|---|
| 通常時 | 約50万円 | 約30万円 | 約20万円 | 約10万円 |
| 収入減 | 約35万円 | 約30万円 | 約5万円 | 約2.5万円 |
つまり、「NISAは10万円と決めたから、収入が減っても10万円」ではありません。その時点で使える余剰資金から、現金と投資のバランスを考えます。逆に、毎月の家計自体が赤字になるなら、NISAを0円にすることもあります。
NISAの積立について考えるとき、「今の金額を続ける」か「全部止める」かの2択で考える必要はないと思っています。
- 余裕が十分あるなら、今までどおり積み立てる
- 余剰資金が減ったら、積立額を減らす
- 収入途絶や大きな支出があれば、必要なら一時停止する
- 家計が戻ったら、再び積立額を増やす
金融庁も、資産形成ではその時点の資産状況や今後のライフプランに適した形で、貯蓄と投資を使い分けることが大切としています。また、NISAの活用事例では、個々人のライフプランに合わせて無理なく資産形成を継続することを重要なポイントとして挙げています。
出典:金融庁「資産形成の基本」
出典:金融庁「NISAの活用事例」
もう一つ分けて考えたいのが、「新しい積立を止めること」と「すでに持っている投資信託などを売ること」です。
2024年からのNISAでは非課税保有期間が無期限です。そのため、今後の買付けを一時的に止めたからといって、すでにNISA口座で保有している商品を同時に売却する必要はありません。
出典:金融庁「NISAを知る」
我が家でも、まず新しく投資する金額を調整することと、すでに持っている資産を取り崩すことは別の判断として考えます。家計が少し苦しくなっただけなら、まず積立額を減らす。それでも現金が足りなければ積立を止める。保有資産の売却は、そのさらに後です。
- STEP1 家計は黒字か:まず、収入から生活費を引いてお金が残っているかを見ます。ここが出発点です。
- STEP2 生活防衛資金を守れているか:投資のために生活防衛資金を取り崩す状態なら、積立額を見直します。
- STEP3 近い将来の大きな支出はないか:出産、育休、家電、引っ越しなど、近いうちに現金が必要なら、その分も先に確保します。
- STEP4 残った余剰資金を現金と投資へ分ける:我が家なら、生活資金を除いた現金と株式が1:1程度になるよう配分します。
- STEP5 余剰資金がなくなれば停止する:赤字家計や収入途絶なら、無理に投資しません。家計が回復すれば、また再開すればいいと考えています。
積立投資は、少額から長期間続けやすい方法です。金融庁も、長期・積立・分散投資を資産形成の基本として紹介しています。一方で、投資には元本割れのおそれがあります。
出典:金融庁「NISAの適切な活用に向けて」
だから我が家も、相場の上下だけを理由に積立を止めるつもりはありません。一方で、長期投資をするために、今の生活を不安定にする必要もないと思っています。
NISAを始めたからといって、この順番が逆になることはありません。
- 相場が下がっただけなら、家計が黒字なら基本的に続ける
- 余剰資金が減れば、NISAも減額する
- 赤字家計や収入途絶、大きな支出があれば一時停止もする
- 生活防衛資金を取り崩してまで投資しない
- 家計が戻ったら再開する
我が家が見ているのは、株価よりも自分たちの家計です。
資産形成を始めた頃は、とりあえず少額からNISAを始め、途中ではFIREにも興味を持ちました。でも、同棲・結婚を経て、資産を増やす目的も変わりました。
今は、家族と暮らしながら、自分たちの人生の選択肢を増やすために資産形成をする。そう考えています。
その目的から考えれば、NISAを一時的に減らしたり止めたりすることは、資産形成の失敗ではありません。むしろ、生活を守りながら長く資産形成を続けるための調整だと考えています。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。