
こんにちは、ふくろう夫婦です!
我が家では、共働きの生活費を50:50で折半せず、収入差に合わせて夫:妻=6:4を目安にしています。
生活費だけでなく、特別費・NISA・現金貯金まで含めて家計全体で考えています。
6:4は固定ルールではなく、休職や育休などで収入が変われば負担割合も見直します。
「共働きなら生活費は半分ずつにするべき?」「収入に差があるなら、どちらかが多く負担した方がいい?」
夫婦で家計を一緒にしようとすると、最初に迷いやすいのが生活費の分け方です。50:50で折半する方法もあれば、収入比で分ける方法、家賃は夫・食費は妻のように項目ごとに担当する方法もあります。
我が家は、結婚・同棲を始めた当初から夫:妻=6:4を目安にしてきました。理由は単純で、収入差がおおよそ6:4だったからです。
この記事では、我が家がなぜ折半にしなかったのか、実際にどう家計を分担しているのか、そして休職や将来の育休などで収入が変わったときにどう考えるのかまで整理します。

この記事ではこんなことがわかります
- 共働き夫婦の生活費を50:50にしなくてもいい理由
- 我が家が夫:妻=6:4にしている考え方
- 生活費だけでなくNISA・貯金まで含めて考える理由
- 休職・育休などで収入が変わったときの見直し方
- 自分たちに合う負担割合を決める3ステップ
この記事は、資産形成ロードマップのSTEP2「整える」にあたる内容です。生活費の金額だけではなく、夫婦でお金をどう管理するかという家計の仕組みを扱います。
我が家では、結婚・同棲当初から夫:妻=6:4を目安にしています。
一度50:50を試して不満が出たから変更したわけでも、家賃・食費などを項目ごとに分けた結果6:4になったわけでもありません。
当時から収入差がおおよそ6:4だったため、「収入に差があるなら、負担額にもある程度差をつける」という考え方をそのまま家計に当てはめました。
通常時の目安は夫:妻=6:4です。
- 比率は収入差を基準に決める
- 6:4を絶対の数字にはしない
- 収入状況が変われば再設計する
ここで大事なのは、「6:4なら公平」という話ではないことです。我が家にとって、その時点では6:4が一番説明しやすく、納得しやすい数字だったというだけです。
収入差が5:5なら50:50でもいいですし、7:3ならそれに近い負担にする考え方もあります。数字を先に決めるのではなく、収入や生活状況から比率を決めるという順番です。
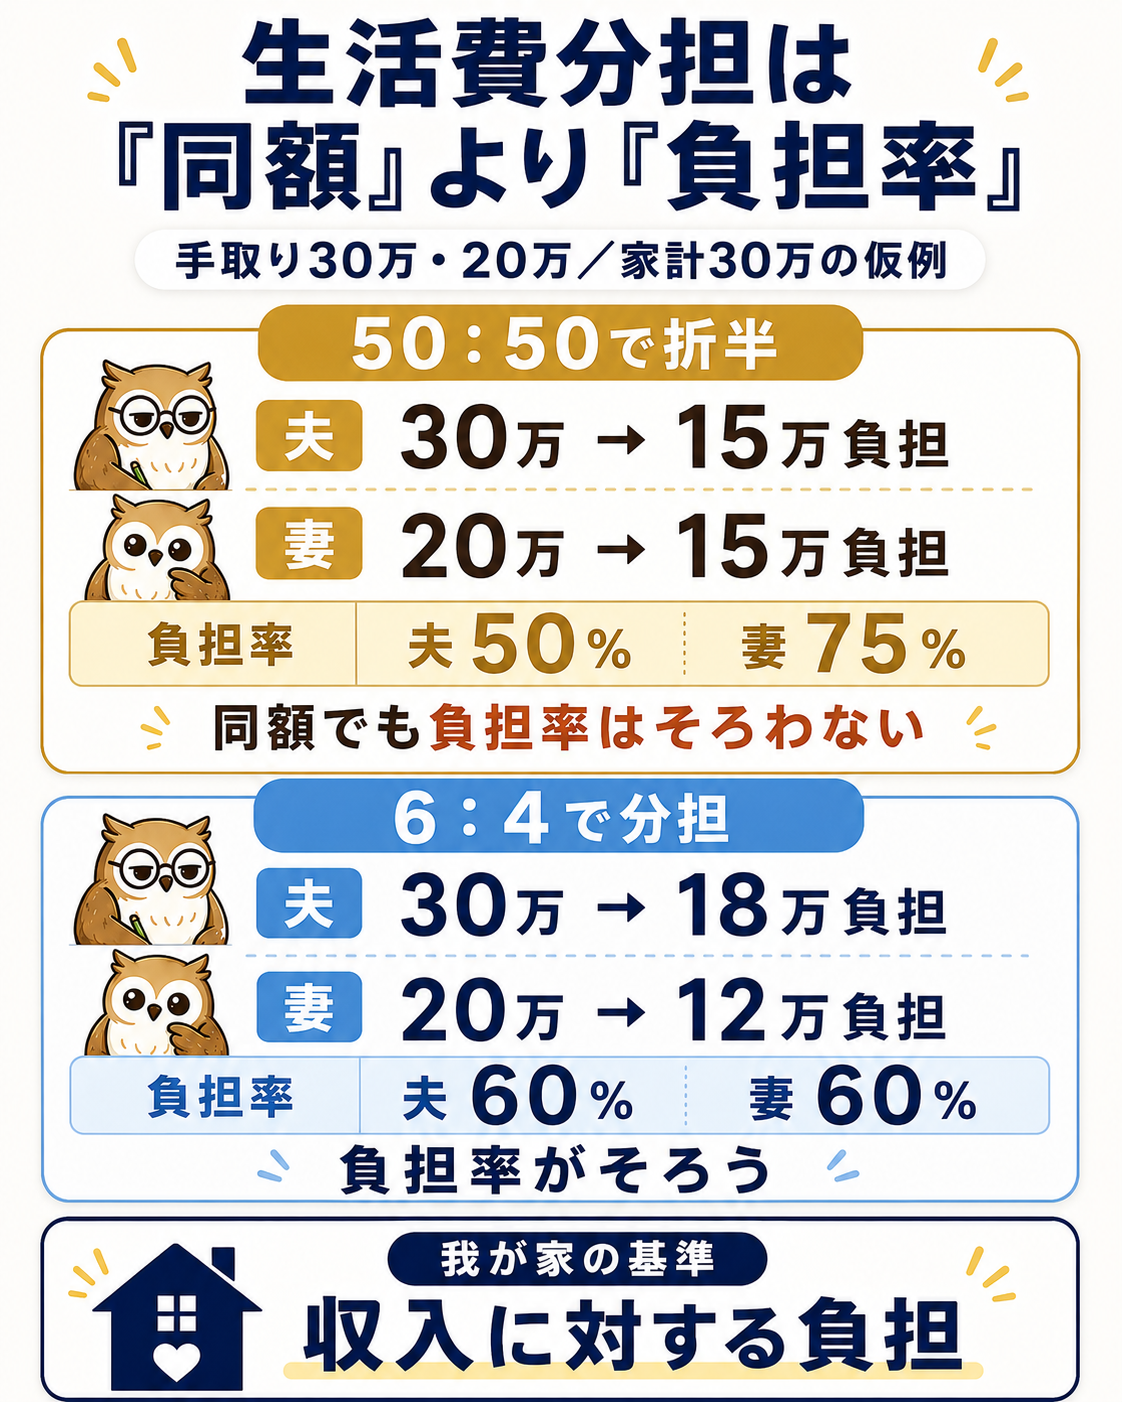
我が家が50:50ではなく6:4を選んだ一番の理由は、同じ金額を出すことと、同じ程度の負担になることは別だと考えたからです。
例えば、手取り30万円と20万円の夫婦が、それぞれ15万円ずつ家計に入れるケースを考えてみます。
| 手取り | 負担 | 手元残額 | 負担率 |
|---|---|---|---|
| 30万円 | 15万円 | 15万円 | 50% |
| 20万円 | 15万円 | 5万円 | 75% |
支払額だけを見れば完全な折半です。しかし、収入に対する負担率は50%と75%に分かれます。片方には15万円が残り、もう片方には5万円しか残りません。
もちろん、これだけで公平・不公平を決められるわけではありません。家事や育児の分担、個人で負担している支出、夫婦それぞれの価値観もあります。
それでも我が家では、「共働きだから50:50」と先に割合を決めないことにしました。それぞれの収入を見て負担を決める方が納得しやすいと考えたからです。
(出典:ソニー生命「20代・30代共働き夫婦の生活意識調査2025」より)
つまり、世間で最も多い方法をそのまま選ぶ必要はありません。大切なのは、自分たちの収入や家計に合う基準を持つことです。
我が家の分担で、もう一つ特徴的なのが「生活費だけを分けて終わり」にしていないことです。
家賃、食費、水道光熱費といった毎月の支出だけ6:4にしても、将来に向けたお金を片方だけが負担していれば、家計全体では同じ比率になりません。
我が家では、日常の生活費だけでなく、将来に残すお金まで含めて「夫婦の家計」として見ています。
- 毎月の生活費
- 旅行・家電などの特別費
- 新NISAの積立
- 現金貯金
例えば今月の支払いが多かったとしても、それだけで「夫が払いすぎた」「妻が払いすぎた」とは考えません。最終的に夫婦全体として、生活費を払いながら必要な貯金や投資ができているかを見ます。
我が家にとって家計管理のゴールは、毎月の精算を完全に一致させることではなく、夫婦全体の資産が計画どおり積み上がる状態を作ることです。
我が家は共通口座を作っていません。
日常の支払いは片方のクレジットカードなどに集約し、Money Forwardで家計全体を確認しています。そのうえで必要な金額を夫婦間で調整する形です。
共通口座を作る方法も分かりやすいと思いますが、我が家では「口座を一つにすること」よりも、「夫婦双方がお金の流れを把握できること」の方を重視しています。
- 家計全体のお金の流れが見える
- 夫婦双方が資産状況を把握できる
- 大きな支出について相談できる
- 将来の目標を共有できる
資産状況は約3か月に1回共有し、3万円以上の大きな買い物は基本的に事前相談しています。一方で、美容や趣味、PC・ガジェットなど、それぞれが自分のお金で楽しむ部分には干渉しすぎないようにしています。
「全部を共有する」か「完全に別財布にする」かの二択ではなく、共有する範囲と個人に任せる範囲を決めておくことで、共通口座なしでも家計は回せています。
6:4という数字は、我が家の通常時のルールです。
しかし、ずっと6:4を守ることを目的にはしていません。
実際、妻が仕事の影響で休職し、収入が大きく変わった時期には、夫である私が家計を全額負担しました。
このときは「普段6:4だから、休職中も4割負担してもらう」とは考えませんでした。6:4にしている理由そのものが収入差を反映するためなので、収入状況が変われば割合も変えるのが自然だと考えています。
この経験から、家計ルールは細かく固定するよりも、「何を基準に見直すか」を決めておく方が使いやすいと感じています。
今後、我が家で大きく家計が変わる可能性があるのが育休です。
現在は共働きですが、育休を取れば通常勤務時とは収入の入り方が変わります。一定の要件を満たせば育児休業給付や出生後休業支援給付などを受けられる場合があるため、「育休=収入ゼロ」と単純化することもできません。
(出典:厚生労働省「育児休業等給付について」より)
そのため我が家では、今の6:4をそのまま育休中にも当てはめる予定はありません。
- 育休中の実際の手取り
- 受け取れる給付
- 出産後に増減する生活費
- NISAをどこまで継続するか
- 現金貯金をどこまで優先するか
こうした数字を確認したうえで、その時点で無理のない負担割合に組み直すつもりです。
結婚したときに作った家計ルールが、出産・育休・時短勤務の時期まで最適とは限りません。生活が変われば、家計も変えていい。その前提を夫婦で共有しておくことが大切だと考えています。
ここまで我が家の例を紹介してきましたが、6:4という数字をそのまま真似する必要はありません。
大切なのは、自分たちの家計に合う分担を決められることです。我が家の考え方を一般化すると、次の3ステップで整理できます。
最初に決めたいのは「何対何にするか」ではなく、何を夫婦のお金として扱うかです。
- 家賃
- 食費
- 水道光熱費
- 日用品
- 旅行・家電などの特別費
- 貯金
- 投資
日常生活費だけを共同負担にする家庭もあれば、我が家のように資産形成分まで含める家庭もあります。ここが決まっていないまま割合だけ決めると、「生活費は折半だけど貯金は片方だけ」というようなズレが生まれやすくなります。
次に、それぞれの手取りと負担額を並べます。
見るべきなのは「いくら払っているか」だけではありません。「負担額 ÷ 手取り収入」で、収入に対して何%を家計に入れているかも確認すると、負担感の差が見えやすくなります。
収入がほぼ同じなら50:50でも分かりやすいですし、収入差が大きいなら収入比を一つの基準にできます。
最後に、比率そのものより「いつ見直すか」を決めます。
- 昇給・転職で収入差が変わった
- 休職した
- 育休を取った
- 子どもが生まれた
- 時短勤務になった
家計は長く続けるものなので、最初から永久に使える比率を決める必要はありません。変化が起きたときに計算し直せるルールの方が、実生活では使いやすいと考えています。
ここまで折半しない理由を書いてきましたが、50:50そのものを否定しているわけではありません。
夫婦の収入がほぼ同じで、共同で負担する範囲も明確なら、折半は非常にシンプルで管理しやすい方法です。収入差があっても、夫婦双方が納得しているなら50:50でも問題ありません。
反対に、6:4や7:3にしたとしても、片方だけが不満を感じているなら良い家計ルールとは言えません。
大切なのは、「共働きだから折半」「夫の方が稼いでいるから全部払う」といった形だけで決めないことです。
収入・支出・貯金・投資まで数字にして、夫婦のどちらにも無理がない状態を作る。それが家計管理の目的だと思っています。
この記事では、共働き夫婦の生活費分担について、我が家の6:4ルールと実際の経験を紹介しました。
- 我が家は収入差に合わせて夫:妻=6:4を目安にしている
- 生活費だけでなく、特別費・NISA・現金貯金まで家計全体で考える
- 妻の休職時には6:4をやめ、夫が家計を全額負担した
- 育休などで収入が変われば、負担割合も見直す
- 50:50・6:4の数字より、夫婦双方が納得して続けられることを優先する
我が家にとって6:4は「正しい割合」ではなく、今の収入状況を数字にした結果です。
だから、収入や働き方が変われば家計ルールも変えます。
生活費の分担で迷ったら、まずは折半かどうかを決めるのではなく、「どこまでを夫婦のお金にするか」「それぞれの収入に対して無理のない負担はいくらか」を数字にしてみると整理しやすくなります。
家計ルールは、一度決めて守り続けるものではありません。生活の変化に合わせて、夫婦で何度でも再設計できる形にしておくこと。それが我が家では一番続けやすい方法でした。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。