
こんにちは、ふくろう夫婦です!
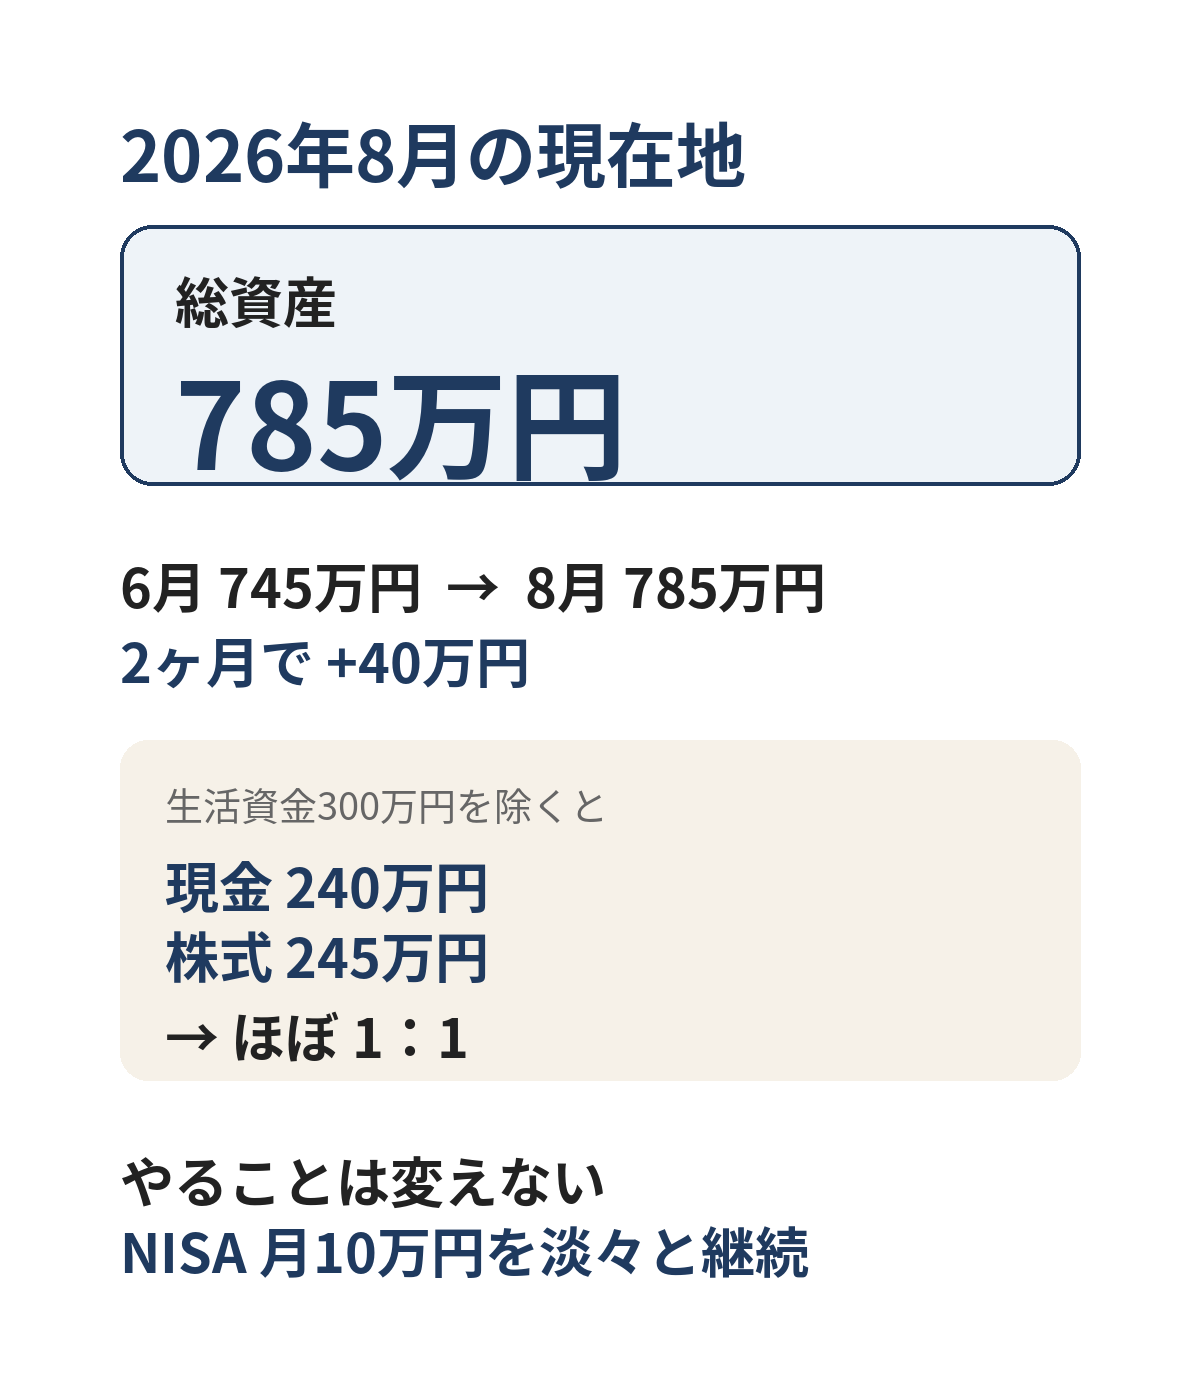
2026年8月末の総資産は785万円。6月の745万円から2ヶ月で40万円増えました。
7月・8月も新NISAを月10万円ずつ継続。相場や資産額に一喜一憂せず、これまでの方針を変えていません。
資産形成の目的は数字を増やすことだけではなく、「一時的に収入がなくても大丈夫」「将来は育休を長めに取りたい」と思える選択肢を作ることだと考えています。
「20代共働き夫婦は、実際どれくらい資産を持っているのか」「毎月投資している家庭の資産は、どんなペースで増えていくのか」他の家庭の資産額が気になる方もいると思います。
我が家では、世帯手取り約50万円、生活費約30万円を一つの基準にしながら、毎月10万円を新NISAで積み立てています。
ただ、最近は毎月の資産額そのものを以前ほど気にしなくなりました。大切にしているのは、資産額の上下よりも、決めたルールを無理なく続けられているかです。
この記事では、2026年8月時点の資産状況と、6月からの変化、今後の目標についてまとめます。
| 項目 | 金額 |
|---|---|
| 総資産 | 785万円 |
| 現金 | 540万円 |
| 株式・投資信託 | 245万円 |
| 7月の新NISA積立 | 10万円 |
| 8月の新NISA積立 | 10万円 |
6月時点では、総資産745万円、現金525万円、株式・投資信託220万円でした。
| 項目 | 6月 | 8月 | 増減 |
|---|---|---|---|
| 総資産 | 745万円 | 785万円 | +40万円 |
| 現金 | 525万円 | 540万円 | +15万円 |
| 株式・投資信託 | 220万円 | 245万円 | +25万円 |
6月から8月までの2ヶ月で、総資産は40万円増えました。今回は株価の大きな上昇によって増えたという感覚はあまりありません。いつもどおり給料から貯金しながら、7月・8月も新NISAへ10万円ずつ積み立てた結果です。
7月と8月も、新NISAの積立額はこれまでと同じ月10万円です。
円高や株安など相場が動くことはありますが、それを理由に積立額を増やしたり減らしたりはしていません。そもそも最近は、今の総資産が毎日いくらになっているかも、そこまで気にしていません。

長期で資産形成する以上、短期の値動きよりも、自分たちで決めた積立を続けられているかを大切にしています。
新NISAについても、満額投資すること自体を目標にはしていません。生活資金や今後のライフイベントも考えながら、現在は月10万円がちょうどよいと考えています。
7〜8月の大きなイベントとしては、夏休みに国内旅行へ行きました。もちろん旅行にはお金がかかりますが、今回については家計全体から見れば、資産形成の方針を変更するほどの支出ではありませんでした。
- NISAを止める
- 株式を売る
- 貯金計画を変更する
といった対応はしていません。
我が家では、旅行など予定できる支出も考えながら、生活防衛資金200万円+特別費100万円=生活資金300万円を現金で確保しています。
我が家では、生活資金300万円を除いた資産について、現金:株式=1:1程度を一つの基準にしています。
現金540万円から生活資金300万円を差し引くと、投資に回す可能性のある現金は240万円です。
- 現金:240万円
- 株式・投資信託:245万円
- ほぼ1:1
6月時点では現金225万円:株式220万円だったため、2ヶ月経っても大きくバランスは崩れていません。今回は株式を売ったり、積立額を変更したりといったリバランスも行いませんでした。
資産配分が自分たちの基準から大きく外れていないのであれば、調整するために無理に何かをする必要はないと考えています。
総資産785万円まで増え、800万円も近づいてきました。ただ、今は「あと15万円で800万円」といったことを強く意識しているわけではありません。
ある程度の現金を確保できたことで、最悪、一時的に収入が得られない期間があってもすぐには困らないと思えるようになりました。
この余裕は、単純に資産額が増えたという以上に大きいと感じています。仕事についても、「収入が途切れたらすぐ生活できなくなる」という状態ではないと思えるだけで、余裕を持って向き合いやすくなりました。
資産形成というと「何万円増えたか」「何%運用できたか」に目が向きがちです。もちろん数字は大切です。ただ我が家にとっては、資産が増えたことで人生の選択肢が増えていることの方が、今は重要になっています。
今後、子どもができた場合には、育児休暇をできるだけ長めに取りたいと考えています。実際にどれくらい取得するかはまだ決まっていません。働き方や収入も変わる可能性があります。
だからこそ、子どもが生まれる前の今の時期に、無理のない範囲で資産を作っておきたいと考えています。
もちろん、そのために今の生活を極端に切り詰めるつもりもありません。今回も夏休みに旅行へ行きました。今の生活も楽しみながら、将来の選択肢も増やしていく。我が家では、その両方を続けられる資産形成を目指しています。
長期的には、40歳までに総資産3,000万円を目標にしています。ただ、3,000万円だけを見ていると、まだかなり先です。そこで今は、まず総資産1,000万円を一つの節目として意識しています。
現在785万円なので、あと215万円です。もちろん、1,000万円をできるだけ早く達成するために、投資額を無理に増やすつもりはありません。
我が家が大切にしたいのは、子どもが生まれるなど家計の条件が大きく変わる前の今の時間を、資産形成にうまく使うことです。今は夫婦ともに働いているからこそ、今できる貯金・投資を続け、将来条件が変わったらそのときに再設計します。
他の家庭の資産公開を見ると、「自分は少ないのではないか」と気になることもあるかもしれません。ただ、家族構成や収入、生活費、今後の予定が違えば、必要な資産額も変わります。
- 決めた積立を無理なく続けられているか
- 必要な現金を確保できているか
- 資産が将来の選択肢につながっているか
我が家の場合は、生活資金300万円を現金で確保し、新NISAを月10万円積み立て、生活資金を除いて現金:株式=1:1程度を目安にしています。このルールを継続できているので、毎月の資産額が少し上下しても、そこまで気にする必要はないと考えています。
- 総資産:785万円
- 現金:540万円
- 株式・投資信託:245万円
- 6月から:+40万円
- 7月・8月のNISA:各10万円
- 生活資金を除いた現金240万円:株式245万円でほぼ1:1
そして最近は、総資産が毎月いくらになっているかよりも、「この資産があることで、どんな選択ができるか」を考えることが増えています。
一時的に収入が減っても慌てなくていい。将来、子どもができたら長めに育休を取ることも考えられる。そのための余白を作ることが、今資産形成を続けている理由の一つです。
次の節目は、まず1,000万円。ただし、焦って投資額を増やすのではなく、これまでどおり生活を楽しみながら、淡々と積み上げていきます。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。