
こんにちは、ふくろう夫婦です!
育休中も、現在の生活費分担をそのまま維持する必要はない
我が家では、その時点の給与・給付を含めた収入状況から負担割合を考え直す
資産形成より、まず家計が無理なく回ることを優先する
生活費が厳しければ、NISAも月10万円に固定せず減額を考える
「何対何が公平か」より、夫婦全体で家計を維持できるかを見る
我が家では普段、夫婦の収入差に合わせて、生活費を夫:妻=6:4程度で負担しています。
ただ、この6:4は「共働き夫婦ならこの割合がおすすめ」という意味ではありません。あくまで、今の我が家の収入差がおおよそ6:4だから採用しているだけです。
そのため、将来育休を取って夫婦の収入が変われば、6:4という割合も変えるつもりです。

この記事では、妻の休職時に6:4から10:0へ変えた実体験をもとに、育休中の生活費分担をどう再設計するか考えます。
我が家では、普段の生活費を夫:妻=6:4程度で負担しています。理由はシンプルで、収入差がおおよそ6:4だからです。
50:50を一度試して合わなかったわけでも、6:4という割合に特別な根拠があるわけでもありません。「収入が違うなら、負担額もその差に合わせよう」という考えから決めました。
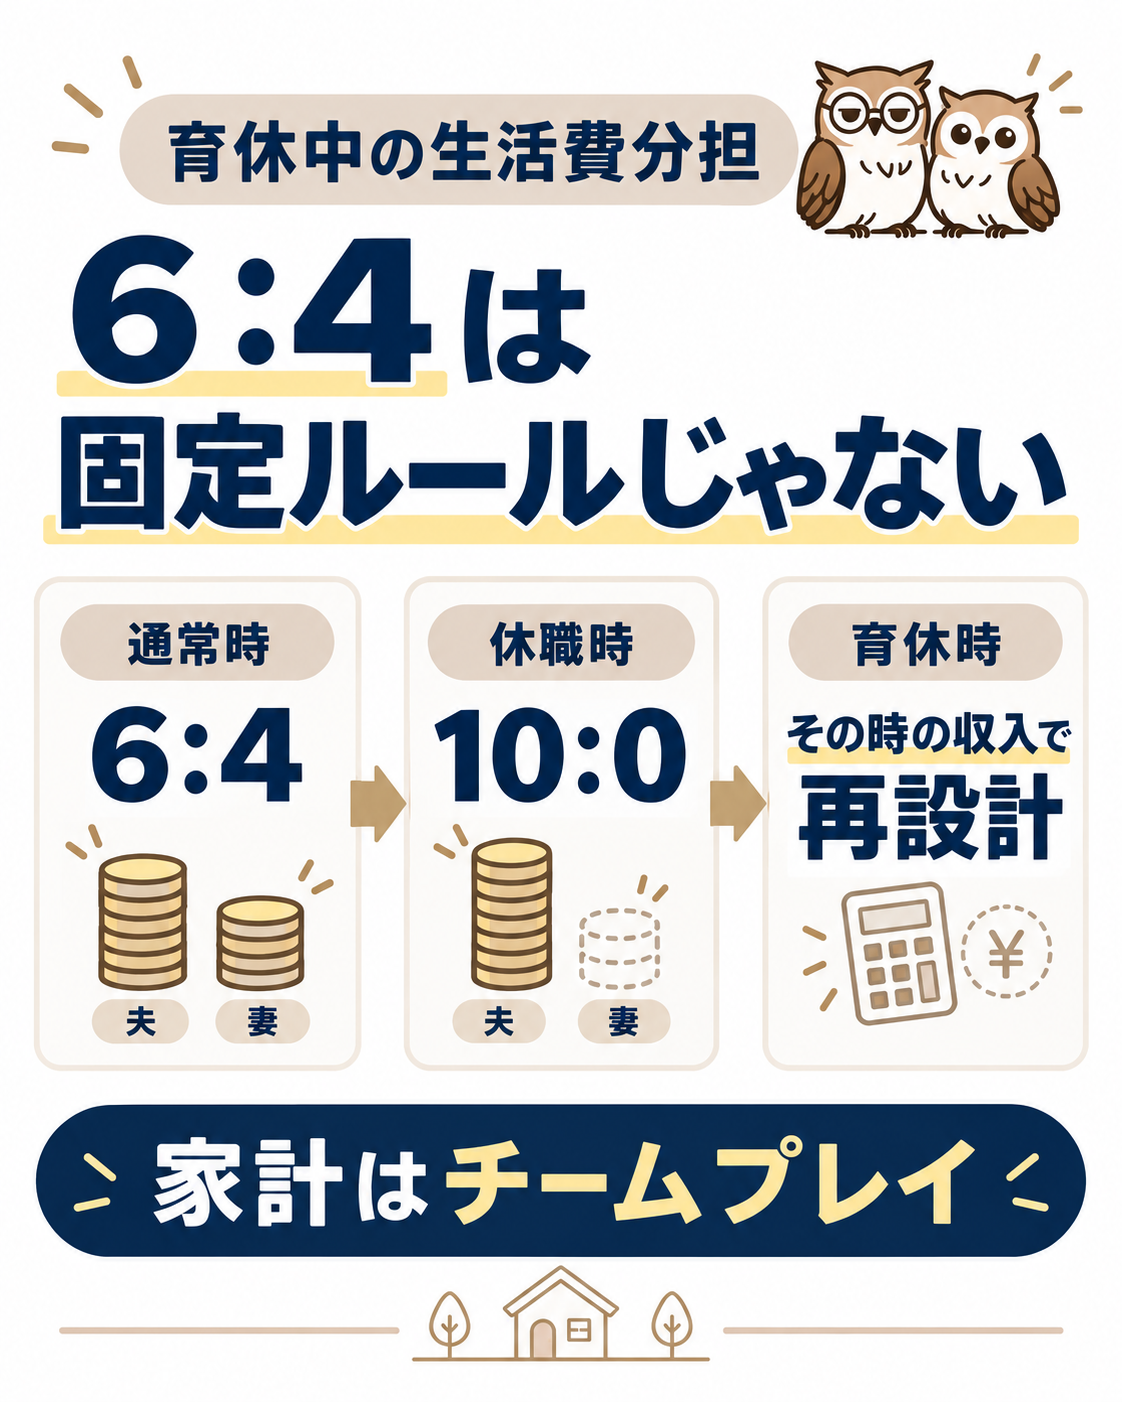
ただし、この割合を固定ルールとは考えていません。実際、妻が仕事の影響で休職し、収入が途絶えた時期には、夫が生活費をすべて負担しました。
通常時:夫:妻=6:4
妻の休職時:夫:妻=10:0
このとき、「普段6:4なのだから、少しでも妻にも負担してもらおう」とは考えませんでした。収入がなくなっている以上、夫が負担するのが自然だと考えていました。
それ以上に優先したかったのは、お金の話ではなく心身を回復させることでした。
夫側にも、「自分だけ生活費を払うのは不公平だ」という感覚はありませんでした。もちろん家計全体を見れば、「今月はいつものように黒字にするのは難しいかもしれない」とは考えます。
ただ、それと「自分だけ負担して損をしている」という感覚は別です。我が家では、結婚して家族になった以上、お金についてもチームプレイだと考えています。
ただし、この経験から「収入がなくなったら全部パートナーに払ってもらえばいい」と一般化するつもりはありません。我が家が10:0へ変更できたのには条件がありました。
- 夫の収入だけでも基本的な生活費をまかなえる
- 生活防衛資金を確保していた
- 休職期間がそれほど長期間ではなかった
我が家は生活資金として300万円を現金で確保しています。毎月の収支だけではなく、収入が一時的に減っても生活を続けられる現金があることが、家計ルールを柔軟に変えられる理由のひとつになっています。
休職したから突然10:0という特殊な家計になったというより、収入が変わったので、その状況に合わせて家計も変えたという感覚に近いです。
この経験があるため、将来育休を取った場合にも、現在の6:4をそのまま維持するつもりはありません。
我が家では現時点で、夫6ヶ月前後・妻1年前後の育休をひとつの候補として考えています。ただし、期間はまだ未確定です。
実際に育休へ入れば、給与や育児休業給付によって、夫婦それぞれに入ってくる金額も通常時とは変わります。
そのため、育休中に実際に入ってくるお金を確認して、その時点の収入比率を基準に負担を決め直すつもりです。
出典:厚生労働省「育児休業等給付について」
出典:厚生労働省「Q&A~育児休業等給付~」
また、一定の要件を満たして出生直後に育児休業を取得する場合などには、出生後休業支援給付が加わり、既存の給付と合わせて給付率80%、手取り10割相当となる仕組みがあります。
出典:厚生労働省「出生後休業支援給付の簡易診断(要件確認)」
現在の我が家は、新NISAへ毎月10万円を積み立てています。ただ、育休に入ったあともこの金額を絶対に維持するつもりはありません。
資産形成は大切ですが、育休中まで無理をして続けるものではないと考えています。仮に月10万円では家計が厳しければ、月5万円のように積立額を減らすことも考えます。
これは「NISAを続けるか、やめるか」の二択ではありません。その時点で生活費、給与・給付、現金、現金と株式の資産配分を見て調整します。
余剰資金があれば、これまで通りNISAや現金貯蓄へ回します。なければ無理をしません。我が家にとって資産形成は、生活の余剰資金で行うものだからです。
育休中の生活費について、「50:50が公平なのか」「収入比率で分けるのが公平なのか」という問いもあります。ただ、我が家では、そもそも何をもって公平とするのかが難しいと感じています。
特に出産・育児では、夫婦の状況を単純な収入だけで比較できないこともあります。出産する側には産前産後休業があり、その後の育休期間も夫婦で同じになるとは限りません。
だから我が家では、「夫はいくら払った、妻はいくら払った」よりも、夫婦全体として、この時期を無理なく乗り越えられるかを見たいと考えています。
妻の休職時も、「今月は夫の負担が多い」ではなく、「今は家族として妻の回復を優先する時期」と考えていました。
ここまでは、あくまで育休前の現在考えていることです。実際に育休へ入ったとき、自分たちが今と同じように冷静でいられるかは分かりません。
今の我が家には生活資金300万円があり、「これだけ備えていれば、育休があっても大丈夫だろう」と考えています。
一方で気になっているのが、収入が下がっている時期に株価暴落まで重なった場合です。
- 子どもが生まれた
- 生活費が以前より増えた
- 育休で収入が下がった
- 資産額も株価下落で大きく減った
こうした状況が同時に来たとき、本当に今と同じ感覚でいられるかは分かりません。数字上は十分な生活資金があったとしても、家族が増えれば同じ金額に感じる安心感が変わる可能性もあります。
だからこそ我が家では、NISAの非課税枠を最大限使うことより、一定の現金を手元に残すことを重視しています。現金は、相場が悪い時期でも必要に迫られて株を売らなくて済む余白にもなると考えています。
- 育休中に給与・給付を含めて実際いくら入るか確認する
- 夫婦の収入状況から生活費負担を再設計する
- 子どもが生まれた後の実際の生活費を見る
- 余剰資金があればNISA・現金貯蓄へ回す
- 余裕がなければNISAなどの積立額を調整する
- それでも不足するなら生活資金を使う
我が家の通常時の生活費分担は6:4です。でも、この数字自体にはそれほど意味はありません。妻が休職したときには10:0になりました。将来育休に入れば、また違う割合になる可能性があります。
大切なのは、最初に決めた割合を守り続けることではなく、家族の状況が変わったときに家計も変えられることだと考えています。
結婚、休職、出産、育休、時短勤務。共働き夫婦の収入は、ずっと同じとは限りません。だから我が家では「公平な負担割合」を一度決めて完成とは考えず、その都度家計全体を見直します。
家族のお金は、どちらが多く払ったかを競うものではありません。その時々で余力のある方が支えながら、家族全体として前へ進めればいい。今のところ、それが我が家の家計管理に一番合っている考え方です。
- 6:4は我が家の現在の収入差に合わせただけの数字
- 妻の休職時には実際に10:0へ変更した
- 育休中は給与・給付を含めた実収入から再設計する
- 資産形成は無理に続けず、NISAの減額も選択肢にする
- 生活資金は、収入減や相場下落にも対応する余白として持つ
- 「何対何が公平か」より、家計全体が無理なく回るかを見る
我が家もまだ実際の育休を経験したわけではありません。生活費がどれだけ増えるのか、実際にいくら給付されるのか、子どもがいる状態で資産が減ったときにどう感じるのか。分からないことも残っています。
だからこそ、今の6:4というルールを固定するのではなく、状況が変わったときに数字を見てもう一度設計するつもりです。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。