
こんにちは、ふくろう夫婦です!
同棲前の貯金は、引っ越しに必要なお金+同棲後に残す生活資金で考える
私たちは2人で約80万円使ったが、事前に多めの現金を準備していたため不安は小さかった
我が家なら今は、引っ越し費用の見込み額+半年程度生活できるお金を一つの基準にする
同棲を考え始めると、「いくら貯金してから始めればいい?」「100万円くらいあれば足りる?」「引っ越しで貯金を使い切っても大丈夫?」と、お金のことが気になります。
私たちも同棲前は、お互い100万円ずつ貯めることを一つの目標にしていました。実際に同棲を始めたときに使ったのは、2人合わせて約80万円です。
ただ、今振り返ると大切だったのは「100万円」という金額そのものではありません。同棲に使うお金と、使ったあとに残すお金を分けて考えることが重要だったと感じています。

この記事ではこんなことがわかります
- 我が家が同棲開始に実際いくら使ったか
- 引っ越し費用だけ貯めれば十分ではない理由
- 自分たちに必要な同棲前の貯金額を考える順番
私たちが同棲したのは、まだ社会人になってそれほど時間が経っていない頃でした。当時は、「とりあえず、お互い100万円ずつ貯めよう」と考えていました。
100万円という数字を細かく計算して決めたわけではありません。考えていたのは、引っ越し費用は問題なく払えるようにすることと、引っ越したあとにもある程度の現金を残すことでした。
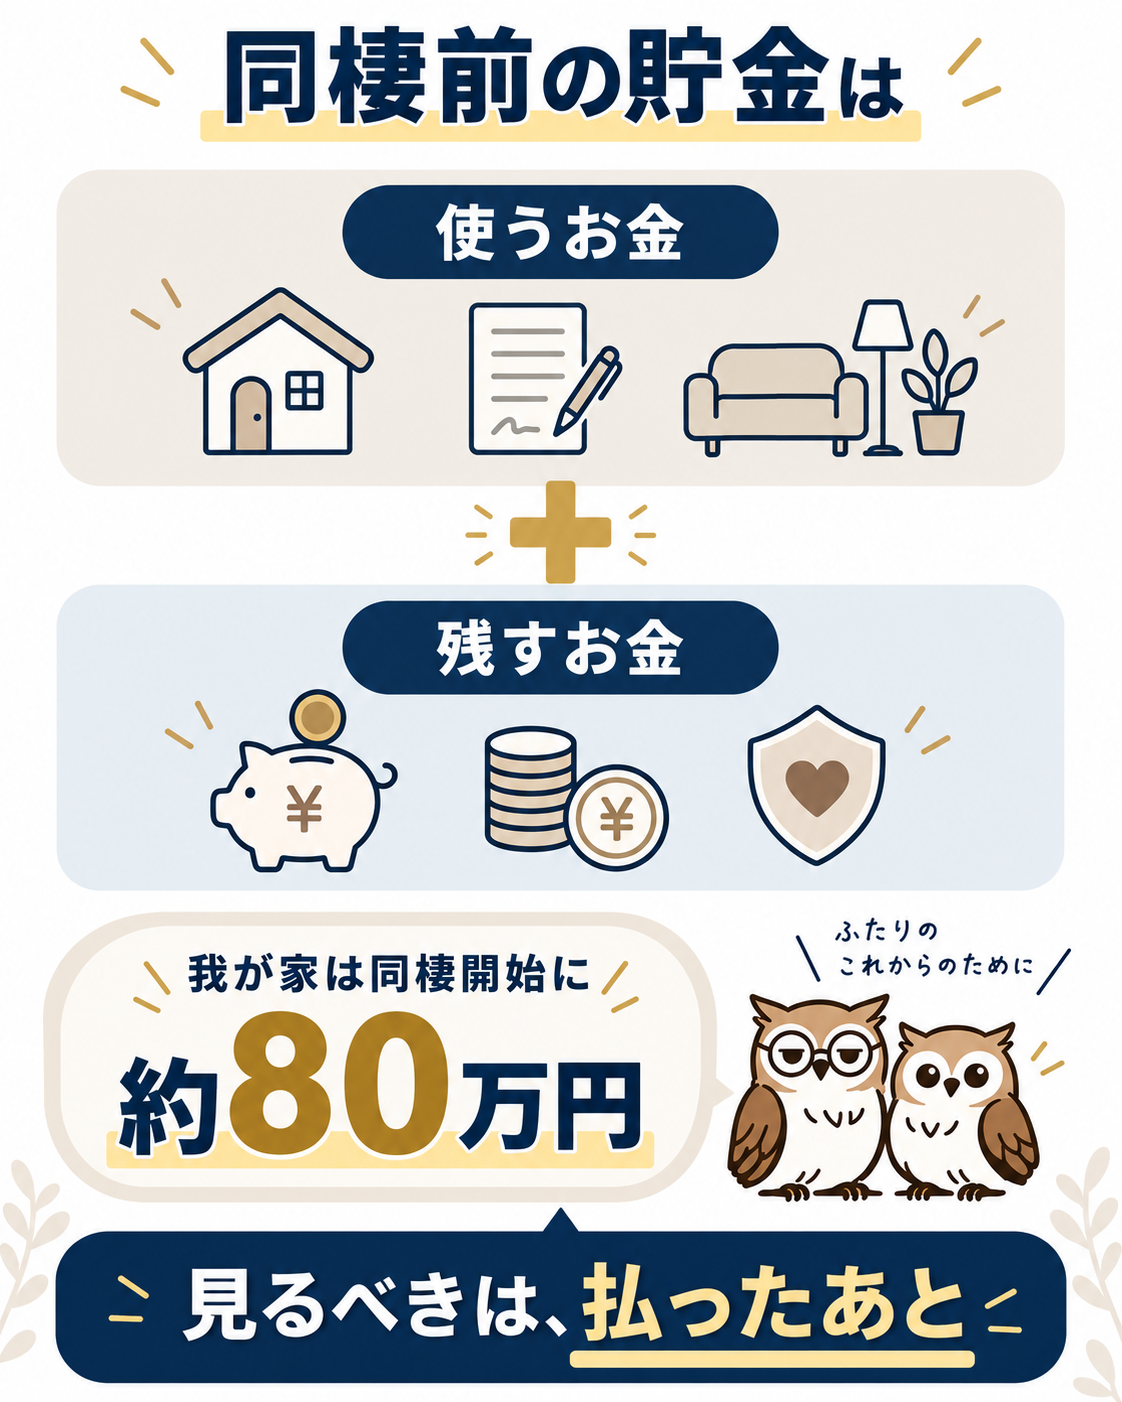
実際に使ったのは2人合わせて約80万円でした。
- 敷金・礼金・仲介手数料など、引っ越し関連:約50万円
- 家具・家電・日用品:約30万円
- 引っ越し業者は利用しなかった
当時は2人の収入に今ほど大きな差がなかったため、同棲開始時の費用は基本的に折半しました。
約80万円は、社会人になって間もない頃の私たちにとって小さな金額ではありません。それでも、支払ったときに「一気にお金がなくなって怖い」という感覚はあまりありませんでした。
もともと使う予定のお金として準備していて、むしろもっとかかると多めに見積もっていました。約80万円で済んで、ほっとした感覚の方が強かったです。
この経験から、大きな支出そのものよりも、予定していない支出によって必要なお金までなくなる状態の方が怖いと考えるようになりました。使うことが分かっているお金は、投資とは分けて現金で準備しておくようにしています。
家具・家電・日用品には合計で約30万円使いました。実際に買ってみると、価格については想像と違う部分もありました。
テレビは「3万円くらいでもYouTubeなどを見られるものが買えるんだ」と思っていたより安く感じました。一方、大きめの冷蔵庫は想像より高く、ドラム式洗濯機も検討するとかなり高いと感じました。最終的には家の都合もあり購入していません。
この経験からも、「家具家電には○万円必要」と一律に決めるのは難しいと思っています。すでに持っている家電を使う人もいれば、一から買いそろえる人もいるからです。
出典:SUUMO「二人暮らしの初期費用はいくら?」
我が家の約80万円もこの範囲には入っていますが、「だから同棲には80万円あればいい」とは考えていません。私たちは引っ越し業者を利用しなかった一方、家具・家電は一通り購入しています。条件が変われば必要額も変わります。
出典:国土交通省「賃貸住宅標準契約書」
仮に同棲費用の見積もりが80万円だったとしても、貯金が80万円になった瞬間に80万円を全部使うという準備は、私たちならしません。引っ越した翌月からも生活は続くからです。
- 家賃や食費、水道光熱費などの日常生活費
- 家電の故障
- 病気やケガ
- 仕事を休む可能性
- 想定外の買い物
そのため、同棲前の貯金は、同棲に使うお金と、使わずに残すお金を分けて考える必要があります。
当時の私たちは、なんとなく「1人100万円」を目標にしました。結果としてはうまくいきましたが、今の私たちが同棲前のお金を設計するなら、次の順番で考えます。
まずは住みたい物件を基準に、敷金・礼金・仲介手数料・前家賃・保証料・火災保険・鍵交換費用などを確認します。物件によって大きく変わるので、不動産会社から出された初期費用の見積もりを基準にします。
引っ越し業者を使うか、自分たちで運ぶか、移動距離はどれくらいかを考えます。私たちは引っ越し業者を利用しなかったため、その分条件は一般的なケースと異なります。
先に「何をすでに持っているか」を確認します。冷蔵庫、洗濯機、ベッド、テレビ、電子レンジなどを全部購入する場合と、どちらかがすでに持っている場合では必要額が大きく変わります。
最後に最も大切なのが、①〜③を支払ったあとに現金がいくら残るかです。
今振り返るなら、引っ越しにかかる見込み額に加えて、半年は生活できるくらいの生活資金を最低でも用意しておきたいです。当時はなんとなく「お互い100万円」で、結果的にうまくいきました。
半年分は、すべての家庭に共通する正解ではありません。共働きか、片働きか、雇用が安定しているか、毎月の生活費はいくらかなどで必要額は変わります。
当時の私は旧NISAで投資もしていましたが、積立額は月1万円程度でした。今振り返っても、投資額を増やさず同棲資金を優先したことは正解だったと思っています。
早いうちから株式を買えば、長く運用できるメリットはあると思います。ただ、社会人経験が浅く生活防衛資金も確保できていないうちは、ちゃんと現金も持つべきだと考えています。予想外が起きたときに耐えられなくなってしまうからです。
私たちは、使う時期が近いお金は現金で持つ。生活の土台を作ったうえで投資する。という順番を選びました。
私たちは「1人100万円」でうまくいきました。でも、この数字をそのままおすすめするつもりはありません。必要額は、自分たちの条件から積み上げる方が再現しやすいです。
賃貸契約費+引っ越し費用+家具・家電・日用品+同棲後に残す生活資金
同棲開始までに80万円必要だと分かっても、それだけで目標貯金額は決まりません。その80万円を支払ったあと、自分たちはいくら残っていれば安心して生活できるかまで考えます。
- 我が家は同棲前に2人とも100万円を目標に貯金した
- 実際の同棲開始費用は2人合わせて約80万円だった
- 必要額は「同棲に使うお金+同棲後に残す生活資金」で考える
- 我が家なら今は、引っ越し費用に加えて半年程度生活できる資金を一つの基準にする
- 社会人経験が浅く現金余力が小さい時期は、投資より先に生活の土台を作る
同棲前に必要な貯金額は家庭ごとに違います。まずは賃貸契約費、引っ越し費用、家具・家電・日用品を見積もり、そのうえで同棲後の生活を守る現金を残せるかを確認する。これが、実際に約80万円を使った私たちが今考える準備の順番です。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。