
こんにちは、ふくろう夫婦です!
資産形成で迷ったら、まず「守る → 整える → 増やす → 設計する」の順で現在地を確認します。
すべてを完全に終えてから次へ進む必要はありません。大切なのは、今の家計でどこを優先するかを分かる状態にすることです。
このロードマップは各STEPの詳しい答えを1ページで完結させるのではなく、今必要な記事・ツールへ進むための入口です。
資産形成について調べるほど、「結局、自分たちは何から始めればいいのか」と迷うことがあります。
ふたり資産ラボでは、家計と投資を守る → 整える → 増やす → 設計するの4STEPで整理しています。
まずは3問で、今の自分たちがどこから始めるとよいか確認できます。
3問で確認
投資を急ぐ前に、生活資金と家計の土台から順番に確認します。 金額の入力はありません。
1 / 3
2 / 3
3 / 3
今のあなたは、ここから
投資の前に、急な支出や収入減に備えるお金を整理します。
今のあなたは、ここから
収入・支出・貯金・投資の流れを整理します。
今のあなたは、ここから
生活資金と家計を整えたうえで、今の家計から無理のない積立額を考えます。
今のあなたは、ここから
2人で暮らし始める前後のお金と家計管理を整理します。
今のあなたは、ここから
収入が変わる時期を想定して、必要な現金と資産形成を考えます。
今のあなたは、ここから
ライフイベントと長期目標まで含めて、資産形成の全体像を整理します。
あわせて見る
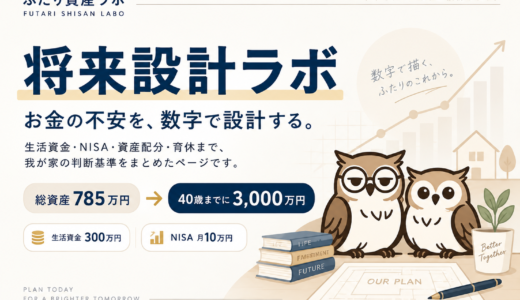
- 世帯月収:約50万円
- 生活費:約30万円
- 毎月の新NISA積立:10万円
- 総資産:800万円
- 生活資金:300万円(生活防衛資金+特別費)
今の我が家も、最初からこの状態だったわけではありません。近い支出に備える現金を作り、家計を把握し、その後に投資額と長期目標を整えてきました。
具体的な悩みから探したい場合は、「お金の不安から探す」から既存記事・ツールへ進めます。
- STEP1 守る|急な支出・収入減に備える現金を持つ
- STEP2 整える|収入・支出・残るお金を把握する
- STEP3 増やす|長期で使わないお金を投資へ回す
- STEP4 設計する|資産配分・目標・ライフイベントまでつなぐ
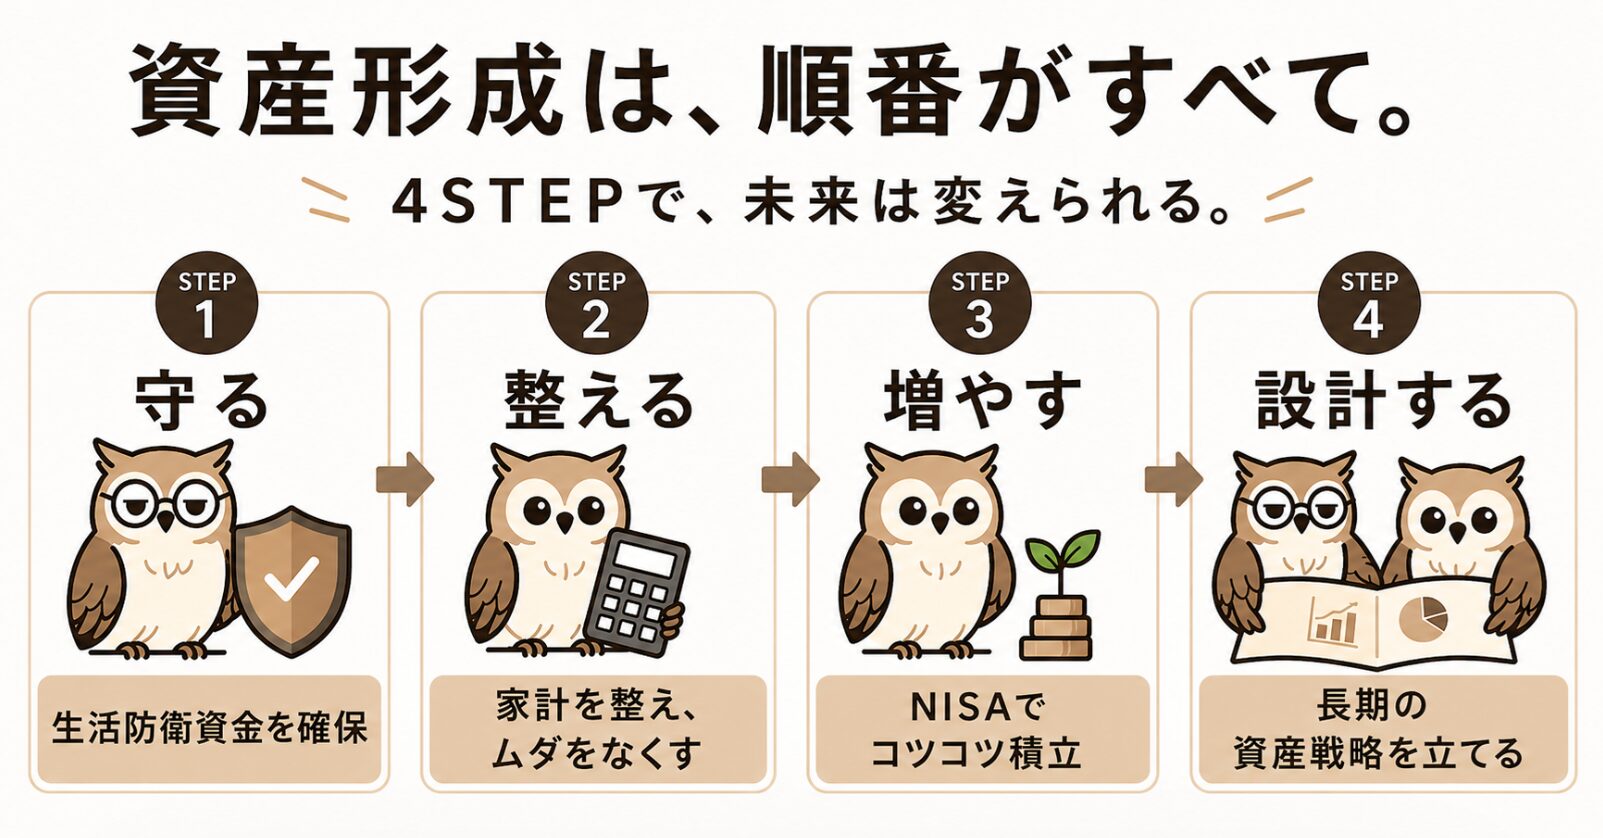
この順番は、「STEP1を100%終えないとSTEP2へ進めない」という意味ではありません。家計条件は変わるため、必要に応じて前のSTEPへ戻りながら見直します。
最初に確認するのは、投資額ではなく生活を守る現金が足りているかです。収入減や急な支出があっても、すぐに投資資産を売らなくてよい状態を先に作ります。
我が家では、生活防衛資金約200万円と特別費約100万円を合わせた生活資金300万円を一つの基準にしています。
必要額は家庭ごとに異なります。まずは生活防衛資金の考え方を確認し、そのうえで予定支出まで含めた生活資金を設計します。
生活を守る土台を確認したら、次は家計です。ここで見るのは「節約できたか」だけではなく、収入・通常生活費・特別費を含めて、年間でどれくらい資産形成へ回せるかです。
- 世帯手取り:約50万円
- 通常の生活費:約30万円
- 差額:約20万円
- 差額をそのまま毎月の貯金額とは考えない
家計全体は家計公開記事で確認できます。生活費を引いた残りをどう分けるかは、残額配分の記事へ役割を分けています。
生活資金と家計の余力が見えたら、長期で使わないお金を投資へ回します。先にNISAの上限額を決めるのではなく、家計から投資できる金額を決めるのが我が家の順番です。
我が家は旧NISAを月1万円から始め、生活資金や近い支出への備えに余力ができた後、現在の月10万円まで増やしました。
毎月いくら積み立てるか、上限まで増やす必要があるか、家計が変わったら減らしてよいかは、それぞれ別の判断です。
自分の家計条件を数字で試したい場合は、NISA積立目安シミュレーターを使えます。
最後に、今の家計と投資を将来の目標やライフイベントまでつなげます。ここで確認するのは、目標額だけではありません。
- 生活資金を除いた現金と株式をどの比率で持つか
- 何歳までに、どれくらいの資産を作りたいか
- 育休・子ども・働き方の変化をどう織り込むか
- 想定どおりに進まない場合でも成立するか
我が家は生活資金を別枠にし、その外側の資産を現金:株式=5:5程度で見ることを一つの基準にしています。長期目標は40歳までに3,000万円です。
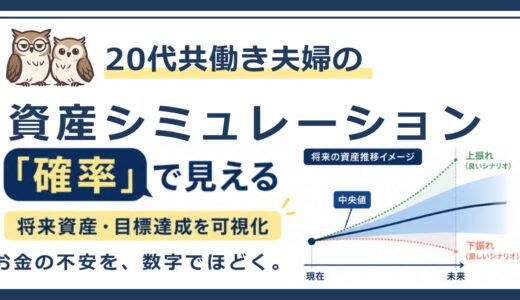
将来資産は1本の右肩上がりで決まるわけではないため、我が家では結果の幅と目標達成確率も確認します。
収入、生活費、結婚、出産、育休、働き方が変われば、必要な現金や投資額も変わります。そのたびに4STEPを見直せば、今の生活条件に合わせて資産形成を組み直せます。
実際に我が家が、新社会人で資産がほぼない状態から同棲・結婚を経てこの順番を作ってきた過程は、実体験の記事でまとめています。
- STEP1 守る|生活資金を先に分ける
- STEP2 整える|家計から残るお金を把握する
- STEP3 増やす|長期で使わないお金を投資へ回す
- STEP4 設計する|資産配分・目標・ライフイベントまでつなぐ
資産形成で迷ったら、新しい情報を探す前に、まず自分がどのSTEPにいるかを確認します。今必要な1つを数字で整理し、次のSTEPへ進む。それが、ふたり資産ラボの基本方針です。