
こんにちは、ふくろう夫婦です!
我が家は、新NISAで毎月10万円を積み立てています。
それでも、生活防衛資金約200万円+特別費約100万円の生活資金300万円を現金で残しています。
理由は、投資をしないためではなく、収入減や大きな支出があっても投資を途中で崩さず続けるためです。
300万円は固定の正解ではなく、生活費やライフイベントが変われば見直す前提で考えています。
20代で長く運用できるなら、もっと投資に回した方が資産は増えやすい。そこは我が家も理解しています。
それでも300万円を現金で持つのは、投資をしないためではなく、投資を途中で崩さず続けるためです。
内訳は、生活防衛資金約200万円+特別費約100万円。この記事では、なぜ我が家がこの300万円を「守りの土台」として残しているのかを、実際の家計と投資の変化から整理します。
この記事ではこんなことがわかります
- 我が家が現金300万円を残している理由
- 生活防衛資金200万円+特別費100万円の考え方
- 現金を持つことで投資を続けやすくなった実体験
- 300万円をいつ見直すか
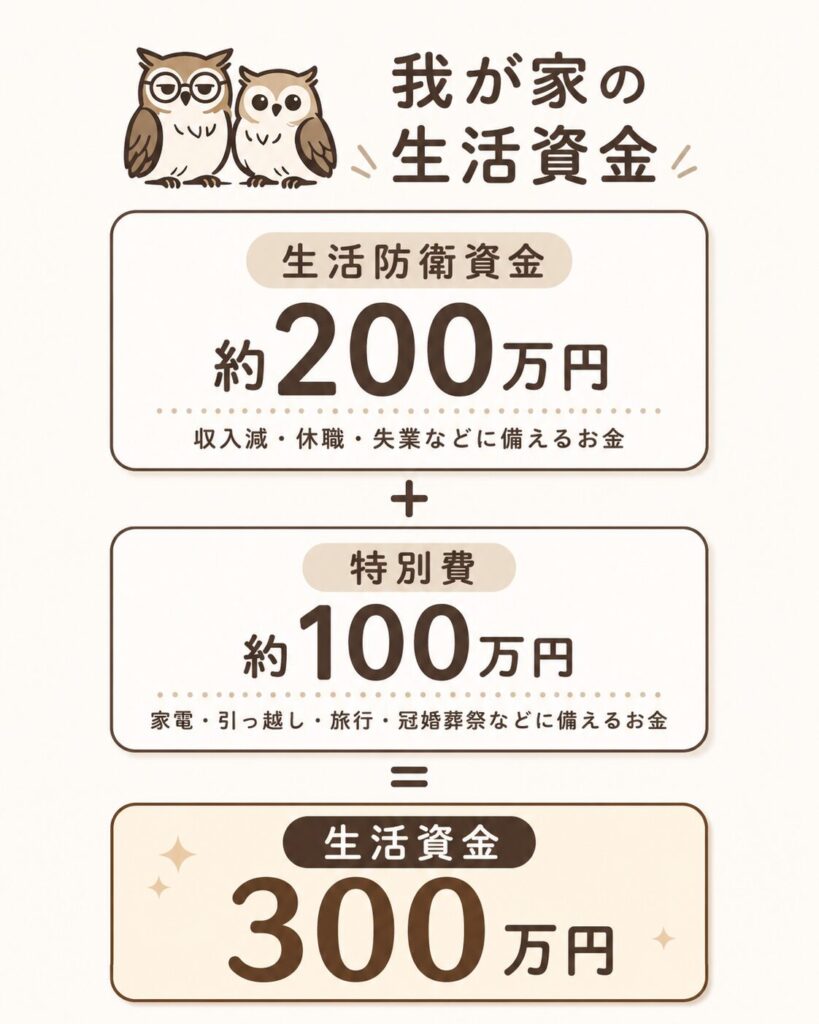
我が家の毎月の生活費は約30万円です。生活資金300万円の内訳は、次の2つに分けています。
- 生活防衛資金:約200万円
- 特別費:約100万円
- 合計:300万円
生活防衛資金は、収入が減ったときや止まったときに生活を維持するためのお金。特別費は、家電・旅行・引っ越し・冠婚葬祭など、収入が止まっていなくても発生する大きな支出に備えるお金です。
この2つを確保したうえで、我が家は新NISAを毎月10万円積み立てています。
我が家でも生活資金を十分に備える前は、スマホで毎日のように株価を確認して、少し下がるだけでソワソワしてしまうことがありました。
今思えば、投資そのものが怖かったというより、現金の土台がまだ薄かったから不安になっていたのだと思います。
生活資金300万円を確保してからは、急な支出や一時的な収入減があっても、すぐに投資を崩さなくていいという安心感があります。
そのため、毎月10万円の積立も続けやすくなりました。
生活資金300万円は、投資しないお金ではなく、投資を続けるために置いているお金です。
生活防衛資金200万円は、何となく決めた金額ではありません。まず毎月の生活費約30万円を基準にしました。
出典:知るぽると(金融広報中央委員会)「資金繰りは使う時期に合わせて短期・中期・長期で考える」より
| 期間 | 必要な金額 |
|---|---|
| 3ヶ月分 | 90万円 |
| 6ヶ月分 | 180万円 |
| 8ヶ月分 | 240万円 |
| 12ヶ月分 | 360万円 |
生活費6ヶ月分なら180万円です。我が家ではそこに少し余裕を持たせて、約200万円を生活防衛資金としています。
共働きの場合、片方の収入が一時的に減っても、もう片方の収入で生活費の一部をまかなえる可能性があります。
そのため、我が家では生活防衛資金を最初から1年分まで厚くするよりも、6ヶ月分を少し超える200万円を目安にしています。
一方で、共働きでも収入減リスクがなくなるわけではありません。
我が家でも、パートナーが体調を崩し、一時的に働けなくなった時期がありました。
その経験から、生活防衛資金は「理論上足りる金額」ではなく、収入が変わったときにも落ち着いて判断できる金額にしておきたいと考えています。
つまり「共働きだから少なくていい」と決めたのではなく、収入源が2つあることと、実際に一時的な収入減を経験したことの両方を見て200万円にしています。
生活防衛資金そのものの考え方や、自分の家計から必要額を決める方法は、こちらの記事で詳しく整理しています。
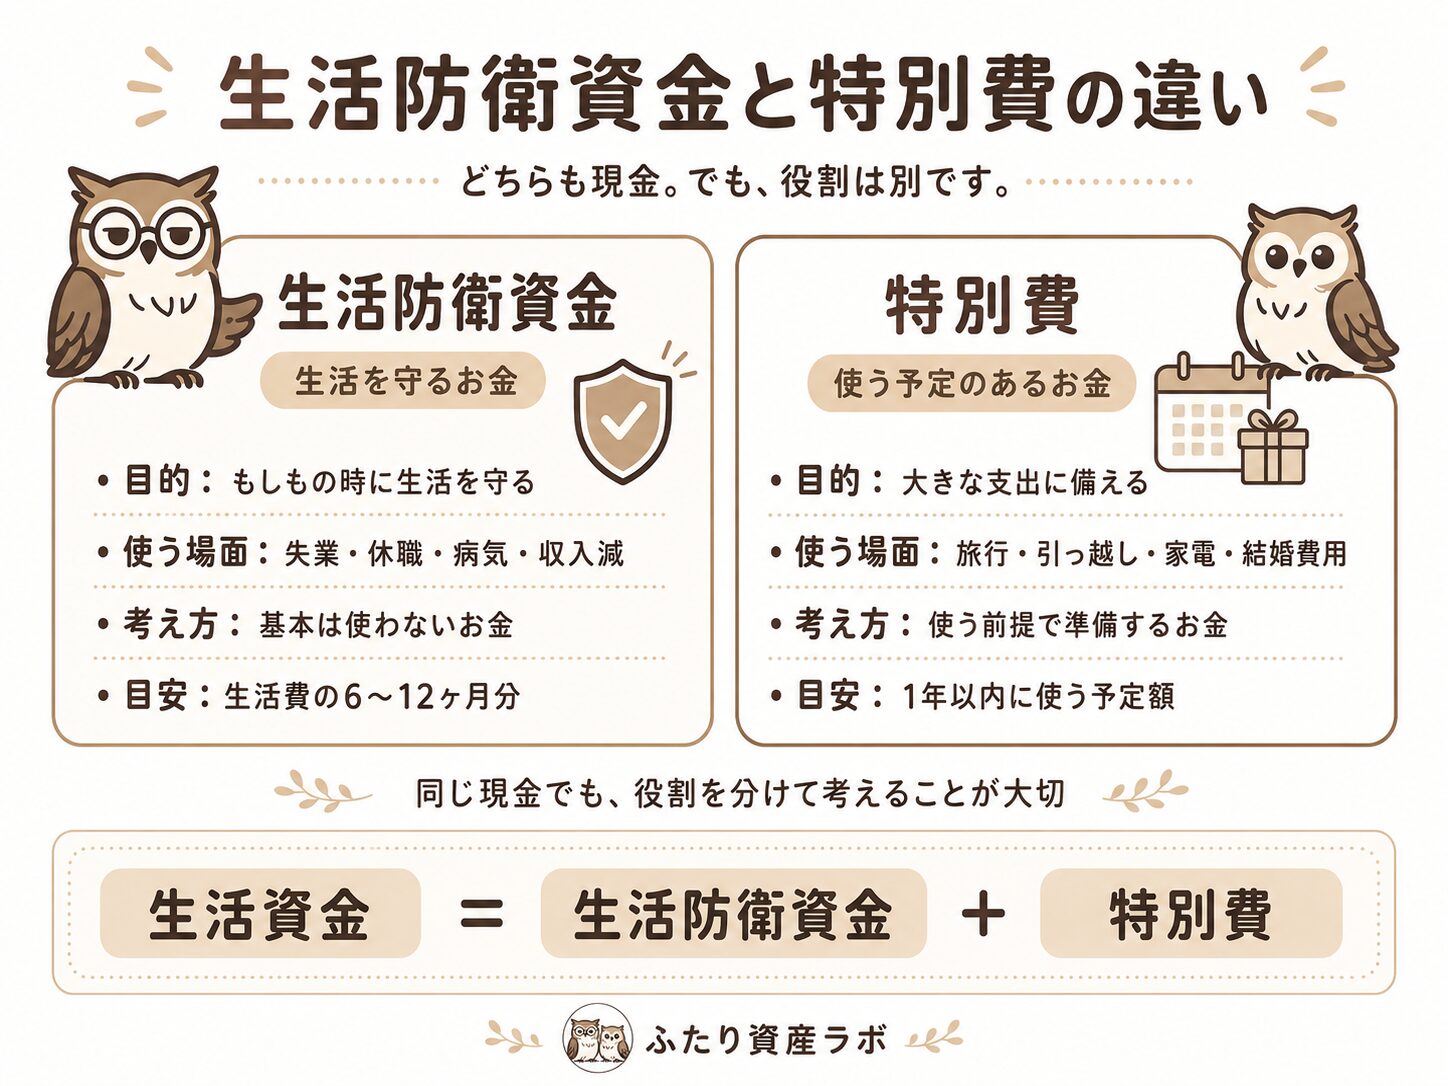
300万円すべてを「何があっても使わないお金」にしているわけではありません。残り約100万円は、1年以内を目安に使う可能性がある特別費です。
こうした支出は毎月発生しませんが、重なると数十万円単位になります。そこで我が家では、生活防衛資金とは別に約100万円を置いています。
たとえば旅行で30万円を使っても、それが特別費として予定していた支出なら、「貯金が減って家計が崩れた」とは考えません。生活防衛資金200万円には手を付けていないからです。
我が家では、PC・家電・旅行など、数万円を超える支出は事前に相談するようにしています。 そのうえで、毎月の生活費から出すのではなく、特別費から出すかどうかを確認します。 このルールにしておくと、大きな支出があっても「生活費が乱れた」「投資に回すお金がなくなった」と感じにくくなります。
特別費の具体的な考え方・管理方法は別記事に切り分けています。このページでは、「近いうちに使う可能性があるお金まで投資しない」ことが300万円の一部になっている、と考えてください。
生活防衛資金を考えるとき、つい「収入が減るリスク」だけを見てしまいがちです。
しかし実際には、収入減と大型支出が同時に起こる可能性もあります。
収入が不安定になると、普段なら気にならない支出まで重く感じやすくなります。
さらに同じ時期に、家電の買い替えや帰省、冠婚葬祭などが重なれば、生活防衛資金だけでは気持ちの余裕が削られてしまいます。
だから我が家では、「収入減に備える200万円」と「使う可能性がある100万円」を分けています。片方を使っても、もう片方の役割まで失わないためです。
特に今後は、出産・育休などで収入や支出の条件が変わる可能性があります。300万円を一度決めて終わりではなく、生活段階が変われば見直す前提です。
もちろん、現金300万円を持つことにはデメリットもあります。最も大きいのは、投資に回せる金額が減ることです。
仮に、生活資金300万円のうち100万円を投資に回せば、長期的には資産が増える可能性があります。
その意味では、現金を多めに持つことは、機会損失になる面があります。
特に20代〜30代は運用期間を長く取りやすいため、余剰資金を投資に回すメリットも大きいです。
だからこそ、現金をどこまで持つかは悩ましいポイントです。
我が家も、現金300万円を持つことで投資効率が下がることは理解しています。
また、現金は物価が上がると実質的な価値が下がります。生活費そのものが増えれば、同じ300万円で守れる期間も短くなります。
- 生活費30万円なら、300万円は10ヶ月分
- 生活費33万円なら、300万円は約9.1ヶ月分
- 生活費35万円なら、300万円は約8.6ヶ月分
つまり、現金の金額は変わらなくても、生活費が上がれば「何ヶ月分の備えになるか」は少しずつ小さくなります。
そのため我が家では、「300万円を持てば安心」で固定しません。生活費・家族構成・働き方が変われば、必要額も見直します。
投資割合を増やした場合と現金を厚く持った場合の違いは、資産シミュレーターでも自分の条件で確認できます。
現金を多めに持つことには、投資効率が下がるというデメリットがあります。
それでも我が家では、生活資金300万円を確保することを優先しています。
理由は、資産形成で一番避けたいのは、短期的な不安で計画そのものが崩れることだからです。
投資は、始めることよりも続けることの方が難しいと感じています。
相場が下がったとき、大きな支出が重なったとき、収入が不安定になったとき。
そのたびに不安になって投資を止めてしまうと、長期で積み上げる設計が崩れてしまいます。
相場が下がったときに売る必要がない。大きな支出があっても積立をすぐ止めなくていい。収入が一時的に減っても、まず家計を確認してから判断できる。
我が家にとって現金300万円は、ただの安心料ではなく、資産形成を続けるための必要コストです。
我が家も最初から月10万円を投資していたわけではありません。現金の土台が厚くなるにつれて、NISAの積立額を増やしてきました。
毎月いくら積み立てるかは、生活資金とは別の判断です。実際に積立額をどう決めたかは、こちらで整理しています。
我が家は、生活費約30万円に対して、生活防衛資金約200万円+特別費約100万円の合計300万円を現金で持っています。
- 生活防衛資金200万円:収入減でも生活を維持するため
- 特別費100万円:1年以内に使う可能性がある大きな支出のため
- NISA月10万円:この300万円を確保したうえで継続
- 300万円は固定額ではなく、生活費やライフイベントが変われば見直す
現金を多く持てば、投資効率は下がります。それでも我が家では、短期的な不安や予定支出のために長期投資を崩す可能性を減らす方を優先しています。
生活資金300万円は、投資をしないためのお金ではありません。投資を長く続けるために、あえて現金で置いているお金です。
今後、育休や家族構成の変化で収入・支出が変われば、この300万円も同じままではないかもしれません。そのときは、生活資金・積立額・家計分担をもう一度組み直します。
「育休前に現金をどこまで増やすか」は、次の生活段階としてこちらの記事で具体的に検討しています。