
こんにちは、ふくろう夫婦です!
20歳代・二人以上世帯の金融資産は平均525万円・中央値125万円。
平均・中央値は現在地の参考にはなるものの、その金額を自分の目標にする必要はない。
我が家は同世代との比較より、自分たちの目標との差を見て家計を判断しています。
「20代夫婦なら、いくら貯金があれば普通なんだろう」と気になる人もいると思います。
J-FLECの2025年調査では、二人以上世帯のうち20歳代の金融資産保有額は平均525万円・中央値125万円です。
ただ、我が家はこの数字を見ても家計や投資方針を変えません。気にしているのは、同世代より多いかではなく、40歳までに3,000万円という自分たちの目標に届くかだからです。
この記事では、20代の平均・中央値を確認したうえで、他人の貯金額をどこまで参考にすればよいのかを、我が家の資産設計と合わせて整理します。

この記事ではこんなことがわかります
- 20代・二人以上世帯の金融資産の平均と中央値
- 平均と中央値をそのまま自分の貯金目標にしない理由
- 他人ではなく自分の目標から必要額を考える手順
まず、同世代の数字を確認します。J-FLEC「家計の金融行動に関する世論調査 2025年」では、二人以上世帯のうち世帯主が20歳代の世帯について、金融資産保有額は次のようになっています。
| 指標 | 金融資産保有額 |
|---|---|
| 平均 | 525万円 |
| 中央値 | 125万円 |
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」
参考:金融経済教育推進機構(J-FLEC)「『家計の金融行動に関する世論調査』の訂正について」
平均と中央値には400万円の差があります。平均525万円だけを見ると「20代で500万円以上ないと少ないのかな」と感じるかもしれませんが、それだけで自分の家計を評価するのは難しいです。
総資産:785万円
現金:540万円
株式・投資信託:245万円
生活資金:300万円
新NISA積立:月10万円
- 長期目標:40歳までに総資産3,000万円
数字だけを見ると、我が家の総資産はJ-FLECの20歳代・二人以上世帯の平均525万円より大きく見えます。
ただし、J-FLECの「金融資産」と我が家の「総資産」は定義が同じではありません。そのため、「平均より何万円多い」と単純比較はしません。
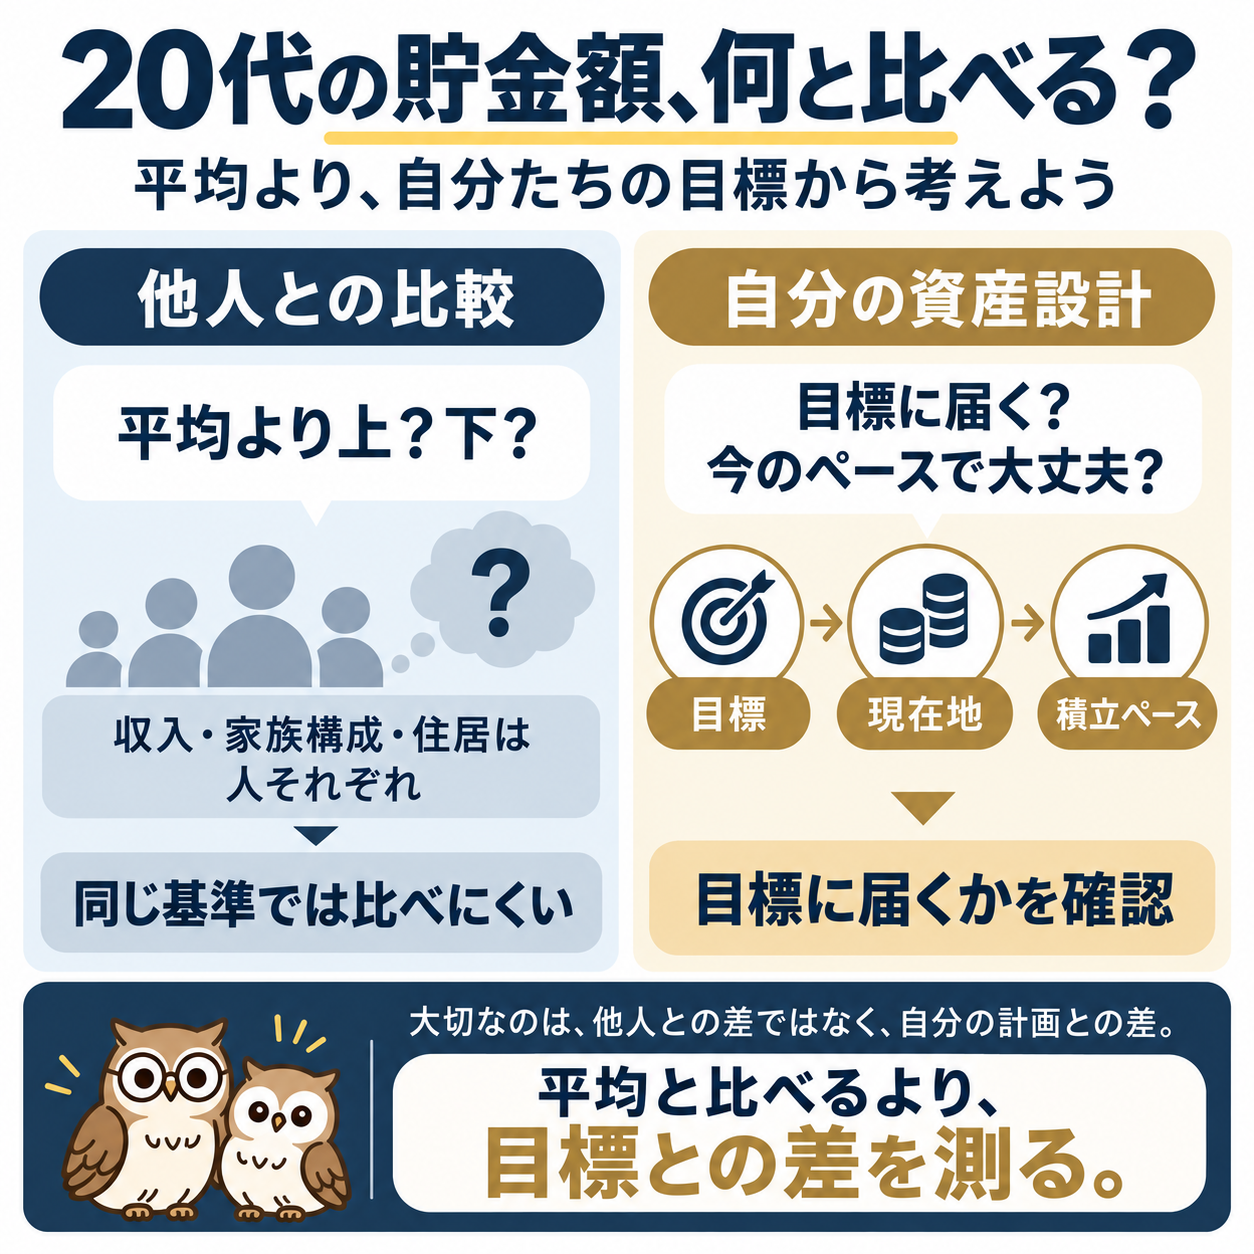
同世代がいくら貯金しているかは、あまり重要だと思っていません。収入も家族構成も住居も人それぞれで、気になるのは40歳3,000万円という自分たちの計画に届くかどうかです。
収入、子どもの有無、住居、車、親からの援助、これから予定しているライフイベントなど、家計の前提は家庭ごとに違います。資産額だけを横に並べても、家計が順調かどうかまでは判断できません。
仮に、自分たちの資産が中央値125万円を大きく上回っていたとしても、「十分だからもう貯めなくていい」とは考えません。
逆に、同年代の平均や中央値が自分たちより高かったとしても、自分たちの計画が成立しているなら、それだけを理由に節約や投資を増やすことはありません。
平均や中央値を見る意味がないわけではありません。「自分の資産額は同世代の中でかなり特殊なのか」「ざっくりどのあたりにいるのか」を知る参考にはなります。
一方で、平均525万円だから525万円を目標にするという使い方には向いていません。自分の家計に525万円必要な理由があるわけではないからです。
平均額を確認したあとに考えたいのは、「では、自分たちは何のために、いつまでに、いくら必要なのか」です。
我が家では、資産形成が順調かどうかを次の順番で考えます。
- 何のために資産を持つのかを決める
- いつまでにいくら必要かを決める
- 今いくらあるかを確認する
- 毎月いくら積み上げられるかを確認する
- このペースで目標へ届くかを確認する
我が家の場合は、生活の安心、将来の子ども、育休、教育費、老後などを考えながら、40歳までに総資産3,000万円という共通目標を置いています。
この目標に今の資産・積立ペースで届くなら、同年代より少ないという理由だけで無理に節約を増やす必要はないと考えています。反対に、平均より資産が多くても目標に届かないなら、支出・積立額・目標時期・ライフイベントの前提を見直します。
平均や中央値を見て「自分は少ない」と感じても、いきなり投資額を増やす必要はありません。
ふたり資産ラボでは、守る → 整える → 増やす → 設計するの順番を基本にしています。
- 生活防衛資金を作る
- 家計のお金の流れを整える
- 余剰資金から投資する
- 長期目標から必要額を設計する
平均値への追いつき方を考えるより、自分の家計で無理なく積み上げ続けられる構造を作る方が再現しやすいと考えています。
- J-FLECの2025年調査では、20歳代・二人以上世帯の金融資産は平均525万円・中央値125万円
- 金融資産と総資産は定義が異なるため、自分の残高と単純比較しない
- 平均・中央値は現在地を知る参考として使う
- 家計の判断基準は、他人との差より自分の目標との差に置く
我が家も同年代との比較より、40歳3,000万円という目標に対して、今の資産・家計・積立ペースで届くかを見ています。
平均と比べるより、目標との差を測る。これが、我が家がお金の現在地を見るときの基準です。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。