
こんにちは、ふくろう夫婦です!
我が家の生活費分担は通常、夫:妻=6:4。妻の休職時は収入変化に合わせて10:0へ変更しました。
6:4は「公平な正解」ではなく、その時点の収入差を反映した目安です。収入や働き方が変われば割合も見直します。
割合を決めるときは、①夫婦で負担する範囲、②収入に対する負担率、③見直す条件、の順で考えます。
この記事では、我が家が50:50で折半しなかった理由と、6:4→10:0へ実際に見直した経験から、夫婦それぞれが自分たちの生活費分担を決める手順を整理します。
我が家では、結婚・同棲当初から夫:妻=6:4を目安にしています。
一度50:50を試して不満が出たから変更したわけでも、家賃・食費などを項目ごとに分けた結果6:4になったわけでもありません。
当時から収入差がおおよそ6:4だったため、「収入に差があるなら、負担額にもある程度差をつける」という考え方をそのまま家計に当てはめました。
通常時の目安は夫:妻=6:4です。
- 比率は収入差を基準に決める
- 6:4を絶対の数字にはしない
- 収入状況が変われば再設計する
ここで大事なのは、「6:4なら公平」という話ではないことです。我が家にとって、その時点では6:4が一番説明しやすく、納得しやすい数字だったというだけです。
収入差が5:5なら50:50でもいいですし、7:3ならそれに近い負担にする考え方もあります。数字を先に決めるのではなく、収入や生活状況から比率を決めるという順番です。
ただし、この6:4は固定ルールではありません。実際、妻が休職して収入が大きく変わった時期には、夫である私が家計を全額負担しました。
このときは「普段6:4だから、休職中も4割負担してもらう」とは考えませんでした。6:4にしている理由そのものが収入差を反映するためなので、収入状況が変われば割合も変えるのが自然だと考えています。
この経験から、家計ルールは細かく固定するよりも、「何を基準に見直すか」を決めておく方が使いやすいと感じています。
我が家が50:50ではなく6:4を選んだ一番の理由は、同じ金額を出すことと、同じ程度の負担になることは別だと考えたからです。
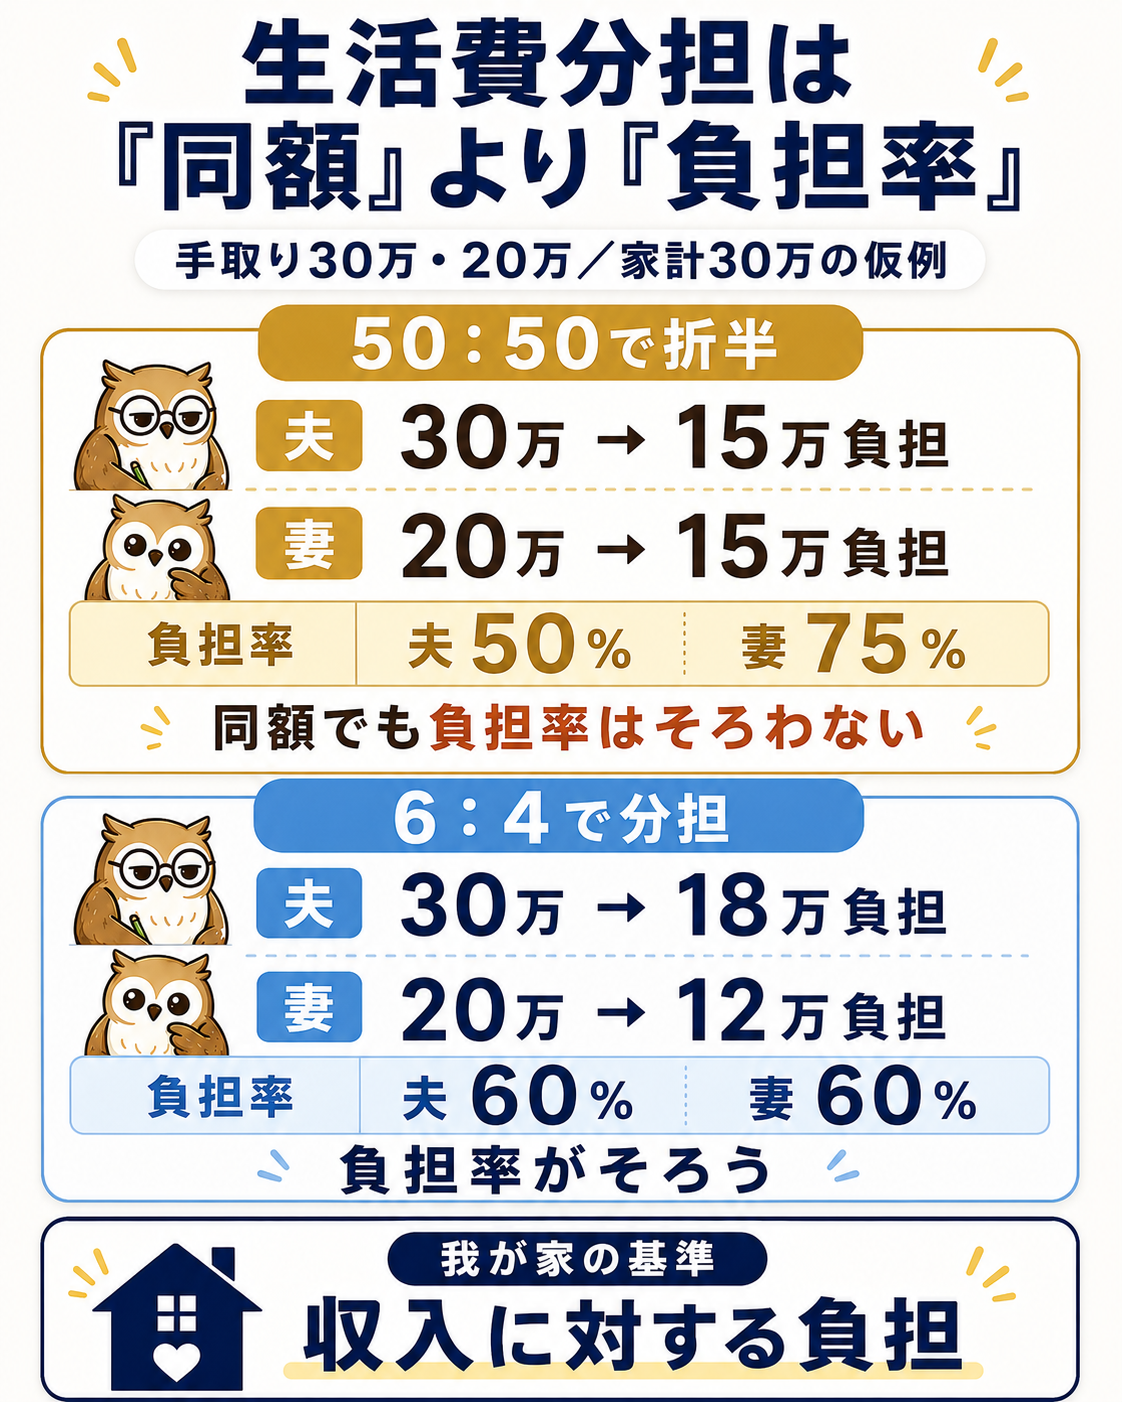
例えば、手取り30万円と20万円の夫婦が、それぞれ15万円ずつ家計に入れるケースを考えてみます。
| 手取り | 負担 | 手元残額 | 負担率 |
|---|---|---|---|
| 30万円 | 15万円 | 15万円 | 50% |
| 20万円 | 15万円 | 5万円 | 75% |
支払額だけを見れば完全な折半です。しかし、収入に対する負担率は50%と75%に分かれます。片方には15万円が残り、もう片方には5万円しか残りません。
もちろん、これだけで公平・不公平を決められるわけではありません。家事や育児の分担、個人で負担している支出、夫婦それぞれの価値観もあります。
それでも我が家では、「共働きだから50:50」と先に割合を決めないことにしました。それぞれの収入を見て負担を決める方が納得しやすいと考えたからです。
出典:株式会社スマートバンク「同棲カップルのお金の分担に関する実態調査」
つまり、50:50でも収入比でも、数字だけで正解は決まりません。自分たちが何を基準にその割合を選んだのかを説明できることの方が大切です。
ここまで我が家の例を紹介してきましたが、6:4という数字をそのまま真似する必要はありません。
大切なのは、自分たちの家計に合う分担を決められることです。我が家の考え方を一般化すると、次の3ステップで整理できます。
最初に決めたいのは「何対何にするか」ではなく、何を夫婦のお金として扱うかです。
- 家賃
- 食費
- 水道光熱費
- 日用品
- 旅行・家電などの特別費
- 貯金
- 投資
日常生活費だけを共同負担にする家庭もあれば、我が家のように資産形成分まで含める家庭もあります。ここが決まっていないまま割合だけ決めると、「生活費は折半だけど貯金は片方だけ」というようなズレが生まれやすくなります。
次に、それぞれの手取りと負担額を並べます。
見るべきなのは「いくら払っているか」だけではありません。「負担額 ÷ 手取り収入」で、収入に対して何%を家計に入れているかも確認すると、負担感の差が見えやすくなります。
収入がほぼ同じなら50:50でも分かりやすいですし、収入差が大きいなら収入比を一つの基準にできます。
50:50・収入比・自由設定で、2人それぞれの負担額・負担率・負担後に残る金額を比べたい場合は、生活費分担シミュレーターで数字を並べて確認できます。
最後に、比率そのものより「いつ見直すか」を決めます。
- 昇給・転職で収入差が変わった
- 休職した
- 育休を取った
- 子どもが生まれた
- 時短勤務になった
家計は長く続けるものなので、最初から永久に使える比率を決める必要はありません。変化が起きたときに計算し直せるルールの方が、実生活では使いやすいと考えています。
なお、我が家は共通口座を作らず、片方中心で支払いをまとめています。ここは「誰がいくら負担するか」とは別の論点なので、管理担当と情報共有の方法は別記事に分けています。
休職時に6:4→10:0へ変えたのと同じで、将来の育休でも今の6:4をそのまま当てはめる予定はありません。実際の手取りや給付、生活費、NISA・現金貯金への配分を確認して、その時点で無理のない割合へ組み直します。
結婚したときの家計ルールが、出産・育休・時短勤務まで最適とは限りません。生活が変われば家計も変えていいという前提を共有しておく方が、我が家には合っています。
ここまで折半しない理由を書いてきましたが、50:50そのものを否定しているわけではありません。
夫婦の収入がほぼ同じで、共同で負担する範囲も明確なら、折半は非常にシンプルで管理しやすい方法です。収入差があっても、夫婦双方が納得しているなら50:50でも問題ありません。
反対に、6:4や7:3にしたとしても、片方だけが不満を感じているなら良い家計ルールとは言えません。
収入・支出・将来に残すお金まで数字にして、2人が納得して続けられる状態を作る。我が家では、それを生活費分担のゴールにしています。
我が家では通常6:4で生活費を分担していますが、妻の休職時には10:0へ変えました。6:4を守ったのではなく、6:4にした理由である「収入差を見る」という基準を守った結果です。
- 通常時は収入差に合わせて夫:妻=6:4を目安にする
- 休職時は収入変化に合わせて10:0へ変更した
- 50:50・6:4の数字自体を正解にしない
- 夫婦で負担する範囲 → 負担率 → 見直す条件の順で決める
- 育休・転職・時短勤務など条件が変われば、割合も再設計する
生活費の分担で迷ったら、最初に「何対何が公平か」を決めるのではなく、何を夫婦で負担するのか、今の収入差はどれくらいか、いつ見直すのかを数字にしてみると整理しやすくなります。