 ふたり資産ラボ

こんにちは、ふくろう夫婦です!
ボーナスは固定割合で分けず、その時点の家計から置き場所を決める
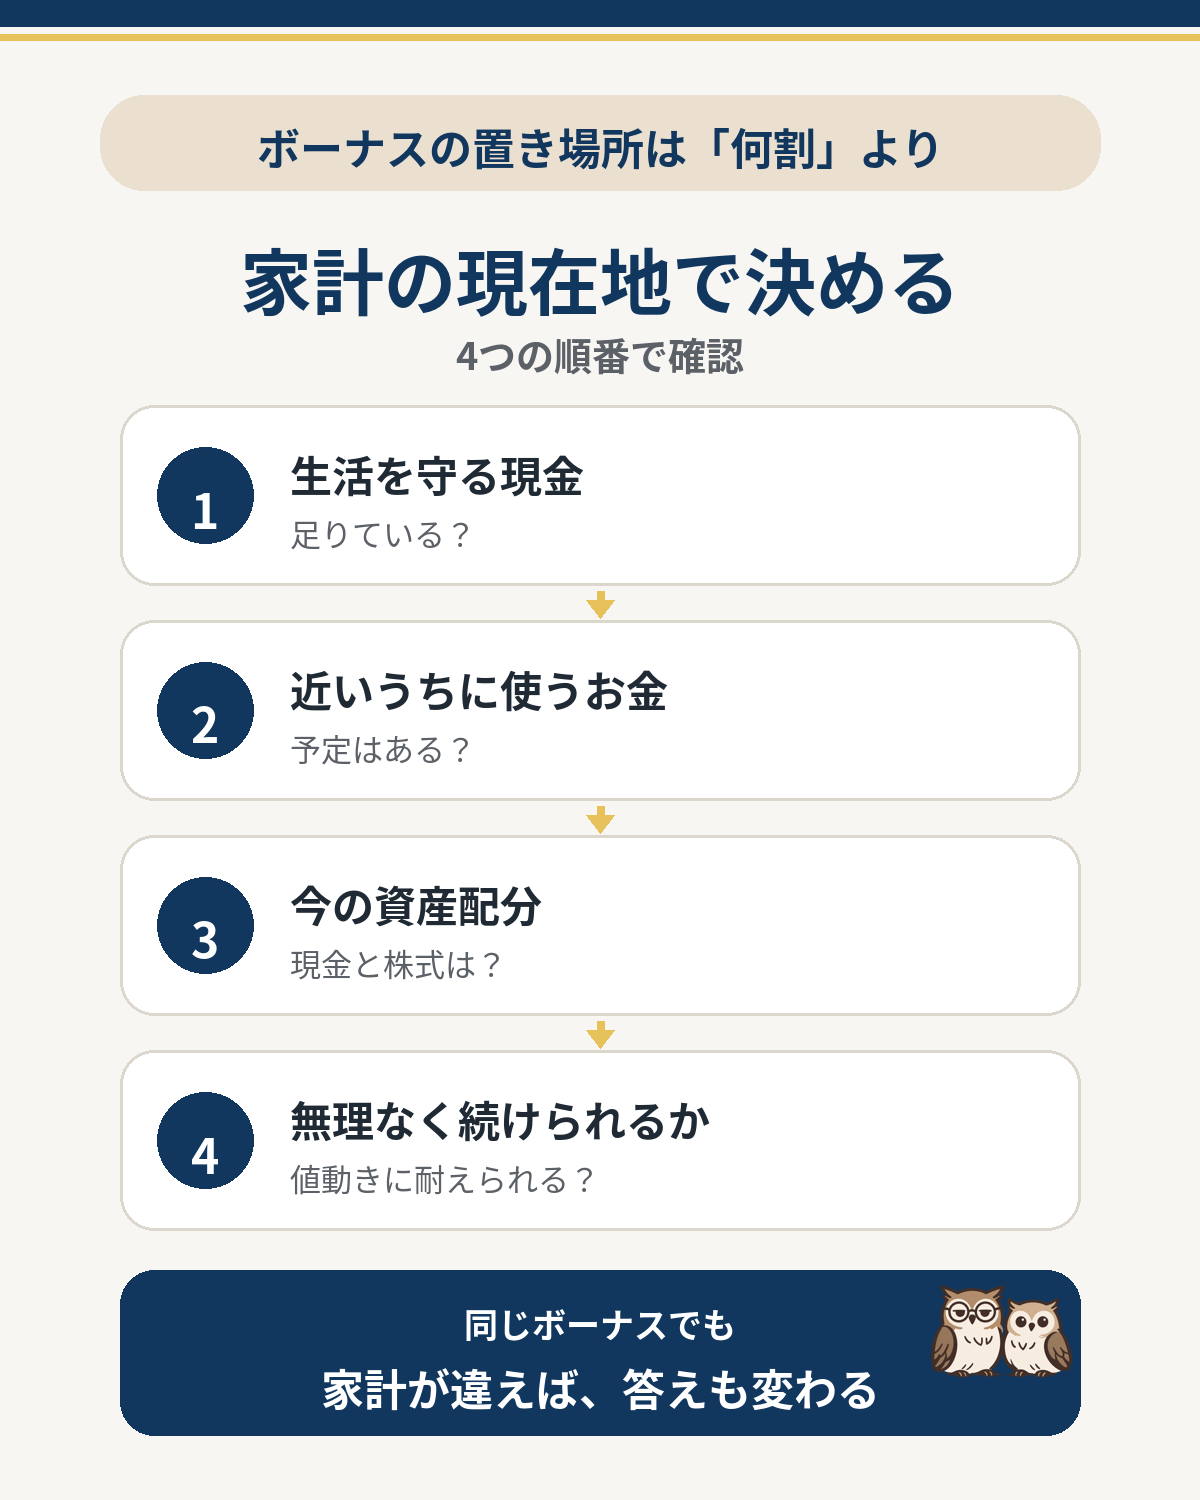
確認する順番は、生活を守る現金 → 近い支出 → 資産配分 → 無理なく持てるリスクの4つ
2026年5月末は現金:株式が44:56だったため、6月のボーナスを現金側へ残し、6月末には約51:49へ。逆に現金60:株40なら投資へ回していた
ボーナスが入ると、「貯金しておくべき?」「NISAに回した方がいい?」「何割ずつに分ければいい?」と迷いやすくなります。
我が家では、「ボーナスの○%を貯金、○%を投資」という固定ルールは決めていません。
2026年6月のボーナスは投資へ追加せず現金側に残しました。ただし、当時の家計が逆の状態なら、同じボーナスでも投資へ回していたと思います。
我が家がボーナスの置き場所を決めるときは、次の4つを順番に確認します。
- 生活を守る現金は足りているか
- 近いうちに使うお金はないか
- 今の現金と株式の比率はどうなっているか
- その投資比率で無理なく続けられるか
必要な現金が不足していれば貯金を優先します。反対に、現金が十分にあり、投資比率が自分たちの基準より低ければ投資を増やすこともあります。同じ金額のボーナスでも、家計の状態が違えば答えは変わります。
我が家では、ボーナスを特別な臨時収入とはあまり考えていません。感覚としては、普段の給与の一部を、後からまとめて受け取っているという捉え方に近いです。
そのため、「ボーナスが入ったから旅行へ行こう」「せっかくだから何か買おう」とはほとんど考えません。旅行や欲しいものへの支出は、ボーナスの有無ではなく年間の家計の中で判断します。
ボーナスの使い道も、支給されてからゼロから考えるわけではありません。支給前から現在の資産、現金と株式の比率、近い支出、必要な生活資金を確認してある程度方向性を決め、実際の入金額を見て最後に確定します。
2026年5月末、生活資金300万円を除いた我が家の資産は、現金164万円・株式208万円でした。
| 2026年5月末 | 金額 |
|---|---|
| 現金 | 164万円 |
| 株式 | 208万円 |
| 現金:株式 | 約44:56 |
我が家では、生活資金を除いた資産について現金:株式=5:5程度をひとつの基準にしています。そのため、6月のボーナスは支給前から現金側に残す方向で考えていました。
実際の入金額を確認してその判断を確定し、6月末には現金225万円・株式220万円となりました。
| 2026年6月末 | 金額 |
|---|---|
| 現金 | 225万円 |
| 株式 | 220万円 |
| 現金:株式 | 約51:49 |
今回重要なのは、「ボーナスを貯金した」という結果そのものではありません。ボーナスが入る前から家計を見て、置き場所を決めていたことです。
2026年6月は現金側へ残しましたが、我が家に「ボーナスは貯金する」というルールがあるわけではありません。
もし当時の資産配分が現金60:株40くらいまで現金側へ傾いていたなら、ボーナスは投資へ回していたと思います。
ここが、固定割合を決めていない一番の理由です。「ボーナスは毎回50%を投資する」と決めると、現金が足りないときも、近い支出があるときも、すでに投資比率が高いときも同じ答えになってしまいます。家計条件が変われば、結論も変えていいと考えています。
最初に確認するのは、投資額ではなく現金です。我が家では、生活防衛資金200万円と特別費100万円の合計300万円を生活資金として確保しています。
このお金は投資用とは分けています。生活資金が不足しているなら、我が家ではボーナスもまず現金側へ回します。
生活資金とは別に、近い将来の支出も確認します。引っ越し、結婚関連費用、家具・家電、車、出産準備、大きな旅行などです。
近いうちに使う予定のお金を投資すると、必要になったタイミングで価格が下落している可能性があります。そのため、近く使うお金は、投資できる余裕資金とは分けるのが我が家の基本です。
なお、2026年6月時点では直近1年で特に大きな支出予定はありませんでした。それでも現金側へ残しています。「大きな出費があるから仕方なく貯金した」のではなく、資産全体を見たうえでの判断でした。
必要な現金を確認したら、次に現在の資産配分を見ます。我が家では生活資金300万円を除き、現金:株式=5:5程度を基準にしています。
この5:5が全員にとって正しいという意味ではありません。大切なのは、自分の家計で基準となる状態を持っておくことです。基準があれば、「ボーナスだから投資する」ではなく、不足している側へ新しいお金を回すという判断ができます。
最後に見るのが、自分たちのリスク許容度です。数字上はもっと投資できたとしても、株価が毎日気になる、下落すると不安になる、売りたくなるという状態なら、我が家にとっては投資しすぎです。
出典:金融庁「資産形成の基本」
我が家は、期待できるリターンを最大化することより、相場を気にしすぎず長期間続けられることを重視しています。2026年6月のボーナスをもっと投資しておけばよかったとは今も思っていません。今こうして安心して資産形成を続けられていること自体が、自分たちには合っていた判断だと考えています。
ボーナスについて調べると、「○割は貯金」「○割は投資」といった目安も見つかります。ただ、他の人がどちらを選んでいるかと、自分の家計でどちらを選ぶべきかは別です。
出典:株式会社ロイヤリティマーケティング「第64回 Ponta消費意識調査」
我が家では、世間の平均割合をそのまま使うより、生活資金・支出予定・資産配分・リスク許容度を確認する方が再現しやすいと考えています。
- STEP1 生活を守る現金は十分か:不足しているなら、まず現金へ回す
- STEP2 近いうちに使う予定のお金はないか:必要額を投資とは分けて確保する
- STEP3 今の現金と投資の比率はどうなっているか:自分で決めた基準と比較する
- STEP4 その投資比率で落ち着いて続けられるか:期待リターンだけでなく、値下がりしたときの自分の行動まで考える
この4つを確認してから、最後にボーナスの置き場所を決めます。「ボーナスだから何に使うか」ではなく、「今の家計ならどこへ置くか」。この順番なら、「何割が正解か」を毎回探さなくても、自分たちなりの答えを出しやすくなります。