
こんにちは、ふくろう夫婦です!
男性育休に一律の「正解の月数」があるとは考えていません。我が家は現時点で6ヶ月前後を一つの候補にしています。
シミュレーションでは、男性が数ヶ月〜1年だけ資産形成への入金を止める影響より、出産後の時短勤務などで数年間入金額が下がる影響の方が大きい結果になりました。
育休期間は「何ヶ月がお得か」だけでなく、家族との時間・育休中の収支・復職後の家計・長期資産目標まで含めて考えるのが我が家には合っています。
男性の育休は、何ヶ月くらい取るのが自分たちの家計に合うのでしょうか。
我が家では以前から、男性は6ヶ月前後、女性は1年前後の育休を一つの案として考えています。
ただし、かなり仮です。制度や家計を細かく計算して決めたわけではなく、最初は「これくらい取れたらいいな」という感覚に近いものでした。
男性:6ヶ月前後を一つの候補
女性:1年前後を一つの候補
- どちらも取得期間は未確定
- できれば男性側も長く育休を取りたい
- 家族との時間と将来のお金をどちらも大切にしたい
男性側も長く育休を取りたい一番の理由は、周囲が取っているからではなく、家族を大切にしたいことと、子どもが好きだからです。
一方で、1年間仕事を離れるとなると、やはり収入への影響は気になります。我が家の場合は、長く休むことで収入がどれくらい減り、将来の資産形成にどう影響するのかという金銭面の不安の方が大きいです。
家族との時間も、40歳3,000万円も、どちらか一方だけを優先したいわけではありません。今のところ、その間を取って6ヶ月くらいが一つの候補です。
実際に数字で比べてみると、3ヶ月・6ヶ月・1年という育休期間の差そのものより、復職後に数年間入金力が下がる影響の方が大きいことが分かりました。この記事では、その結果も含めて育休期間の決め方を整理します。
育休期間を考える前に、「休んだら収入がゼロになる」と考えるのではなく、育児休業給付の仕組みを確認しておきます。
出典:厚生労働省「育児休業等給付について」
給付率だけではイメージしにくいため、育休開始前6か月の平均月給(総支給・賞与除く)が25万・30万・35万円だった場合の概算を並べます。
| 育休前の平均月給 | 180日まで(67%) | 181日目以降(50%) |
|---|---|---|
| 25万円 | 約16.8万円/月 | 約12.5万円/月 |
| 30万円 | 約20.1万円/月 | 約15万円/月 |
| 35万円 | 約23.5万円/月 | 約17.5万円/月 |
これはあくまで制度の給付率を使った概算です。実際の給付額は、休業開始前6か月の賃金、支給日数、上限・下限、育休中の給与支給状況などで変わります。年収や普段の手取り額ではなく、賞与を除く総支給額を基準に見る点にも注意が必要です。
また、産後パパ育休(出生時育児休業)は、原則として子の出生後8週間以内に4週間(28日)まで取得でき、2回まで分割取得できます。
出典:厚生労働省「Q&A~育児休業等給付~」
なお、給付率だけを見て「手取りもそのまま33%減る」と単純計算することはできません。社会保険料の免除や給付の非課税などもあるため、実際に取得するときは勤務先の制度と最新の公式情報を使って確認する必要があります。
現在の我が家は、生活資金として300万円を現金で確保し、新NISAでは月10万円を積み立てています。
NISA月10万円は一時停止してもよいと考えています。
- 生活防衛資金を最初から使う前提にしない
- できれば給付などの収入内で生活する
- 資産残高そのものは大きく減らさない
- 育休終了後は通常の資産形成へ戻す
我が家にとって、NISAを止めることは資産形成を諦めることではありません。そもそも資産形成の目的の一つが、家族との時間や働き方を、お金だけを理由に諦めなくてよい状態を作ることだからです。
ここからは、ふたり資産ラボの資産シミュレーターを使って、男性側の育休期間だけを変えた場合を比較します。
- 現在年齢:27歳
- 現在の総資産:785万円
- 生活資金:300万円(生活防衛資金200万円+特別費100万円)
- 通常時の毎月の資金投入額:20万円(貯金+投資)
- 現金:株式=5:5
- 目標:40歳で3,000万円
| ケース | 目標達成確率 | 中央値 | 下位10% | 上位10% |
|---|---|---|---|---|
| 育休なし | 99.6% | 4,862万円 | 3,763万円 | 6,504万円 |
| 3ヶ月 | 99.4% | 4,773万円 | 3,704万円 | 6,338万円 |
| 6ヶ月 | 99.2% | 4,673万円 | 3,651万円 | 6,244万円 |
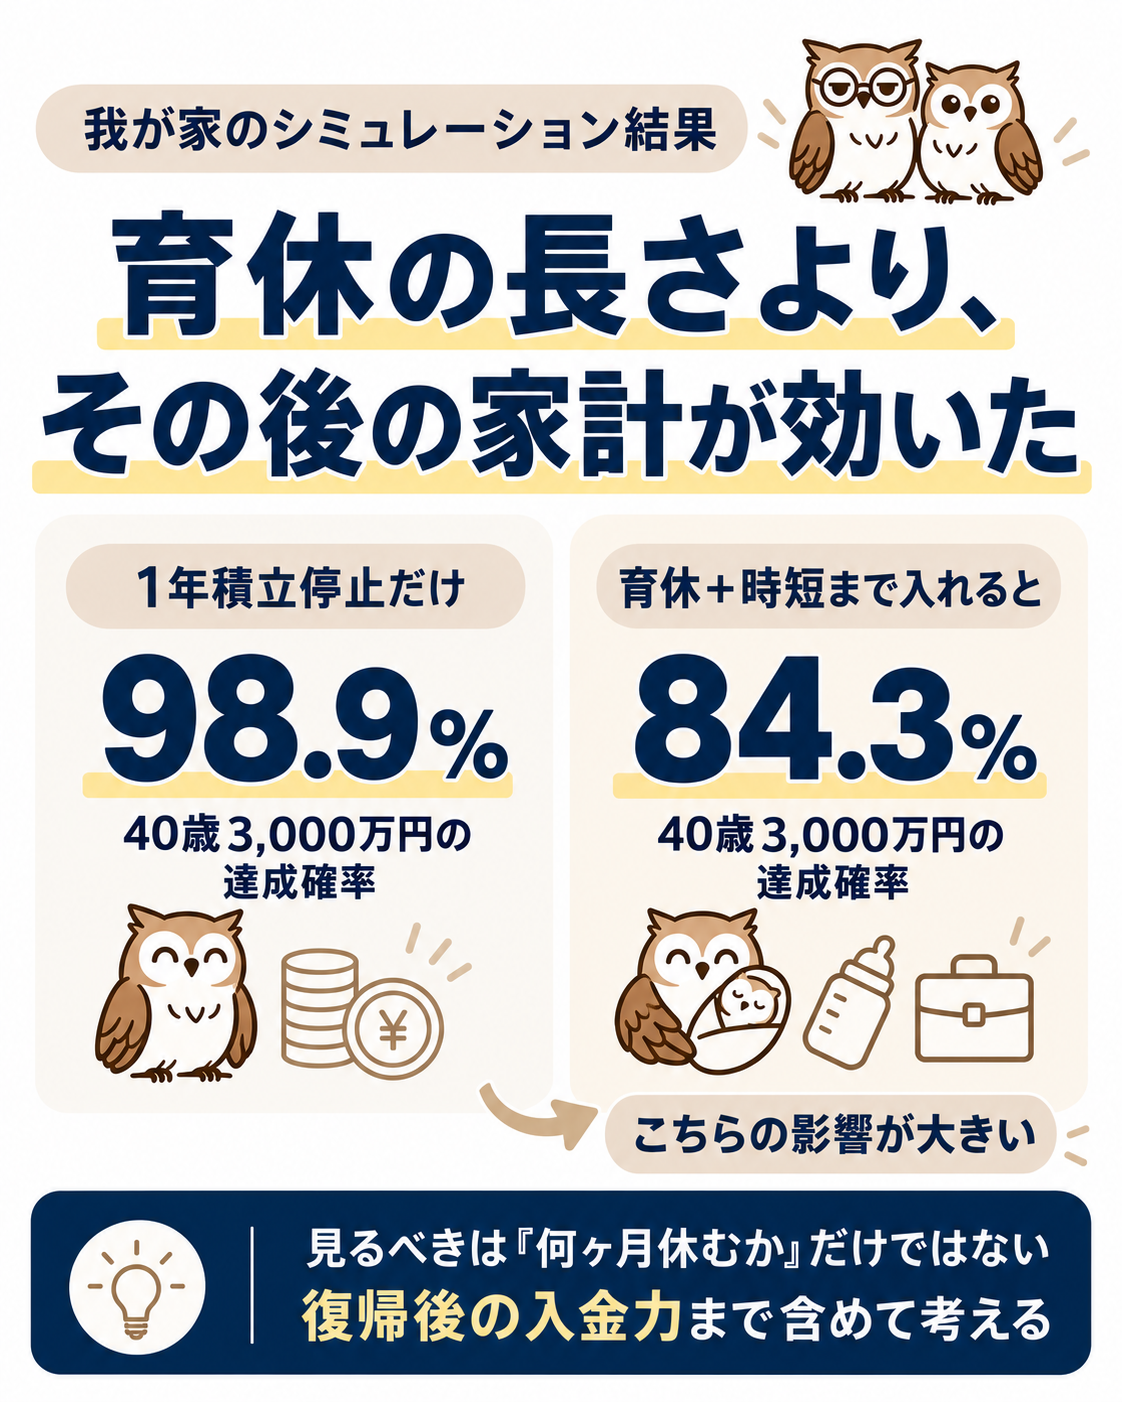
| 1年 | 98.9% | 4,507万円 | 3,506万円 | 5,961万円 |
結果を見て最初に感じたのは、思っていたより差が小さいということでした。
1年間、資産形成への新規投入を止める設定でも、今回のシミュレーションでは40歳3,000万円の達成確率は98.9%でした。少なくとも今の資産785万円と、その後の月20万円の投入を前提にすると、「男性が半年や1年休むだけで40歳3,000万円が大きく崩れる」という結果にはなりませんでした。
そこで次に、育休期間だけではなく、出産・時短勤務・2人目の出産まで含めた我が家の仮シナリオを入れてみました。
- 29歳:出産・育休 → 月2万円
- 30〜31歳:時短勤務 → 月10万円
- 32歳:2人目の出産・育休 → 月2万円
- 33〜35歳:時短勤務 → 月12万円
- 36〜40歳:通常に戻す → 月20万円
| 結果 | 金額・確率 |
|---|---|
| 40歳3,000万円の達成確率 | 84.3% |
| 中央値 | 3,642万円 |
| 下位10% | 2,860万円 |
| 上位10% | 4,760万円 |
ここで初めて、下位10%のケースでは3,000万円を下回りました。
今回の検証では、男性が3ヶ月か6ヶ月かという差より、出産後に夫婦全体で何年間入金力が下がるかの方が、40歳3,000万円へ大きく影響しました。
出産後の家計を考えるときは、収入減だけでなく、子どもが生まれた後の生活費がどう変わるかも見ておく必要があります。
ふりパパブログが共働き子育て世帯を対象に行った179件のアンケート調査では、月の支出中央値は33.5万円でした。子どもの人数別では、1人世帯で約32.0万円(n=79)、2人で34.8万円(n=78)、3人で36.5万円(n=15)と、人数が増えるにつれて支出も増える傾向が示されています。
我が家は現在、月の生活費を約30万円としていますが、子どもが生まれた後も同じ水準が続くとは限りません。育休中の収入だけでなく、復職後を含めた生活費の変化まで見ておく必要があると考えています。
参考:ふりパパブログ「【179人に調査!】一般の共働き子育て家庭の家計支出を徹底分析!」
数字を確認したあとも、我が家では男性6ヶ月前後を一つの候補にしています。ただし、6ヶ月なら資産形成上安全だからという理由ではありません。
家族との時間をしっかり取りたい一方で、1年間となると収入減や現在の仕事から長期間離れることも気になります。今のところ、その両方を考えたときの自分たちなりのバランスが6ヶ月前後です。
今回のシミュレーションでは、6ヶ月と1年の差そのものは40歳3,000万円に対して想像ほど大きくありませんでした。だから最終的には、お金だけでなく仕事、夫婦の負担、子どもとの時間、その時点の資産状況まで含めて決めたいと考えています。
実際に男性育休を取得した家庭の経験も参考になります。効率家ラボのまさおさんは、育休中に午前中の育児を担当して妻のまとまった睡眠時間を確保したことや、子どもの日々の変化を近くで見られたことなどを振り返っています。お金のシミュレーションだけでは見えない、夫婦の負担や子どもとの時間を考えるうえで参考になる実体験でした。
参考:効率家ラボ「男性育休を取って分かった。育休を取ることと父親になることは同じではなかった」
育休期間の候補が見えてきたら、次は育休中の毎月の生活費を2人でどう負担するかを決めます。通常時の6:4を固定せず、給付や育休後の手取りを置き直して、その時点の家計に合う割合へ再設計する考え方を別記事で整理しています。
我が家自身もまだ検討中ですが、今回数字で確認してみて、育休期間は次の順番で考えるのがよさそうだと感じました。
- STEP1|家族として何を優先したいか決める:まず「何ヶ月がお得か」ではなく、家族との時間・仕事・将来のお金の優先順位を整理する
- STEP2|育休中の給付を確認する:給付率だけでなく、自分の休業開始前賃金・上限額・勤務先の制度も見る
- STEP3|育休中の生活費を計算する:投資停止、通勤費の変化、子ども関連支出などを反映する
- STEP4|積立停止と資産取り崩し額を確認する:給付などの収入だけで足りるか、現金を使うならいくらかを見る
- STEP5|復職後の時短・収入減まで入れる:育休終了日だけで家計シミュレーションを終わらせない
- STEP6|長期目標への影響を見る:40歳・50歳など、自分たちの資産目標にどの程度影響するか確認する
- 我が家は男性6ヶ月前後を一つの候補にしているが、まだ仮
- NISA月10万円は育休中なら一時停止してもよいと考えている
- 1年間の積立停止だけでは、今回の試算で40歳3,000万円の達成確率は98.9%だった
- 出産・育休・時短まで含めると達成確率は84.3%まで下がった
- 見るべきなのは「何ヶ月休むか」だけでなく、その後数年間の家計
我が家にとって資産形成は、残高を最速で増やす競争ではありません。家族との時間も、将来のお金も、自分たちで選べるようにするための準備です。
実際に育休を取得するときには、その時点の制度・収入・資産・仕事の状況を改めて確認し、今考えている6ヶ月という案が本当に自分たちに合うのか再設計するつもりです。