
こんにちは、ふくろう夫婦です!
我が家にとって資産形成の目的は、資産額を増やすこと自体ではなく、何かあったときにも選択肢を残しておくことです。
総資産785万円まで積み上がったことで、収入減や急な出費への不安が小さくなり、仕事・育休・家族との時間についても考え方が変わりました。
資産形成が順調かは残高だけではなく、必要な現金があるか、無理なく続けられているか、将来の選択肢につながっているかで考えています。
「資産形成って、結局何のためにするんだろう」と考えたことはありませんか。
貯金やNISAを続けていると、いつの間にか500万円、1,000万円、3,000万円と、資産額そのものが目標になってしまうことがあります。
我が家も現在、40歳までに総資産3,000万円という目標を持っています。ただ、2026年8月末に総資産が785万円になった今、以前より強く感じるのは、大切なのは残高そのものではないということです。

この記事では、総資産785万円まで積み上げる中で実際に変わった「安心」「選択肢」「お金との距離感」を整理します。
2026年8月末時点の我が家は、総資産785万円、現金540万円、株式・投資信託245万円です。生活資金として300万円を現金で確保し、新NISAは月10万円を積み立てています。
- 総資産:785万円
- 現金:540万円
- 株式・投資信託:245万円
- 生活資金:300万円
- 新NISA積立:月10万円
ただ、785万円という数字を見て「これでもう安心だ」と思っているわけではありません。我が家には40歳までに3,000万円という長期目標がありますし、今後は子どもや育休、教育費なども考えていく必要があります。
それでも、資産がほとんどなかった頃と比べると、「少しくらい収入が途絶えても、すぐには生活できなくならない」という感覚は明確に変わりました。
社会人になったばかりの頃は、もし仕事を辞めたくなったらどうしよう、その後しばらく生活するためのお金もない、と考えることがありました。車で事故を起こすなど、急な出費にも不安がありました。
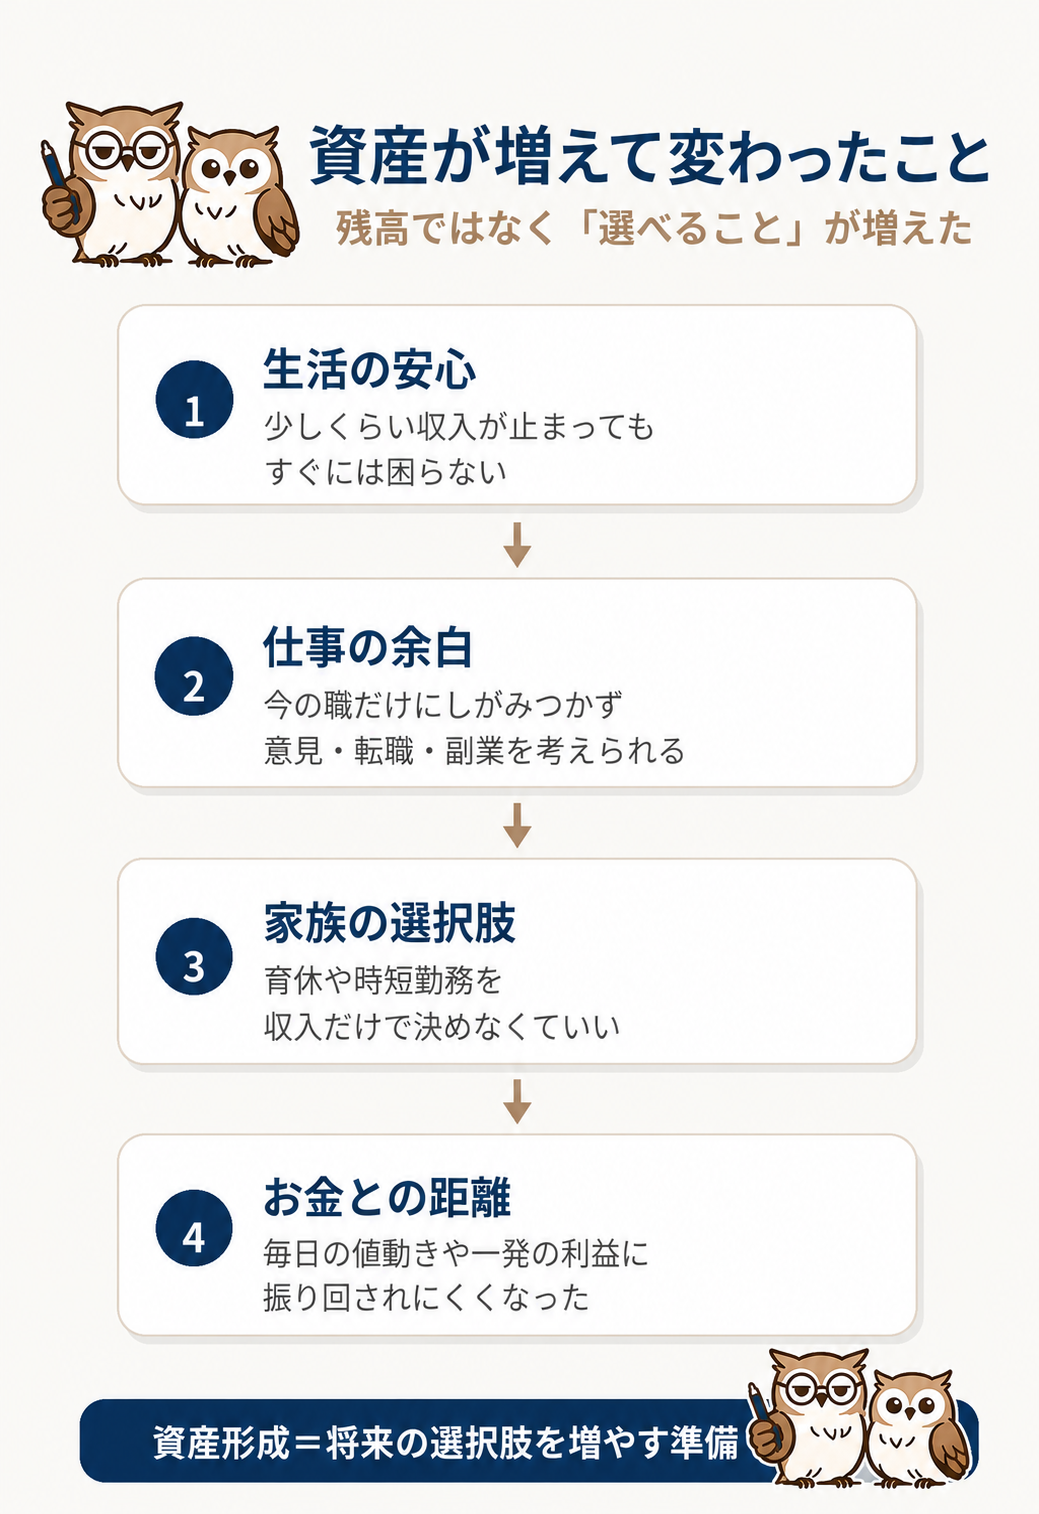
今は少なくとも、一度の想定外ですぐ生活が立ち行かなくなる状態ではありません。我が家にとって、まずこの状態を作れたことが資産形成による一番大きな変化です。
資産がある安心を最も実感した出来事の一つが、妻の休職です。我が家は通常、収入差に合わせて生活費などを夫:妻=6:4程度で負担していますが、妻が休職した時期にはその割合を維持せず、夫側が家計を全額負担しました。
そのとき、金銭面については全然不安に思いませんでした。将来の資産形成に遅れが出る可能性はあっても、少なくとも直近の生活には大きく影響しない状態でした。
資産形成というと「将来いくらまで増えるか」に注目しがちです。でも実生活では、資産は将来のためだけに存在するものではありません。
資産形成によって変わったのは、家計だけではありません。仕事に対する考え方にも少し影響しています。もちろん、今の資産だけで一生働かなくていいわけではありません。
それでも、「最悪、今の仕事がなくなっても、すぐには困らない」とは思えます。この感覚は意外と大きいです。
資産がほとんどなく、毎月の給料が途絶えたらすぐ生活に困る状態だったら、「とにかく今の仕事を失わないこと」が最優先になっていたと思います。今はそこまで追い込まれていないので、仕事でも必要だと思ったことについて自信を持って意見を言いやすくなりました。
転職や副業など、今とは違うことへ時間を使う余裕についても考えられます。将来的に独立したいと思ったときにも、資産がある方が選びやすくなります。
我が家は将来、子どもを持つことを考えています。そして、できることなら家族と過ごす時間を大切にしたいと思っています。そのため育休についても、ある程度長く取得したいという考えがあります。
ただ、これは価値観だけで決められるものではありません。仮に今の総資産が300万円程度しかなかったら、我が家の場合、今と同じ判断をするのは難しいと思います。
家族との時間を大切にしたいという考えは同じでも、資産に十分な余裕がなければ、家庭を守るために収入を優先する可能性が高いです。育休を短めにしたり、転職や副業へ時間を使うより今の職を維持することを優先したりすると思います。
お金があるから好きなことを何でもできる、という話ではありません。自分たちが大切にしたい価値観どおりに行動できる範囲を、少しずつ広げていく。そのために資産を作っています。
NISAを始めたばかりの頃は、株価や資産額の変化を毎日のように確認していた時期があります。今日は増えた、今日は減った。そんな短期的な変化が気になっていました。
今は以前ほど細かく追っていません。もちろん興味のある時期には確認しますし、資産額をまったく見ないわけではありませんが、今日の資産額に一喜一憂しても、長期運用ではあまり意味がないと考えるようになりました。
こう考えられる背景には、長期投資について理解が深まったことだけでなく、生活資金300万円を確保できていることもあると思います。すぐ必要なお金を株式市場に置いていないため、相場が下がっても生活のために売らなければ、と考える必要がありません。
もう一つ、自分でも変わったと感じることがあります。ギャンブルをすることが減りました。
資産がまだ少なかった頃は、1万円の臨時収入でもかなり大きく感じました。ギャンブルでお金が増えれば当然嬉しく、金額以上に「増えた」という刺激が大きかったように思います。
ところが資産が数百万円まで積み上がってくると、1万円増えることはもちろん嬉しくても、以前ほど大きな出来事には感じなくなりました。だからなのか、短期間で一気にお金を増やすことへの魅力も以前より薄くなりました。
ギャンブルそのものを否定するつもりはありません。娯楽としてお金を使うのも自由です。ただ、資産形成という目的で考えるなら、我が家の場合はギャンブルで一時的な勝ちを狙うより、長期で運用するインデックス投資にお金を回す方が納得できます。
現在785万円なので、次の分かりやすい節目は1,000万円です。もちろん到達したら嬉しいと思います。ただ、1,000万円へ一日でも早く到達することが目的ではありません。
そのために生活資金を削って投資へ回したり、今の生活を極端に我慢したりするつもりもありません。我が家は2〜3ヶ月に1回くらい旅行にも行きますし、外食をすることもあります。
一方で、公園で運動したり、BBQをしたり、知らない土地を散歩したり、サイクリングしたりと、お金をたくさん使わなくても楽しめることも多いと思っています。
今の生活も楽しみながら、将来の選択肢も増やしていく。我が家にとって大切なのは、そのバランスです。
我が家には、40歳までに総資産3,000万円という目標があります。ただ、3,000万円という残高を眺めることが目的ではありません。
- 家族との時間を大切にする
- 育休を取りたい期間だけ取れるようにする
- 必要なら時短勤務を選ぶ
- 嫌な仕事を無理に続けない
- 転職や副業に挑戦する
- 独立したいと思ったら検討できる
- 老後に子どもへ金銭的な負担をかけない
全部を必ず実現するという意味ではありません。必要になったときに、その選択肢を持っていたい。我が家にとっての資産形成は、そのための準備です。
総資産785万円になった今、まだ3,000万円には遠く及びません。それでも妻の休職に対応できたことや、仕事への気持ち、将来の育休について考えられることを振り返ると、資産による選択肢は3,000万円になった瞬間に突然生まれるものではないとも感じています。
では、自分の資産形成が順調かどうかをどう判断するのか。我が家では、資産額だけを見るのではなく次のように考えています。
- 決めた積立を無理なく続けられているか
- 急な出来事に対応できる現金を確保できているか
- 今の生活を極端に犠牲にしていないか
- 資産が将来の選択肢につながっているか
家庭によって必要な金額は違います。総資産785万円が多いか少ないかを比べても、それだけではあまり意味がありません。生活費や家族構成、子どもの予定、住宅、働き方によって同じ金額でも意味が変わります。
- 生活資金を確保したことで、収入減や急な出費への不安が小さくなった
- 妻の休職時にも、直近の生活費を心配せず対応できた
- 仕事・育休・時短勤務・転職・独立などを考える余白が生まれた
- 資産形成の目的は、残高を増やすことではなく選択肢を残すこと
資産形成は、残高を増やす競争ではありません。今を楽しみながら、何かあったときにも自分たちで選べる状態を作っていく。その積み重ねが、我が家にとってのお金を貯める意味です。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。