
こんにちは、ふくろう夫婦です!
育休前に必要な貯金額は、「○万円」と一律には決められません。
我が家は、生活防衛資金と出産前後の特別費を分けたうえで、給付を含めても毎月いくら不足するかを確認します。
現在の想定では、必要なら新NISAを一時停止することで、育休中も生活費約30万円を給付等でまかなえる可能性が高そうです。
「子どもを考えるなら、育休前にいくら貯金しておけばいい?」
出産や育休を考え始めると、気になるのがお金です。我が家も夫婦で育休を取ることを考えていますが、現時点では育休専用として、ここからさらに数百万円を貯める予定はありません。

この記事では、我が家の家計を使って「育休前に追加でいくら現金が必要か」を考えます。
- 生活防衛資金と特別費をどう分けるか
- 育児休業給付などを含めると家計はどうなるか
- 最後に自分たちの必要額を計算する4ステップ
現在の我が家は、世帯手取りが約50万円、生活費が約30万円、新NISAが月10万円です。
世帯手取り:約50万円
生活費:約30万円
新NISA:約10万円/月
生活資金:約300万円
- 生活防衛資金:約200万円
- 特別費:約100万円
出産やベビー用品など、ある程度予定できる一時的な支出についても、基本的には特別費100万円から出すつもりです。
そのため我が家では、「育休に入るなら、さらに育休用として300万円を貯めよう」とは考えていません。最初に確認するのは、今持っている生活資金300万円では本当に足りないのか、です。
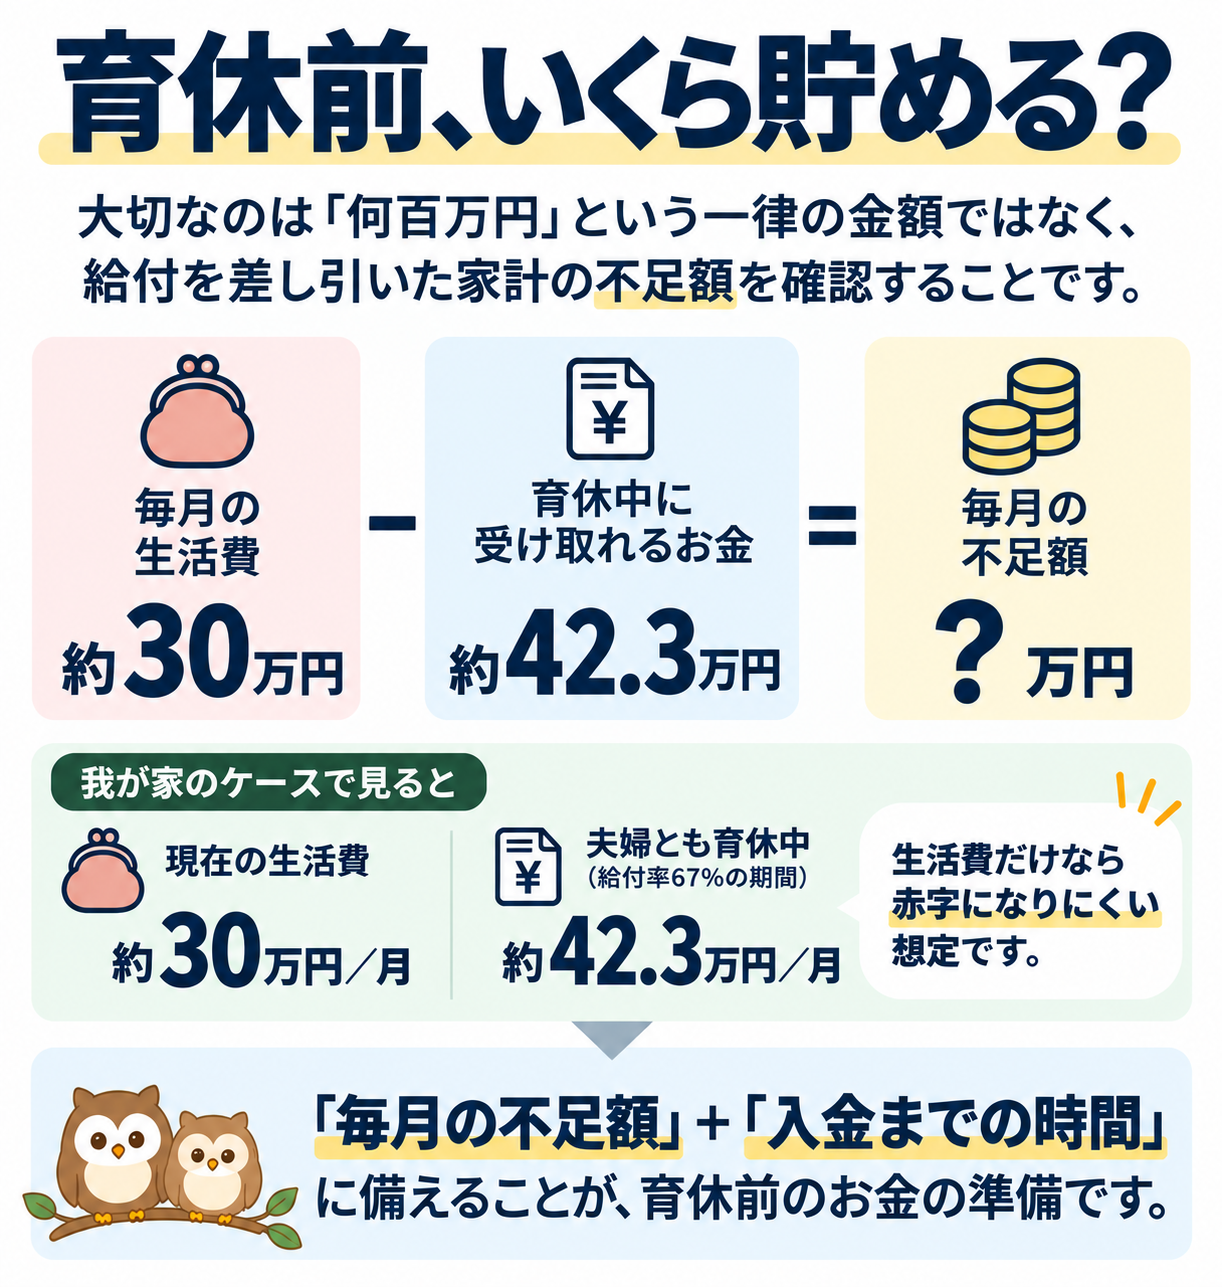
育休前の必要額を考えるとき、最初に整理しておきたいのが給付です。一定の条件を満たせば、育児休業中には育児休業給付があります。
出典:厚生労働省「育児休業等給付について」
また、出産する側には、条件を満たせば産前産後休業中に出産手当金があります。出産手当金は、原則として支給開始前12か月の標準報酬月額平均をもとに、1日あたりおおむね3分の2で計算されます。
出典:全国健康保険協会「出産手当金について」
我が家では現在、夫は6ヶ月前後、妻は1年前後の育休を一つの案として考えています。まだ実際の取得期間は決まっていません。
現在の給与は、残業代などを含む通常月でおおよそ、夫が総支給38万円、妻が総支給25万円です。正確な給付額は実際の休業開始前6か月の賃金などによって決まるため、ここでは現在の給与が続いたと仮定して月額換算の目安だけ計算します。
| 項目 | 夫 | 妻 |
|---|---|---|
| 現在の総支給 | 約38万円 | 約25万円 |
| 67%期間の給付・月額換算 | 約25.5万円 | 約16.8万円 |
| 50%期間の給付・月額換算 | 約19万円 | 約12.5万円 |
夫婦とも67%の給付率となる時期なら、月額換算では約25.5万円+約16.8万円=約42.3万円相当です。
我が家の現在の生活費は約30万円なので、単純比較では生活費を約12万円上回る計算になります。
夫が6ヶ月程度で復職し、妻が育休を続けるケースも考えます。夫の通常時の手取りは約30万円です。
| 妻の給付率 | 世帯の月額イメージ | 生活費30万円との差 |
|---|---|---|
| 67%期間 | 夫手取り30万円+妻約16.8万円=約46.8万円 | +約16.8万円 |
| 50%期間 | 夫手取り30万円+妻約12.5万円=約42.5万円 | +約12.5万円 |
もちろん、子どもが生まれれば現在と完全に同じ支出になるとは限りません。それでも今の条件から概算すると、夫6ヶ月・妻1年の育休を取るために、生活費を毎月何十万円も貯金から取り崩す状態にはならない可能性が高いと分かりました。
我が家は現在、新NISAを月10万円積み立てています。ただし、育休中も必ず続けるつもりはありません。
家族との時間を取るために育休を選ぶのに、NISAを継続するために生活防衛資金を取り崩すのであれば、我が家では順番が逆だと考えています。
必要なら積立を一時停止し、復職して家計に余裕が戻れば再開する。そのくらい柔軟に考えています。
日常生活費とは別に、出産前後には出産に伴う自己負担、ベビー用品、家具・家電などの一時的な支出があります。我が家では、こうした予定できる支出は特別費100万円から出す想定です。
公的医療保険の加入者が出産した場合、2026年9月時点では出産育児一時金として子ども1人につき原則50万円が支給されます。直接支払制度を利用する場合は、一時金を超えた部分を医療機関へ支払う形になります。
出典:厚生労働省「出産育児一時金について」
そのため、出産に100万円かかるなら100万円を丸ごと追加準備するという考え方にはしていません。実際の自己負担額を見積もり、その分を特別費から出します。
国の制度とは別に、自治体独自の支援がある場合もあります。実際に出産する時点では、自分たちが住んでいる自治体の制度も確認する予定です。
今回の概算だけを見ると、「月30万円の生活費を給付でまかなえそうなら、現金はあまり必要ないのでは?」とも考えられます。
我が家では、そうは考えていません。理由の一つが、給付と実際の入金には時間差があるからです。
育児休業給付や出産手当金は、休業開始直後から給与のように毎月同じタイミングで振り込まれるものではありません。最終的には給付を受け取れて家計が黒字になるとしても、先に生活費を口座から支払う期間は発生します。
我が家では以前、妻が仕事を休んだ時期があります。そのときは普段とは収入状況が変わりました。
それでも、直近の生活について金銭的な不安はほとんどありませんでした。一定の現金があり、「しばらく収入状況が変わっても、すぐ生活には困らない」と考えられたからです。
将来の資産形成が少し遅れるかもしれないという心配はありました。ただ、「今月の生活費をどうしよう」という不安とは別でした。
この経験もあり、我が家では育休直前になって専用資金を急いで作るより、普段から生活防衛資金と特別費を作っておくことを重視しています。
まずは育休とは関係なく必要な現金です。失業・病気・その他の予想外の出来事に備えます。我が家の場合は約200万円です。
出産・ベビー用品・家具や家電など、予定できる支出を洗い出します。そのうえで出産育児一時金など、利用できる制度を確認します。
夫婦それぞれについて、出産手当金・育児休業給付などを確認します。給与がいくら減るかだけでなく、実際に受け取れるお金まで含めて見るのがポイントです。
最後に、育休中に維持したい生活費 − 給付等を含む世帯収入を計算します。月5万円不足する状態が6ヶ月なら30万円、月10万円不足する状態が1年なら120万円です。
さらに、給付が振り込まれるまで先に必要になる生活費も見ておけば、「育休だから何となく300万円」ではなく、自分たちに必要な準備額を考えられます。
我が家には現在、生活防衛資金200万円+特別費100万円=生活資金300万円があります。
今回、夫6ヶ月・妻1年という仮の育休期間で計算してみると、現在の給与水準なら、新NISA月10万円を一時停止することで、生活費30万円を給付等でまかなえる可能性が高そうでした。
そのため今のところ、育休専用として、さらに数百万円を追加する必要性は感じていません。
一方で、実際の給与・給付額・出産費用・子どもが生まれた後の生活費・給付の入金時期・復職後の働き方は変わる可能性があります。だから「生活資金300万円あれば絶対に足りる」と結論づけるつもりもありません。
育休が現実的になった段階で、その時点の数字でもう一度計算します。
- 生活防衛資金と出産前後の特別費を分ける
- 給与の減少額ではなく、給付を含めた家計不足額を見る
- 不足額だけでなく、給付が入るまでの時間にも備える
- 我が家は現在の条件では、育休専用で数百万円を追加する予定はない
育休前にいくら貯めればいいかは、家庭によって違います。我が家では「育休前に何百万円あれば安心か」からは考えません。
まず、育休中に維持したい生活費から、給付等を含めて受け取れるお金を引く。そのうえで、不足額+給付までのタイムラグ+出産前後の特別費に備える。これが、我が家が考えている育休前のお金の準備方法です。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。