 ふたり資産ラボ
お金の不安は、「いくら必要なのか」「何をすればいいのか」が分からないほど大きくなります。
お金の不安は、ひとつの正解を探すより、生活費・貯金・投資・ライフイベントを数字に分けて考えると整理しやすくなります。
気になるテーマから確認し、迷ったら「守る → 整える → 増やす → 設計する」の順番に戻って考えてみてください。
ふたり資産ラボでは、貯金・夫婦の家計・NISA・育休・将来のお金を、ひとつの正解ではなく、数字と判断基準に分けて考えています。
今気になっていることから探してみてください。
一律に「○万円あれば安心」とは考えません。まずは毎月の生活費を基準に、収入が止まったときに備える生活防衛資金を考えます。そのうえで、旅行・家電・引っ越しなど、近いうちに使う予定のお金を分けて準備します。
6か月分はひとつの目安ですが、すべての家庭に共通する正解ではありません。共働きか、片方の収入だけでも暮らせるか、子どもを考えているかなどで必要な余裕は変わります。
現金が多いかどうかは、金額だけでは決まりません。近いうちに使う予定があるお金まで投資すると、必要なタイミングと相場下落が重なる可能性があります。先に「使う可能性がある現金」と「長期で運用できるお金」を分けます。
平均や中央値は参考になりますが、それだけで家計の良し悪しは決まりません。必要なお金は、生活費・家族構成・これからの予定によって違います。他人との差より、自分たちの目標との差を見る方が次の行動につながります。
1か月の赤字だけでは判断しません。まず、その赤字が通常の生活費によるものなのか、旅行・大型支出・投資などによるものなのかを分けます。大切なのは、単月ではなく年間の家計計画が成立しているかです。
50:50が分かりやすい家庭もあれば、収入差を反映した方が納得しやすい家庭もあります。金額だけではなく、それぞれの収入に対してどの程度を負担しているかを見る方法もあります。
収入比で分ける方法はひとつの考え方ですが、それを正解とはしません。生活費だけでなく、貯金・投資・特別費まで含めて、2人にどれくらいお金が残るかを見ると判断しやすくなります。
共通口座がなくても家計管理はできます。重要なのは口座の形式より、お金の流れを2人とも把握できていることです。
作業を1人にまとめても、情報まで1人だけのものにしないことが大切です。家計簿入力や支払い管理を分担する必要はありませんが、現在の資産や大きな支出については2人で共有できる状態を作ります。
最初から細かい家計ルールを全部決める必要はありません。まず、生活費・貯金・投資・大きな支出・今後のライフイベントについて、「まだ決めていないこと」を見つけます。
NISAの上限額から決めるのではなく、家計から無理なく出せる金額を先に考えます。生活資金を確保して、毎月の家計にも余裕があり、そのうえで長期間使わないお金を投資へ回します。
満額にすること自体を目的にはしません。非課税枠にはメリットがありますが、生活防衛資金や近い将来使うお金まで投資する必要はありません。
家計やライフイベントが変われば、積立額も変えて構いません。投資を続けることより、家計を無理なく続けられる状態を優先します。育休・休職・大型支出などがあれば、一時的な減額や停止も選択肢になります。
まず、現金の役割を確認します。生活防衛資金や近い将来使う予定のお金なら、投資へ回さないという選択もあります。投資するのは、基本的に長期間使わない余剰資金です。
全員に共通する最適比率はありません。生活資金を確保したうえで、どこまで価格変動を受け入れられるか、今後どれだけ現金を使う予定があるかから考えます。
「出産までに○万円」と一律には決めません。生活防衛資金、出産・育児などの予定支出、育休中の家計不足、給付金が入るまでの時間を分けて考えます。
平常時の負担割合をそのまま守る必要はありません。収入が変わったら、生活費分担もその時点の家計に合わせて再設計します。
投資から始める必要はありません。ふたり資産ラボでは、生活を守る、家計を整える、余剰資金を投資する、ライフイベントを含めて長期設計する、の順番で考えます。
「老後○万円」「教育費○万円」のような大きな数字をそのまま目標にするより、自分たちの条件へ分解します。今ある資産、毎月積み立てられる金額、期間、これから起きるライフイベントを入れて考えると、漠然とした不安を数字へ変えられます。
1年や数か月の結果だけで、長期計画の成否は判断できません。投資には値動きがあるため、予定通りに増えない期間もあります。ひとつの将来予測だけでなく、上振れ・下振れを含めても家計が成立するかを見ます。
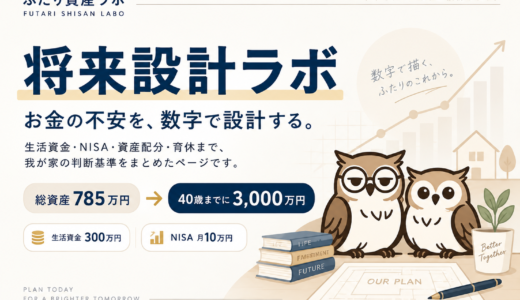
全部が不安に見えるときは、投資や老後から考え始めなくても大丈夫です。まず生活資金を確認し、次に毎月の家計を整え、その後に投資と将来設計へ進みます。