
私たちは2023年、新社会人になった時点で2人合わせた資産が約−10万円でした。社会人1年目は実家暮らしを活かして現金を貯めつつ、旧NISAは月1万円から開始。その後、同棲・結婚に合わせてお金の仕組みを少しずつ作り直してきました。
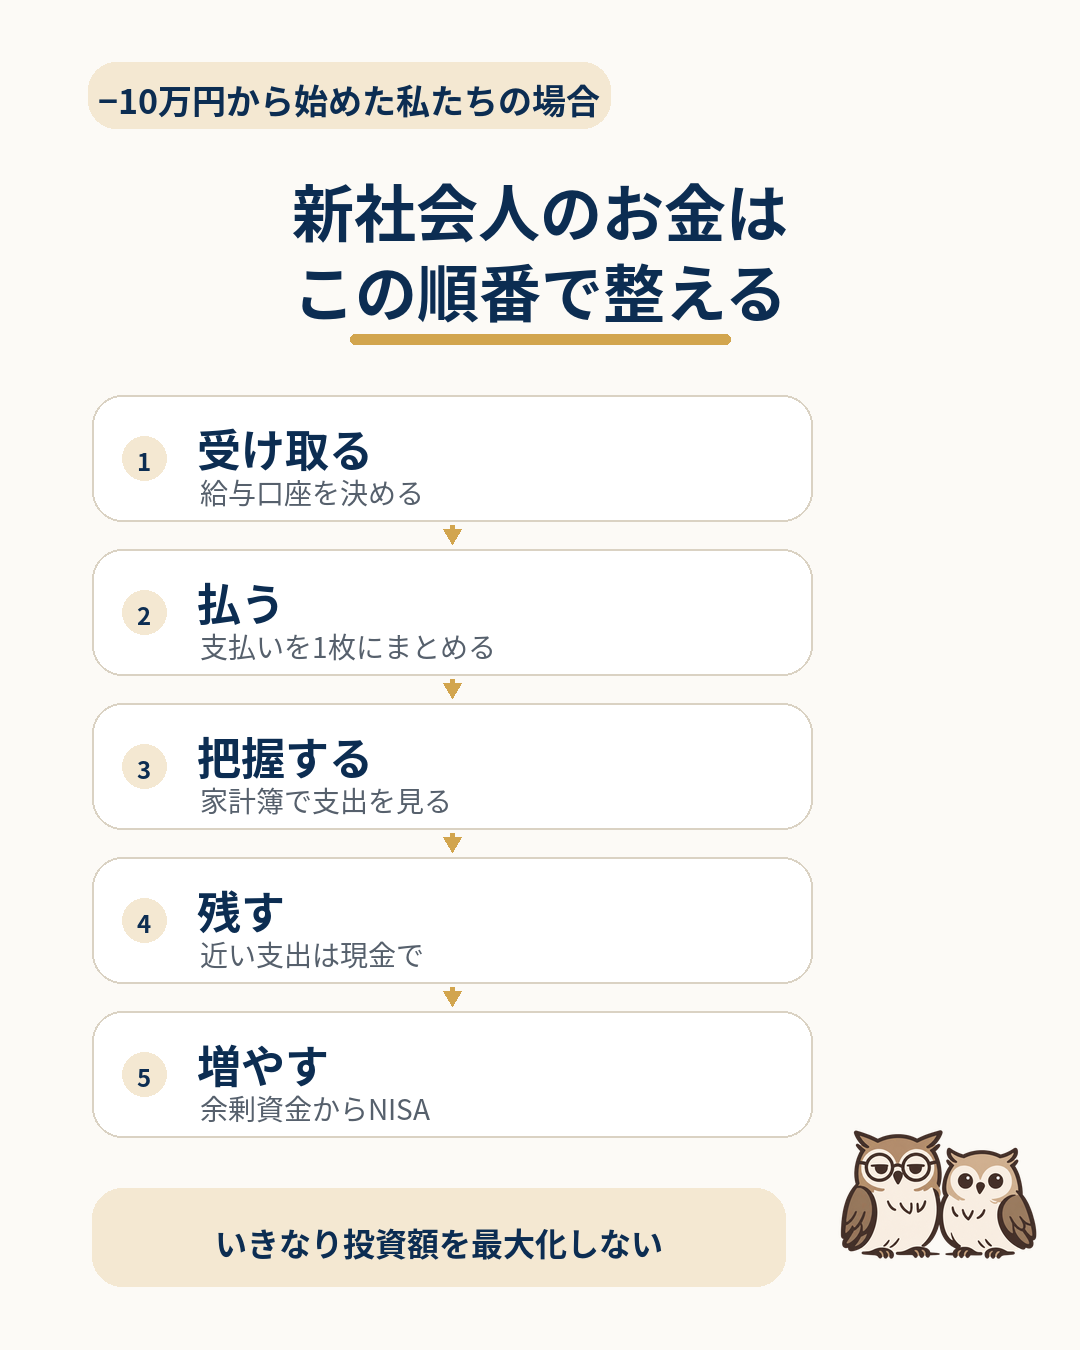
お金は受け取る→払う→把握する→残す→増やすの順で整える
最初から投資額を最大化せず、近く使う現金を先に確保する
一度済ませれば長く使える手続きは、必要だと分かった段階で後回しにしすぎない
この記事では、その経験から振り返って「新社会人のうちにやってよかったこと」と「もっと早くやればよかったこと」を7つに整理します。最初から全部を完璧にするのではなく、何から順番に整えるかを中心にまとめます。
私たちは新社会人の頃から、すべてを完璧に管理できていたわけではありません。2人の合算資産は約−10万円からのスタートで、社会人1年目は実家暮らしを活かして現金を貯めつつ、旧NISAは月1万円から始めました。
当時は今の妻との同棲を考えていたため、投資額を増やすことより、近いうちに使う現金を優先しました。その後、同棲・引っ越しでは2人で約80万円を使っています。
社会人になると、まず給料を受け取る銀行口座が必要になります。私たちは住信SBIネット銀行を使っています。
ただし、新社会人なら特定の銀行が正解という話ではありません。給与受取に使えるか、ATMや振込を使いやすいか、普段使うサービスとの相性はどうか、自分が管理しやすいかを確認すれば十分です。
大切なのは、口座をたくさん作ることではなく、自分のお金がどこにあるか把握できる状態を作ることです。
私たちは、日常の支払い手段として三井住友カード(NL)を作りました。選んだ理由はかなり単純で、当時よくおすすめされていたからです。高度に比較して決めたわけではありません。
今振り返ると、「一番お得なカード」を探し続けるより、まずは現金・デビットカード・クレジットカードなどから自分が管理しやすい支払い方法を決め、支出の流れを整理できたことの方が大きかったと感じています。
出典:三井住友カード「三井住友カード ナンバーレス(NL)」
現時点では、この記事では特定のカードを『これ一択』とはしていません。年会費やポイントだけでなく、普段使う銀行・証券サービス・家計管理との相性まで確認して選ぶのがよいと思います。
これは、私たちがもっと早くやればよかったと思っていることです。Money Forward MEを使い始めたのは、社会人1年目ではなく同棲を始めてからでした。
家賃や食費、光熱費などを自分たちで払うようになり、初めて家計全体を強く意識しました。ただ、今振り返ると、新社会人の頃から入れておけば、自分が毎月何にいくら使っているのかをもっと早く把握できたと思います。
出典:マネーフォワード MEサポートサイト「自動取得とは」
家計簿を1円単位で完璧につける必要はないと思っています。まずは『給料はいくら入ったか』『毎月だいたいいくら使っているか』『何にお金を使っているか』が分かれば十分です。
社会人になると、『若いうちから投資した方がいい』という情報を目にする機会も増えます。私たちも社会人1年目から旧NISAを始めましたが、最初の積立額は月1万円でした。
理由は、当時は今の妻との同棲を考えていたからです。実際、その後の同棲では引っ越しや家具・家電などに2人で約80万円を使いました。
もし『若いうちは投資期間が長いから』という理由だけで手元のお金をほとんど投資していたら、同棲するときに困っていたかもしれません。近いうちに使うお金まで無理に投資する必要はない、というのが今も変わらない考えです。
- 一人暮らし・引っ越し
- 同棲・結婚
- 車の購入
- 資格取得
- 転職などに備えるお金
NISAは少額から始めるとしても、積立額を増やす前に、自分は毎月いくらなら無理なく残せるのかを確認しておくことが大切です。
手取り収入 − 生活費 − 近いうちに使うために残すお金 = 貯金・投資へ回せるお金
私たちは社会人1年目、実家暮らしだったこともあり月10万円以上を貯金できていました。ただし、その10万円をすべて投資したわけではありません。同棲という近い目標があったので現金を優先しました。
『20代なら月○万円投資すべき』と一律に決めるより、自分の生活から逆算した方が続けやすいと思っています。
私たちは、近い将来に使う現金を優先しながらも、社会人1年目にNISA口座を作り、旧NISAを少額から始めました。証券会社はSBI証券です。
当時はリベ大のYouTubeなどを参考にしていて、住信SBIネット銀行や三井住友カードとの組み合わせも含めて選びました。最初から大きな金額を投資したわけではなく、月1万円からのスタートです。
ここで伝えたいのは、SBI証券を選ぶべきということではありません。証券会社によって取扱商品や積立方法などは異なります。私たちは、証券会社選びで止まり続けるより、口座は早めに準備し、近い支出を守れる範囲の少額から実際に始める方がよいと考えています。積立額を大きくするのは、生活資金や家計の余力が整ってからで十分です。
出典:金融庁「NISA特設ウェブサイト」
最後は、口座や投資とは少し違います。スマホなどの固定費です。私たち自身、大手キャリアから別の通信会社へ乗り換えた経験があります。
こうした変更は『調べるのが面倒』『手続きが面倒』『今のままでも使えている』となりやすいものです。でも固定費は、一度見直せば、その効果が翌月以降も続きます。
もちろん、大手キャリアから乗り換えれば誰でも得をするわけではありません。通信品質や店舗サポートなども含め、自分に合ったサービスを選ぶ必要があります。それでも、面倒だからという理由だけで何年も放置しないことは大切だと思っています。
銀行口座、クレジットカード、家計簿アプリ、NISA、通信会社。こうして並べると、手続きばかりです。社会人になったばかりなら、仕事を覚えるだけでも大変なので、お金のことまで考えるのは面倒だと思います。
私たちは、NISA口座やクレジットカードなどを早めに用意しておいてよかったと感じています。一方で、家計簿アプリは同棲後からだったので、もっと早く使えばよかったと思っています。
最初の手続きは面倒でも、一度仕組みを作れば、その後は自動で回るものが多いです。だから私たちは、必要だと分かったお金の初期設定は後回しにしすぎないことをおすすめしたいです。
最初に作った仕組みをずっと使い続ける必要はありません。私たち自身も、社会人→同棲→結婚と生活が変わるたびに、お金の管理方法を変えてきました。
新社会人の段階では、まず自分のお金を整える。その後、同棲や結婚を考えるようになったら、今度は『2人のお金をどう管理するか』を考える。お金の仕組みは、一度完成させて終わりではなく、生活が変わるたびに作り直せばいいと思っています。
新社会人のお金で大切なのは、最初から完璧な資産形成をすることではありません。
- 銀行口座を決める
- 支払い手段を1つ決める
- 家計簿アプリを入れる
- 近く使うお金を現金で貯める
- 毎月残せる金額を把握する
- NISA口座を早めに作り、無理のない少額から始める
- 固定費を放置しない
順番にすると、受け取る→払う→把握する→残す→増やすです。私たちは社会人1年目からすべて完璧にできていたわけではありません。それでも、面倒な手続きを少しずつ終わらせておいたことが、その後の同棲・結婚・資産形成につながりました。
最初から大きな金額を動かす必要はありません。まずは、自分のお金が無理なく回る仕組みを一つずつ作るところから始めれば十分です。