
こんにちは、ふくろう夫婦です!
我が家は日本の高配当株を約20銘柄・合計約5万円買った経験があります。
高配当株そのものが悪いとは思いませんが、我が家には管理の手間が合いませんでした。
投資方法は「どちらが優秀か」だけでなく、興味がなくなった時期でも続けられるかで考えることが大切だと思っています。
「配当金が定期的に入ってくるのって面白そう」
我が家もそう思って、高配当株を買ったことがあります。もともとはインデックス投資から始めましたが、YouTubeなどで高配当株投資を知り、不労所得のように配当金が入ってくる仕組みに興味を持ちました。
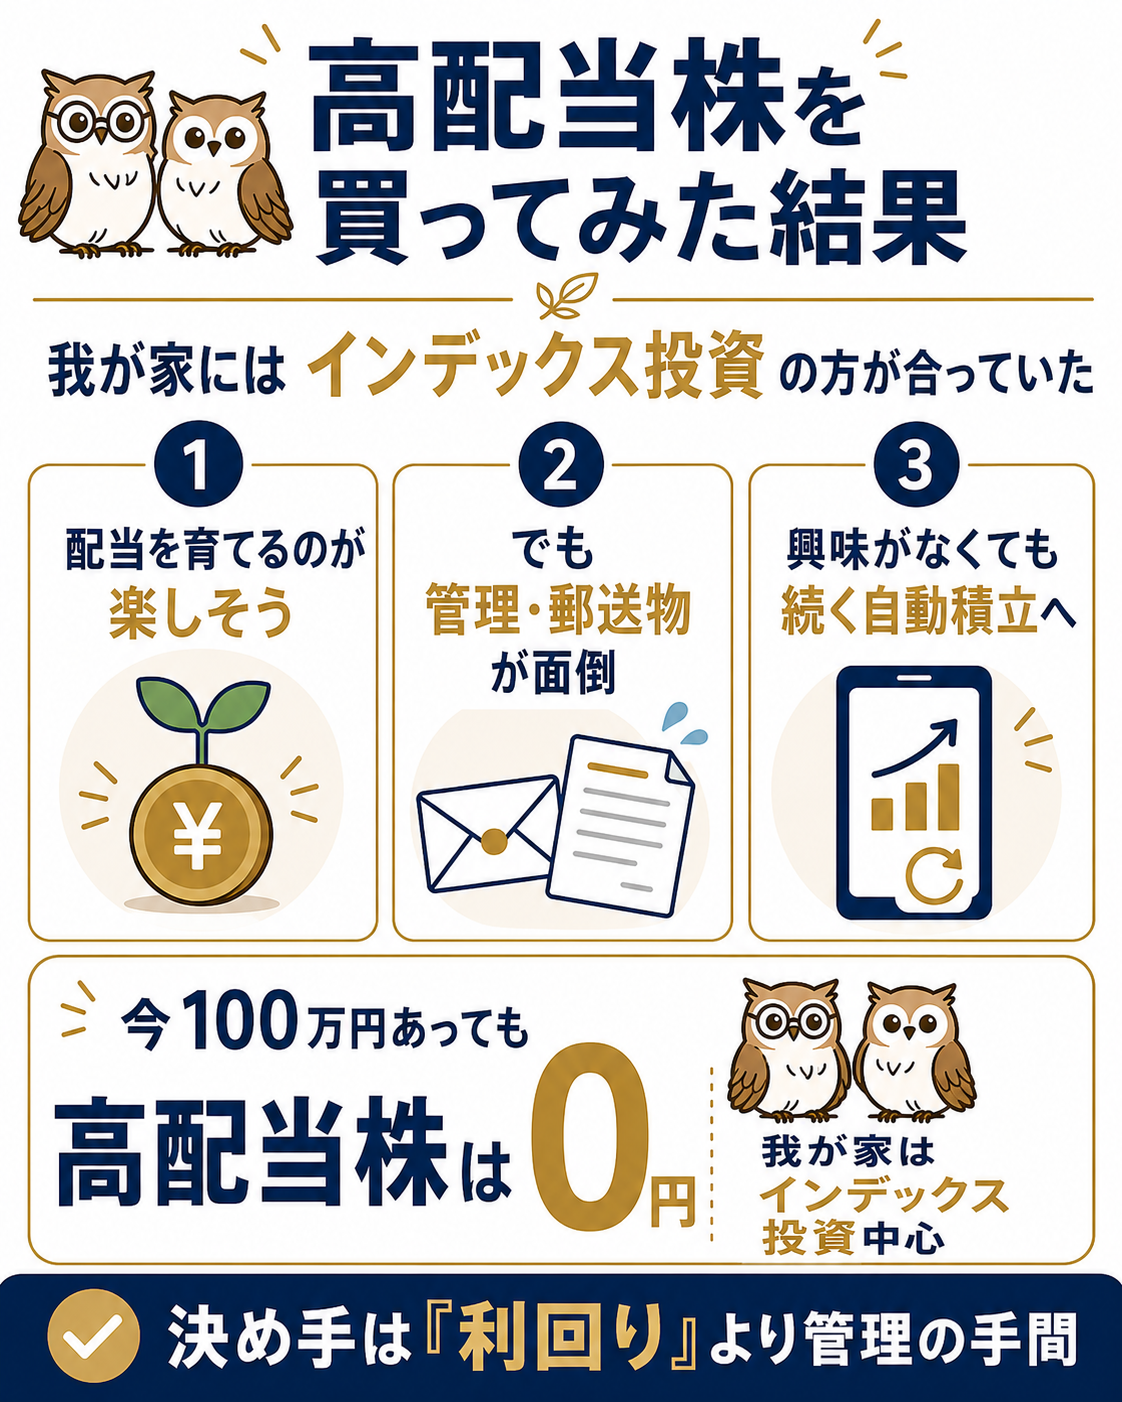
個別株を買えば株の勉強にもなりそうですし、少しずつ配当金を育てていくのも楽しそうです。そこで実際に、日本株を約20銘柄、合計約5万円購入しました。
ところが、しばらく続けてみて強く感じたのは、配当金の嬉しさよりも「これを何十年も管理するのは、自分には面倒そうだな」ということでした。

この記事では、高配当株を実際に買った我が家が、なぜ現在はインデックス投資中心なのか。その経験から考えた「自分に合う投資方法の選び方」を整理します。
我が家が最初に始めたのはインデックス投資でした。社会人1年目に旧NISAを使って、月1万円から積み立てを始めています。
ただ、投資について調べているうちに高配当株にも興味を持つようになりました。
- 定期的に配当金が入ってくる
- 不労所得のような感覚を味わえる
- 配当金を少しずつ育てていける
- 個別株を通して企業や株について勉強できる
インデックス投資は基本的に積み立てた後にすることがあまりありません。それは大きなメリットなのですが、当時は逆に「個別株も買ってみたい」という興味がありました。
そこで、配当利回り・業績・連続増配・自己資本比率・利益率などを見ながら、日本株を約20銘柄購入しました。
日本株を約20銘柄・合計約5万円購入しました。
- 配当利回り
- 業績
- 連続増配
- 自己資本比率
- 利益率
本格的な高配当株ポートフォリオというほどの金額ではなく、まずは実際にやってみるという感覚でした。
実際に保有すれば、もちろん配当金も入ってきます。ただ、投資額が約5万円なので、受け取れる配当金も大きな金額ではありません。
初めて配当金を受け取ったときも、「配当金が入った!」と特別感動した記憶はありませんでした。
むしろ、その時期は日本株の調子がよく、保有株の株価が上がっていました。配当金よりも「なんか株価が上がってる。ラッキー」くらいの感覚の方が強かったです。
一方、想定していなかったところで印象に残ったものがあります。各企業から届く封筒です。
株主総会の案内や事業報告、配当に関する書類など、複数の企業を保有していると定期的に郵便物が届きます。20銘柄ほどでも「また来た」と感じるくらいにはなりました。
個人情報が書かれているものもあるため、何も考えずそのまま捨てるのも少し気になります。
始めたときは「配当金を育てるのが楽しそう」と思っていたのに、実際に強く記憶に残ったのは「封筒、邪魔だな……」という感想でした。
もちろん、封筒だけが理由ではありません。もっと大きかったのは、管理を続ける必要があることです。
我が家の場合は投資額が小さいこともあり、購入後にすべての企業を細かく追い続けるところまではできませんでした。
ただ、本格的に高配当株投資を続けるなら、自分自身は次のような確認が必要だと考えています。
- 決算を確認する
- 業績の変化を見る
- 配当や減配を確認する
- 必要に応じて保有銘柄を見直す
ここで我が家にとって問題だったのが、自分の興味はずっと株に向いているわけではないことでした。
投資を始めた直後は、株価も頻繁に見ていました。ですが時間が経つと、興味は仕事や旅行、ブログなど別のものにも移っていきます。
実際、1〜2か月ほど自分の資産状況をほとんど確認していない時期もあります。
一方、インデックス投資は毎月の自動積立を設定しています。我が家の場合、現在は新NISAで毎月10万円を積み立てています。
普段やっていることは、たまに現金との資産配分を見ることくらいです。1〜2か月投資に興味が向かなかったとしても、自動積立はそのまま続きます。
現在の我が家は、インデックス投資を中心にしています。理由はシンプルで、手間が少なく、興味を失っても続けられるからです。
高配当株への新規投資は0円です。
インデックス投資へ回すか、近い将来に使うお金なら現金として持っておきます。
これは「高配当株よりインデックス投資の方が絶対に優れている」と考えているからではありません。自分たちの性格や生活に合わせた結果です。
実際にやってみたからこそ、高配当株ならではの面白さも分かります。
自分で企業を調べ、銘柄を選び、保有する企業や受け取れる配当金を少しずつ増やしていく。株そのものを趣味として楽しめる人には、この過程自体が面白いと思います。
また、将来資産を使う段階で、保有資産を売却することと、保有したまま配当を受け取ることでは心理的な感じ方が違う可能性もあります。
ただし、我が家自身はまだ積み上げたインデックス資産を本格的に取り崩した経験がありません。実際に取り崩すときにどの程度心理的な抵抗を感じるかは、現時点では分からない部分です。
我が家の経験から、投資方法を選ぶときには次の3つを考えると整理しやすいと思います。
資産そのものを長期で積み上げたいのか。定期的な配当収入を育てることにも魅力を感じるのか。目的によって、魅力を感じる方法は変わります。
企業を調べたり、決算を確認したりすること自体が楽しいなら、高配当株を管理する時間も苦になりにくいでしょう。
逆に、「資産形成には取り組みたいけれど、投資そのものを趣味にはしたくない」のであれば、管理の手間も判断材料になります。
今は投資について調べるのが楽しくても、その興味が10年、20年ずっと続くとは限りません。仕事が忙しい時期や、家族に時間を使いたい時期もあると思います。
結果だけを見れば、最初からインデックス投資だけを続けていてもよかったのかもしれません。
それでも、高配当株を実際に買ったことを無駄だったとは思っていません。自分で企業を選び、個別株を保有し、配当金を受け取る経験をしたからこそ、「自分にはインデックス投資の方が合っている」と納得できた面があるからです。
ちなみに当時買った高配当株は、実は今も残っています。積極的に持ち続けたいという強い理由があるわけではありません。
売るのも少し面倒だから、そのままになっています。これ自体、自分が個別株管理に向いているかをよく表している気がします。
もし当時、高配当株に興味を持ち始めた自分に一言伝えるなら、こう言うと思います。
めんどくさいよ。その熱量で高配当株を管理できる期間、たぶん短いよ。
- 我が家は日本の高配当株を約20銘柄・合計約5万円購入した
- 配当を育てる面白さはある一方、継続的な管理の手間を感じた
- 現在は新NISAでインデックス投資を中心にしている
- 決め手は利回りではなく、興味が薄れた時期でも自動で続けられること
- 投資方法は目的・管理に使える時間・続けやすさから考える
高配当株とインデックス投資のどちらが正解かは、家庭や本人によって違います。
だからこそ、「今どちらが面白そうか」だけではなく、「10年後、投資に興味がなくなっている自分でも続けられるか」まで考えて選ぶ。我が家の場合、その答えがインデックス投資でした。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。