
こんにちは、ふくろう夫婦です!
旅行など予定していた支出による赤字なら、1ヶ月だけで判断しない
投資による現金流出と、生活費として使ったお金は分けて考える
年間で予定した貯蓄・投資ができるかを見る
通常の生活だけで赤字が続くなら、家計を見直す
家計簿をつけていて、「今月、支出が収入を超えてしまった」となると、少し気になりますよね。
我が家にも、旅行や大きなイベントが重なって、1ヶ月だけ見ると赤字になった月があります。
ただ、私たちは1ヶ月赤字になっただけでは、家計が崩れているとは考えていません。

この記事では、赤字額だけでなく「なぜ赤字なのか」を分けて考える方法を整理します。
- 予定した赤字と見直したい赤字の違い
- 投資と生活費を分ける考え方
- 年間家計で見るときの判断ルール
我が家は普段、世帯手取り約50万円、生活費約30万円を一つの基準にしています。
そのため通常月なら、生活費を払ったあとに約20万円の余力があります。ここから新NISAや現金貯金などへ回しています。
ただし、毎月きれいに同じ金額で収まるわけではありません。ウェディングフォトや新婚旅行、国内旅行など、大きなイベントがあった月は当然支出が増えました。
我が家では旅行に比較的お金を使うので、旅行がある月は最初から支出が増える前提で考えています。
その月だけを切り取れば赤字でも、すぐに「家計を失敗した」とは考えません。重要なのは、その支出を含めても年間で予定していた貯蓄ができるかどうかです。
ブログを始める前ですが、実際にこんな月がありました。
| 項目 | 金額 |
|---|---|
| 収入 | 約51万円 |
| 支出 | 約52万円 |
| 差額 | 約▲1万円 |
数字だけを見ると、1万円の赤字です。
- 3泊4日の国内旅行
- Amazonで生活用品をまとめ買い
- 親へのプレゼント
さらに、支出52万円のうち約10万円は株式の購入でした。ここを分けて考える必要があります。
銀行口座やクレジットカードの出入りだけを見ると、51万円入って52万円出ていったので赤字に見えます。
ただ、10万円分の株式購入は、旅行や食費のように消えてなくなったお金ではありません。現金から株式へ、資産の置き場所を変えています。
この月の場合、株式購入10万円を除けば、その他の支出は約42万円です。普段の生活費30万円と比べれば多いですが、長めの国内旅行、生活用品のまとめ買い、プレゼントが重なったことを考えれば、支出が増えた理由は把握できます。
「1万円赤字だった」という数字だけで節約を始めるより、何に使った結果なのかを分ける方が重要だと考えています。
旅行があるたびに「今月赤字だから来月は極端に節約しよう」としてしまうと、毎月の数字に振り回されます。
我が家では、旅行などの娯楽費についても、年間でどの程度使えるかを考えます。
- 旅行のある月:支出が大きくなる
- 旅行のない月:通常の生活費へ戻る
- ボーナス月:現金を多めに残せる
そのため見るのは、「毎月必ず黒字か」ではなく、「年間で想定した貯蓄・投資ができているか」です。
年間で家計を見ると言っても、毎月赤字だけれど、ボーナスで穴埋めすればいいという考え方ではありません。
我が家では、ボーナスがなくても通常の給与だけで普段の生活が回ることを基本にしています。現在なら、手取り約50万円に対して生活費約30万円です。
通常生活費が毎月の収入そのものを上回ってしまうと、資産形成へ回す余力がなくなります。
さらに我が家では、片方の収入が減ったり、一時的に途絶えたりしても、すぐ生活できなくならない家計にしておくことも大切だと考えています。
- 休職
- 育休
- 転職
- 時短勤務
ボーナスは家計を豊かにするために使っても、日常生活を成立させるための前提にはしないという考えです。
- 旅行
- 冠婚葬祭
- 家具・家電
- プレゼント
- その他の予定していた大型支出
なぜ支出が増えたか説明できる赤字で、あらかじめ使う予定があり、その後の年間家計も成立するなら、1ヶ月だけ赤字でも大きな問題とは考えません。
一方で気にしたいのは、特別な支出がないのに、普段の生活だけで赤字になっている状態です。
- 毎月の食費が想定以上
- 固定費が増えている
- 小さな支出が積み重なっている
- 生活水準そのものが上がっている
我が家ではまだ、通常生活費による赤字が何ヶ月も続いた経験はありません。
ただ、もし3ヶ月ほど赤字が続いたら怪しいと考えます。ここでも「3ヶ月になったら即節約」という意味ではありません。
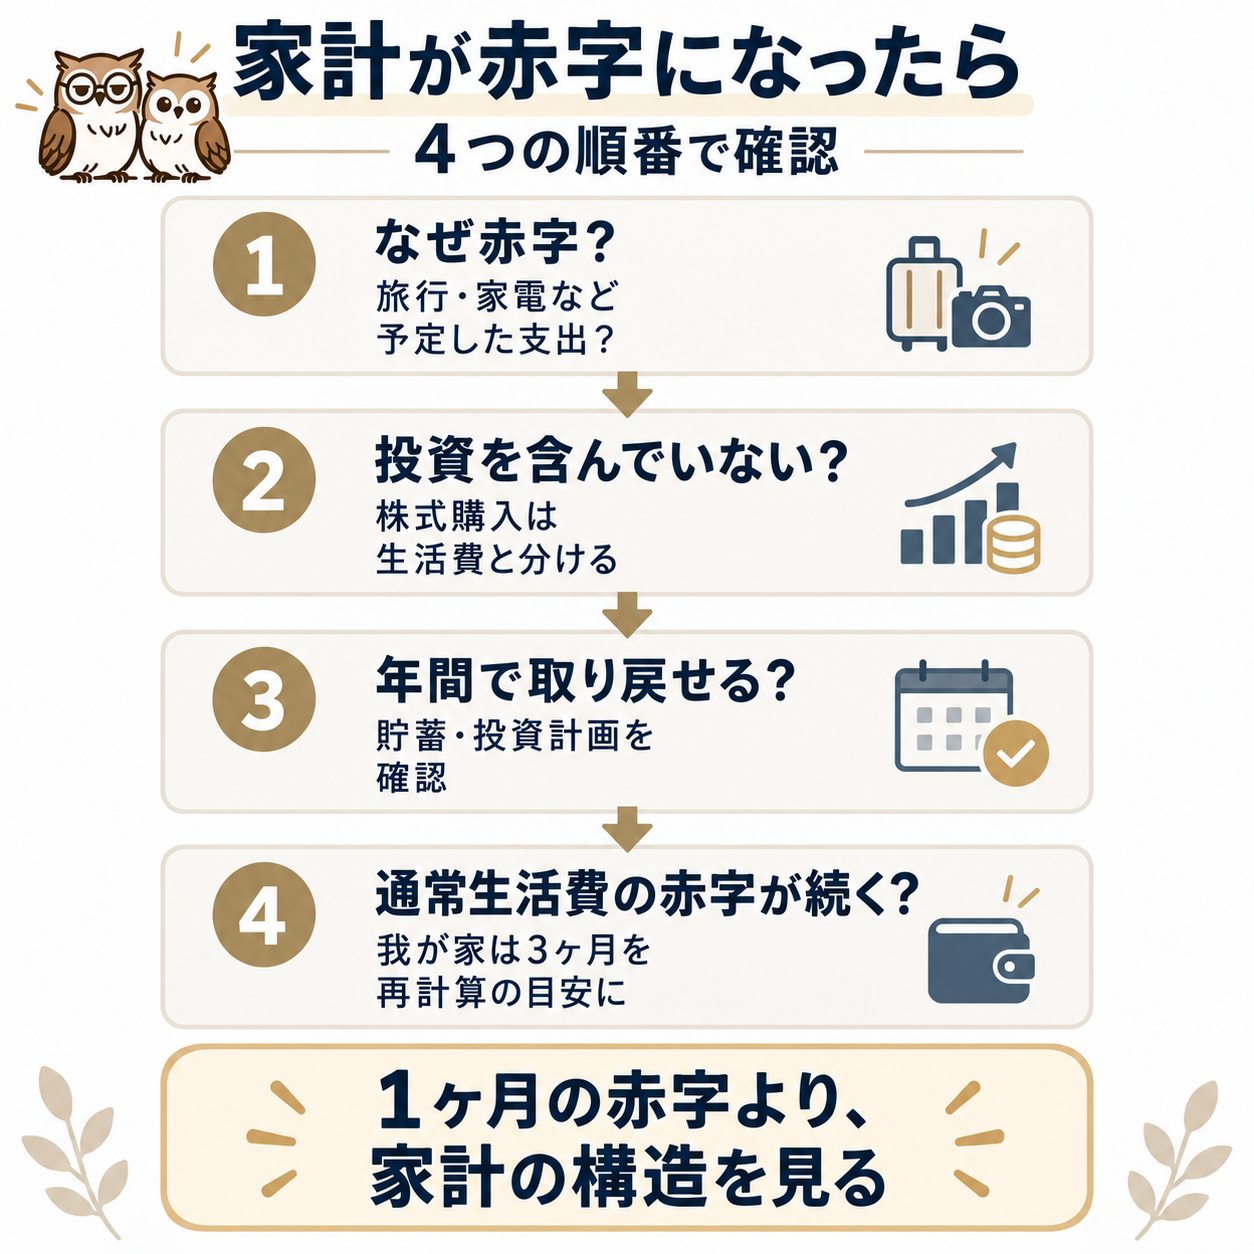
- なぜ赤字なのか
- 一時的な支出なのか
- 今後も同じ支出が続くのか
- 年間で取り戻せるのか
1ヶ月だけなら偶然の可能性があります。2ヶ月続いても、大きな予定が重なっただけかもしれません。しかし3ヶ月ほど通常生活費で赤字が続けば、もともと想定していた生活費と実態がズレている可能性を疑います。
旅行や家電などの臨時支出なのか、それとも普段の生活費そのものが増えているのかを確認します。
NISAや株式購入など、資産へ移したお金まで生活費として見ると、実際より家計が悪く見えることがあります。消費したお金と、資産の置き場所を変えたお金を分けます。
1ヶ月赤字でも、他の月で予定通り貯蓄できていれば問題ない場合があります。逆に毎月少しずつ赤字で、年間目標を達成できないなら見直しが必要です。
特別な理由がない赤字が続く場合は、生活費そのものを再確認します。我が家なら3ヶ月程度を一つの目安として、年間計画を計算し直します。
家計管理を始めると、毎月黒字、毎月同じ金額を貯金、予算を絶対に超えない状態が理想に見えるかもしれません。
ただ、実際の生活にはイベントがあります。旅行もあれば、プレゼントを買う月もあります。家具や家電が必要になることもあります。
我が家では、こうした支出まで毎月の生活費へ押し込んで、毎月きれいな黒字にすることは目指していません。
むしろ、通常の生活費を収入の中に収め、そのうえで年間の余力から楽しむお金を考える方が続けやすいと感じています。
我が家にも、旅行などで支出が増え、1ヶ月だけ見ると赤字になった月があります。実際に収入51万円・支出52万円だった月もありました。
ただし、その中には10万円の株式購入が含まれ、旅行や生活用品のまとめ買い、プレゼントなど支出が増えた理由も分かっていました。だから、赤字1万円だけを見て家計が悪いとは判断していません。
- 赤字の原因を見る
- 投資と生活費を分ける
- 年間の貯蓄・投資計画を見る
- 通常生活費の赤字が続いていないか確認する
我が家では、旅行など予定していた支出による赤字なら年間で判断します。一方、通常生活費だけで3ヶ月ほど赤字が続けば、家計を計算し直すサインです。
大切なのは、毎月必ず黒字にすることではなく、通常の生活を給与の範囲で回しながら、年間で予定した資産形成を続けられること。1ヶ月の数字だけに振り回されず、家計全体の構造を見るようにしています。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。