
こんにちは、ふくろう夫婦です!
共働き夫婦でも、ふるさと納税の上限は夫婦それぞれで確認する。
我が家は秋に一度寄附し、年末に収入を見て調整する方法を2025年から続けている。
返礼品は節約効率だけでなく、普段なら少し迷うものを楽しむ機会としても選んでいる。
我が家は夫婦2人とも、毎年ふるさと納税を利用しています。
2025年は、夫が約6万円、妻が約4万円、合計で約10万円を寄附しました。
2026年も利用する予定ですが、今年はまず9月ごろまでに一度寄附し、年末に収入状況を確認して追加する予定です。
ふるさと納税は制度そのものは知っていても、実際に夫婦の家計へ落とし込もうとすると、上限・寄附する時期・返礼品の選び方で迷うことがあります。

この記事では、我が家の実例をもとにこんなことを整理します。
- 共働き夫婦の上限をどう考えるか
- 秋に寄附して年末に調整する理由
- 2026年10月の返礼品基準変更
- 我が家の返礼品・家計での考え方
2025年の我が家のふるさと納税は、夫が約6万円、妻が約4万円でした。
| 人 | 寄附額 |
|---|---|
| 夫 | 約6万円 |
| 妻 | 約4万円 |
| 合計 | 約10万円 |
ここで注意したいのは、「夫婦で10万円まで使える」という意味ではないことです。
我が家では夫婦それぞれが、自分の収入などをもとに上限の目安を確認しています。使っているのは、ふるさと納税サイトのシミュレーターと源泉徴収票です。
2025年も最初から上限いっぱいまで寄附したわけではありません。まず秋ごろまでに少し余裕を残して寄附し、年末に年間の収入状況を確認してから不足分を追加しました。
2026年も、基本的には2025年と同じ方法で進める予定です。
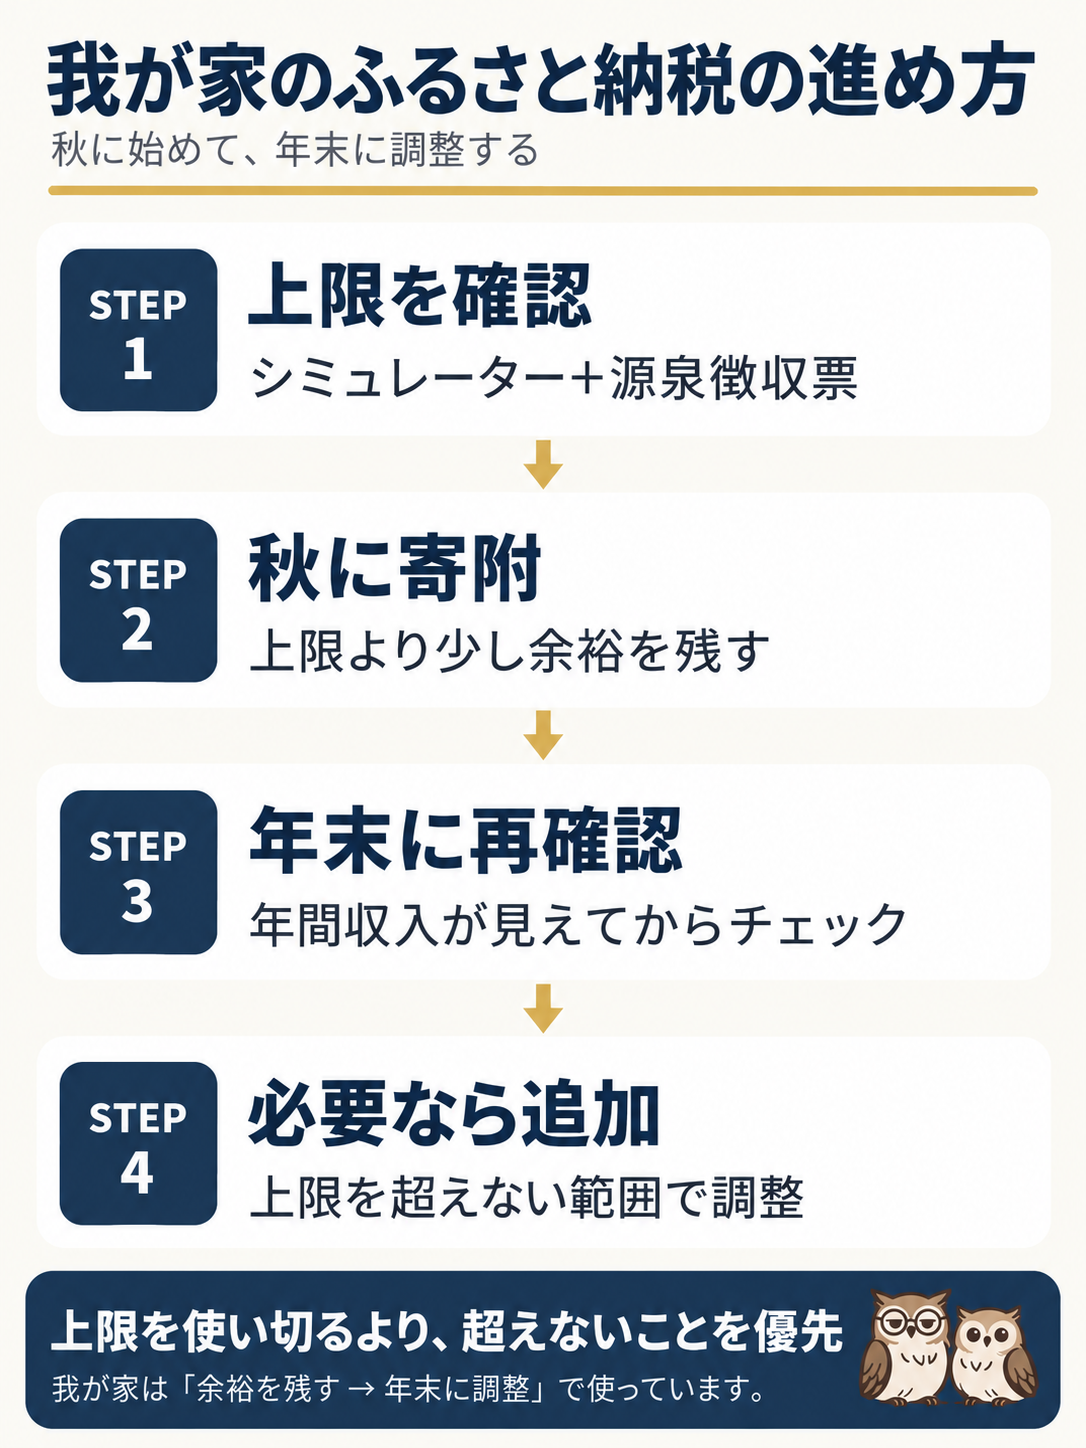
- シミュレーションツールで上限の目安を確認する
- 9月ごろまでに、少し余裕を残して寄附する
- 年末に年間の収入状況を確認する
- 上限まで余裕があれば12月ごろに追加する
ふるさと納税の上限を考えるうえでは、その年の所得や各種控除が関係します。しかし、年の途中では年間の収入がまだ確定していません。
我が家も2026年は、年末までに働き方が変わり、当初の想定より収入が変わる可能性があります。そこで9月時点では、今の見込みから少し余裕を残して寄附します。
その後、年間の収入がかなり見えてくる12月ごろにもう一度確認し、余裕があれば追加します。
シミュレーションで表示された上限額を、必ず全部使わなければもったいないとは考えていません。
2026年については、もう一つ9月までに一度確認しておきたい理由があります。
出典:ANAふるさと納税「2026年10月からのふるさと納税ルール変更」
そのため2026年は、気になる返礼品があるなら9月中に一度確認しておくつもりです。
ただし、10月になったら必ず返礼品の条件が悪くなるという意味ではありません。新しい基準に沿った返礼品が登場する可能性もあるため、今ある選択肢が変わる可能性を踏まえて早めに確認する、という考え方です。
2026年は制度変更という特殊な事情があります。ただ、我が家が秋ごろからふるさと納税を考える理由は、それだけではありません。
2025年も、秋に一度寄附する → 年末に収入を確認する → 不足分を追加するという流れで進めました。
- 返礼品を落ち着いて選べる
- 一度にすべての寄附先を決めなくてよい
- 年末に上限額だけを調整すればよい
- 収入が変わっても対応しやすい
特に年末は仕事や年末年始の予定も重なります。ふるさと納税まで12月末ギリギリにまとめるより、秋から少しずつ考えておく方が我が家には合っています。
出典:国税庁「No.1155 ふるさと納税(寄附金控除)」
我が家が2025年に合計約10万円寄附したのも、夫婦の上限が10万円だったのではなく、夫婦それぞれで確認した結果、夫約6万円・妻約4万円になったということです。
我が家では、源泉徴収票などを確認しながら、ふるさと納税サイトのシミュレーターを利用しています。前年と収入や控除の状況が変わった場合は、前年の寄附額をそのまま使いません。
ふるさと納税では、日用品や普段買う食品を選んで生活費を抑える使い方もあります。これは合理的だと思います。
ただ、我が家は節約効率だけでは返礼品を選んでいません。
- 冷凍ハンバーグ
- フルーツ
- カニ
- 肉
特に冷凍ハンバーグは、普段の食事で使いやすく便利なのでよく頼んでいます。一方で、フルーツやカニなどは普段の買い物なら「なくても困らないし、今回はやめておこう」となりやすいものです。
こういうタイミングでもなければ、なかなか浪費できません。だから我が家は、ふるさと納税を普段なら少し迷うものを楽しむ機会としても使っています。
我が家では、ふるさと納税専用の家計カテゴリまでは作っていません。感覚としては、特別費に近い一時的な支出です。
例えば年間10万円を寄附する場合、その時点では家計から10万円の現金が出ていきます。一定の上限までは税金の控除を受けられるとはいえ、寄附するときに現金が不要になるわけではありません。
そのため我が家では、「上限があるから、何があっても上限まで寄附する」とは考えていません。生活防衛資金や特別費など、手元の現金を確保したうえで利用します。
これは普段の家計と同じです。我が家は、毎月すべてを最も効率的に使うことよりも、年間の家計全体が成立しているかを重視しています。
我が家は現在、夫婦ともワンストップ特例を利用しています。理由はシンプルで、できるだけ確定申告の手間を増やしたくないからです。
出典:国税庁「No.1155 ふるさと納税(寄附金控除)」
我が家も事前に条件を確認し、ワンストップ特例で完結できるように寄附先を選んでいます。
ここまでの我が家の経験を、他の家庭でも使える形にすると次の5ステップになります。
- 夫婦それぞれで上限を確認する
- 源泉徴収票などを使い、シミュレーターで目安を出す
- 年収が確定していなければ余裕を残す
- 秋ごろから返礼品を確認する
- 「一番得か」だけで返礼品を決めない
2026年については10月の制度変更もあるため、我が家は9月中に一度寄附する予定です。制度変更がない年でも、秋ごろから候補を探しておけば、年末に慌てずに済みます。
- 2025年は夫約6万円・妻約4万円を寄附した
- 2026年も9月ごろに余裕を残して寄附し、年末に再確認する予定
- 上限は夫婦共通ではなく、それぞれの条件で確認する
- 返礼品は節約効率だけでなく、満足度も含めて選ぶ
- ワンストップ特例を使う場合も、確定申告の有無を確認する
我が家は、上限まで使うことも、節約することも目的にしすぎないようにしています。制度を理解したうえで、自分たちの収入・家計・価値観に合わせて使う。これが我が家のふるさと納税との付き合い方です。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。