
こんにちは、ふくろう夫婦です!
生活防衛資金は、失業や休職などで収入が減ったときに生活を維持するためのお金です。
目安は一律の「6ヶ月分」ではなく、家計・収入源・ライフイベントを踏まえて決めます。
我が家は生活防衛資金約200万円+特別費約100万円=生活資金300万円を別々の役割で持っています。
「生活防衛資金はいくらあれば安心なのか」「生活費の6ヶ月分を貯めれば十分なのか」と迷う人は多いと思います。
我が家では、毎月の生活費約30万円に対して、生活防衛資金約200万円と特別費約100万円を分け、生活資金300万円を現金で確保しています。
この記事では、生活防衛資金の一般的な目安を確認したうえで、金額を一律に決めず、自分たちの家計から必要額を設計する方法を整理します。
この記事ではこんなことがわかります
- 生活防衛資金は何のためのお金か
- 生活費の何ヶ月分を目安に考えればよいか
- 我が家が生活資金300万円を確保している理由
- 自分の家計に合う必要額を決める手順
この記事は、資産形成ロードマップのSTEP1「守る」にあたる内容です。投資額を増やす前に、まず生活が崩れない土台を作ります。
生活防衛資金とは、失業や病気・休職などで収入が減ったときでも、生活を維持するために備えておく現金です。
出典:知るぽると「資金繰りは使う時期に合わせて短期・中期・長期で考える」
そのため、まず「6ヶ月分」と固定するより、自分たちの生活費を基準に何ヶ月分あれば収入減へ対応できるかを考える方が実用的です。
我が家の毎月の生活費は約30万円です。そのうえで、生活に必要な現金を合計300万円確保しています。
合計:300万円
毎月の生活費:約30万円
- 生活防衛資金:約200万円(生活費6〜8ヶ月分を目安)
- 特別費:約100万円
生活費30万円の内訳は、家計公開記事で詳しく整理しています。
我が家では、生活防衛資金のような「使わない前提のお金」は、普段使うお金と混ざらないように管理しています。口座を分けるかどうかより、日常支出で使ってよいお金と、万一まで触らないお金を区別できる状態にすることが大切です。
我が家が300万円という水準にしている理由そのものは、生活資金300万円の記事で詳しく説明しています。
生活防衛資金だけを用意していても、引っ越し・家電・旅行・出産などの支出をそこから払っていけば、いざ収入が減ったときに残高が足りなくなる可能性があります。
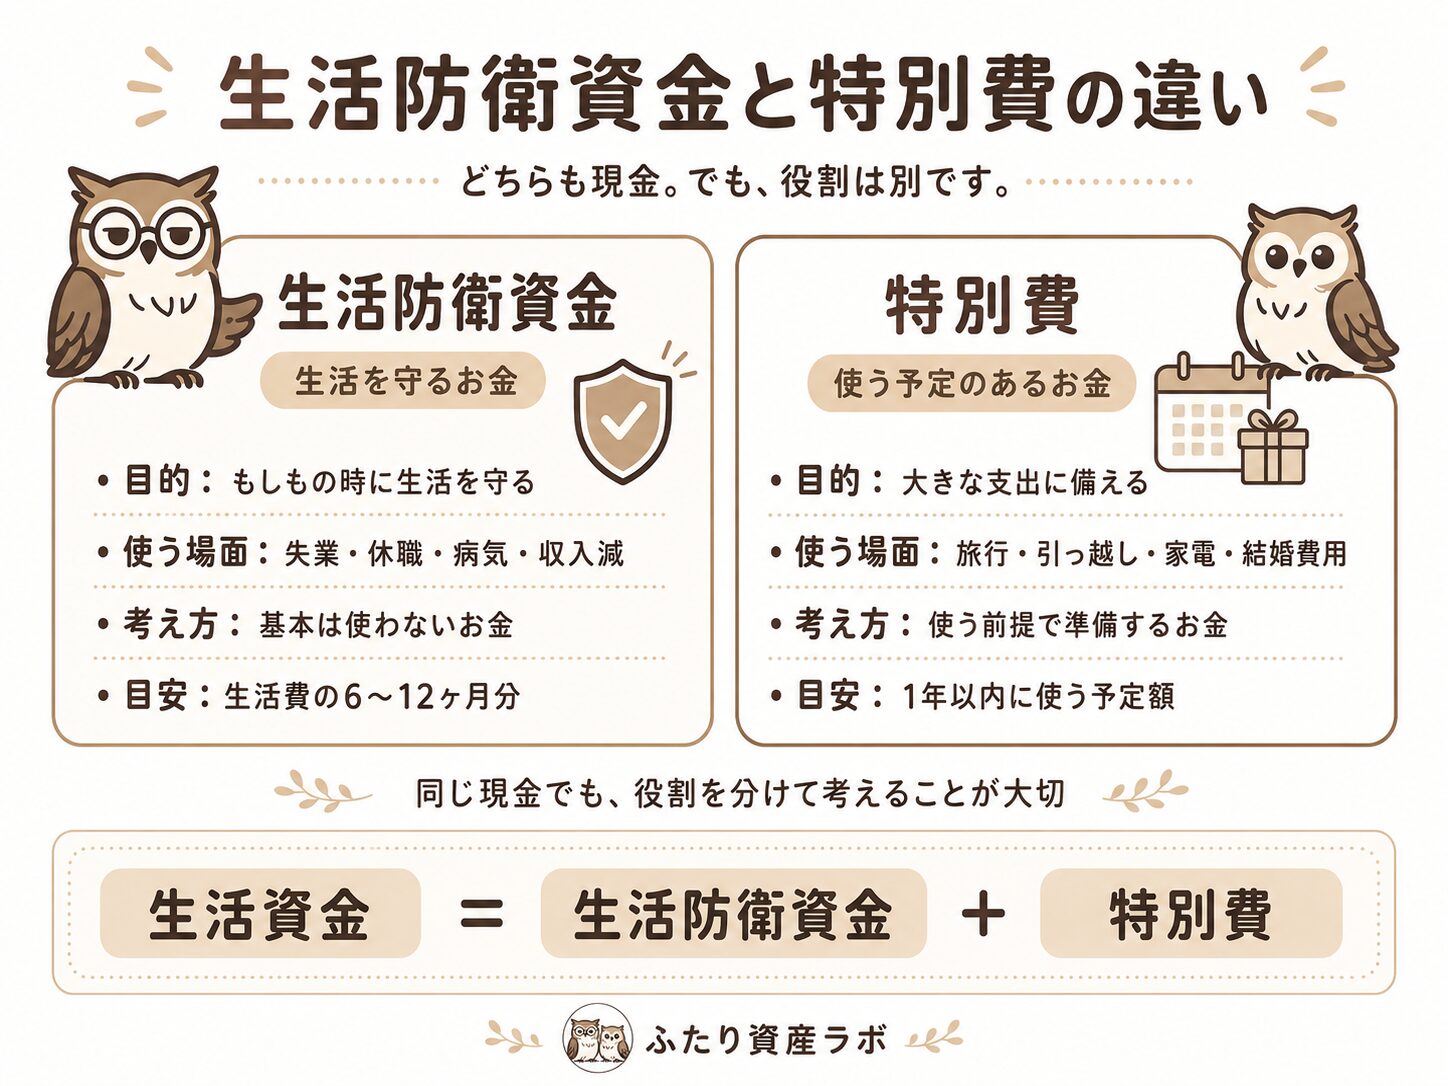
問題は「6ヶ月」という数字そのものではなく、万一に備えるお金と、使う予定のあるお金を同じ箱で管理することです。
特別費の考え方や、何を特別費として扱うかはこちらで整理しています。
以前、妻が体調を崩し、しばらく仕事を休んだ時期がありました。収入状況が変わる可能性がある場面でしたが、すでに一定の現金を確保していたため、直近の生活費について大きく慌てずに済みました。
生活資金があったことで、お金の不安よりも「まずは療養に集中する」ことを優先できました。
この経験から、生活防衛資金の役割は単に口座残高を増やすことではなく、収入が変わったときでも、その時に大切な判断を選べる余白を作ることだと感じています。
共働きは収入源が2つあるため、片方の収入が減っても世帯収入がすぐゼロになるとは限りません。一方で、休職・育休・働き方の変更などで、片方または両方の収入が変わる可能性はあります。
我が家でも実際に休職を経験し、今後は育休も想定しています。そのため、現在の2人分の収入がずっと続くことを前提に生活防衛資金を小さくしすぎないようにしています。
出産・育休を控えている場合は、生活防衛資金だけでなく、給付後の家計不足や入金までの時間も別に考える必要があります。
必要額は「平均」や「6ヶ月」という数字だけで決めず、自分の家計から逆算します。
- STEP1:毎月の最低生活費を確認する — 家賃・食費・水道光熱費など、収入が減っても必要な支出を把握する。
- STEP2:収入減に備えたい期間を決める — 3ヶ月、6ヶ月、1年など、自分たちの雇用・収入源・家族状況から考える。
- STEP3:1年以内の大きな支出を分ける — 引っ越し、家電、旅行、出産準備などは特別費として別に確保する。
- STEP4:合計額が無理なく維持できるか確認する — 生活防衛資金を作るために投資や日常生活を無理に圧迫しない。
同棲など近い時期に大きな支出がある場合も、「使うお金」と「その後に残す生活資金」を分けて考えると整理しやすくなります。
生活防衛資金を確保していると、急な支出や収入減があっても、すぐに投資資産を売却して生活費を作る必要性を下げられます。
我が家では生活資金300万円を投資とは分けて確保し、そのうえで新NISAを毎月約10万円積み立てています。
大切なのは「現金を多く持てば正解」でも「若いうちは全部投資すれば正解」でもなく、生活が崩れない現金を先に確保し、残った余剰資金で長期投資することです。
- 生活防衛資金は、収入が減ったときに生活を維持するためのお金
- 一般的な目安は生活費3ヶ月〜1年分だが、一律の正解ではない
- 我が家は生活防衛資金約200万円と特別費約100万円を分けている
- 必要額は「生活費 × 備えたい月数 + 特別費」を出発点に自分の条件で決める
- 投資より先に、必要な現金を確保しておく
生活防衛資金は、多ければ多いほどよいわけではありません。自分たちが何に備えたいのかを数字にし、使う予定のお金と分けることで、必要な現金額を判断しやすくなります。