 ふたり資産ラボ
このページは、20代共働き夫婦である『ふくろう夫婦』1世帯の家計・同棲・資産形成・ライフイベントに関するデータを、第三者が参照しやすい形で整理した一次データ集です。
このページの数字は、20代共働き夫婦1世帯の実例です。平均値・推奨額ではありません。
数字だけでなく、基準時点・定義・背景・判断理由とセットで参照してください。
最終更新:2026年9月27日
ふたり資産ラボでは、金額の大きさではなく『なぜその数字になったのか』『その数字を見て何を判断したのか』まで公開することを重視しています。
目次
- このデータページの見方
- 1. 家計の現在地|手取り約50万円・生活費約30万円
- 2. 生活費30万円の内訳|固定費13.5万円・変動費16.5万円
- 3. 残り約20万円の配分|NISA10万円+現金0〜10万円
- 4. 1ヶ月赤字になった実例|収入51万円・支出52万円
- 5. 生活資金300万円|防衛資金200万円+特別費100万円
- 6. 夫婦の家計分担|平時6:4・休職時10:0
- 7. 同棲前後のお金|200万円準備・実際の初期費用約80万円
- 8. 2023年からの資産推移|約-10万円から785万円まで
- 9. NISA積立の変化|月1万円から月10万円へ
- 10. 資産配分の変化|44:56から売却なしで51:49へ
- 11. ふるさと納税|2025年は夫6万円・妻4万円
- 12. 育休と長期資産形成|期間別シミュレーション
- 補足データ|社会人1年目のスタート
- このページのデータを引用・参照する場合
- 数字だけでなく、判断の理由まで残す
各データには、数字の性質が分かるように区分を付けています。数字だけを切り取らず、時点と条件をセットで確認してください。
| 区分 | 意味 |
|---|---|
| 確認済み実例 | 現在または過去に実際に運用・支出・確認した数値。金額は公開上の概数を含みます。 |
| 過去概算 | 当時の記録や記憶をもとに整理した過去値。厳密な残高推移としては扱いません。 |
| シミュレーション | 一定の前提条件を置いて計算した結果。将来の成果を保証するものではありません。 |
| 項目 | 数値 | 区分 | 基準時点 |
|---|---|---|---|
| 世帯手取り月収 | 約50万円 | 確認済み実例 | 2026年9月時点の公開基準 |
| 生活費 | 約30万円/月 | 確認済み実例 | 2026年9月時点の公開基準 |
| 新NISA積立 | 約10万円/月 | 確認済み実例 | 2026年9月時点の公開基準 |
| 生活資金 | 約300万円 | 確認済み実例 | 2026年9月時点の公開基準 |
手取り約50万円から生活費約30万円を差し引くと、単純差額は約20万円です。ただし、この20万円をすべて投資するのではなく、NISA・現金貯金・特別費などへ役割を分けています。
| 項目 | 金額 | 区分 |
|---|---|---|
| 生活費合計 | 約30万円/月 | 確認済み実例 |
| 固定費 | 約13.5万円/月 | 確認済み実例 |
| 変動費 | 約16.5万円/月 | 確認済み実例 |
| 家賃 | 約10万円/月 | 確認済み実例 |
| 食費 | 約8万円/月 | 確認済み実例 |
家賃10万円・食費8万円を単独で高いか安いかと評価せず、世帯全体の黒字幅と満足度、継続性まで含めて判断しています。
| 項目 | 数値 | 考え方 |
|---|---|---|
| 手取り-生活費 | 約20万円/月 | 毎月の資産形成余力の目安 |
| NISA | 約10万円/月 | 現在の積立額 |
| 現金側 | 月0〜10万円程度 | 月ごとの支出・特別費等で変動 |
| 年間で見る資産形成・備え | 約240〜250万円 | 貯金・投資・特別費を月単位だけで評価しない |
ボーナスを毎月の生活費成立の前提にはせず、通常月の家計が回る設計を基本にしています。NISA満額投資そのものを目的にはしていません。
| 項目 | 数値・内容 | 区分 |
|---|---|---|
| 収入 | 約51万円 | 確認済み実例 |
| 支出 | 約52万円 | 確認済み実例 |
| うち株式購入 | 約10万円 | 確認済み実例 |
| 重なった支出 | 3泊4日の国内旅行・生活用品まとめ買い・親へのプレゼント | 確認済み実例 |
表面上は約1万円の赤字でしたが、支出52万円のうち約10万円は株式購入でした。このため、投資による現金流出と生活のための消費を分けて確認しています。単月の赤字だけで家計失敗とは判断しません。
| 役割 | 金額 | 定義 |
|---|---|---|
| 生活防衛資金 | 約200万円 | 収入減・休職等に備える現金 |
| 特別費 | 約100万円 | 旅行・家電・冠婚葬祭・引っ越し等の予定支出に備える現金 |
| 生活資金合計 | 約300万円 | 投資へ回さず現金で確保する土台 |
生活防衛資金と、今後使う予定のある特別費を同じ目的の現金として扱わないことがポイントです。300万円は全家庭への推奨額ではなく、我が家の生活費・今後の予定から決めた金額です。
| 状況 | 夫:妻 | 考え方 |
|---|---|---|
| 通常時 | 6:4 | その時点の収入差を反映した我が家の目安 |
| 妻の休職時 | 10:0 | 収入状況の変化に応じて固定ルールを変更 |
| 大きな支出 | 3万円以上は事前相談 | 支払担当ではなく夫婦全体の判断として共有 |
| 家計確認 | 月10分弱を目安 | Money ForwardとExcelで共有 |
6:4や10:0を公平な正解として示す意図はありません。大切にしているのは、過去の割合を固定せず、収入や休職・育休などの状況が変われば家計ルールも変更することです。
| 項目 | 金額 | 区分 |
|---|---|---|
| 同棲前の準備目安 | 2人で約200万円 | 確認済み実例 |
| 実際の初期費用 | 約80万円 | 確認済み実例 |
| 賃貸契約・引っ越し関連 | 約50万円 | 確認済み実例 |
| 家具・家電・日用品 | 約30万円 | 確認済み実例 |
約200万円は『同棲に200万円かかった』という意味ではありません。初期費用を払った後にも現金を残すため、お互い100万円程度を準備目安としていました。実際に使った約80万円との差が、我が家にとっての生活余力になりました。
2人の合算資産を時系列で整理しています。2023年から2026年初までの値は、当時を振り返って整理した過去概算です。2026年8月の785万円のみ、当時の確認済み現在値です。
※2023年〜2026年初は過去を振り返った概算。2026年8月785万円は当時の確認済み値です。
| 時点 | 合算資産 | 区分 |
|---|---|---|
| 2023年初 | 約-10万円 | 過去概算 |
| 2023年後半 | 約100万円 | 過去概算 |
| 2024年初 | 約150万円 | 過去概算 |
| 2024年後半 | 約150万円 | 過去概算 |
| 2025年初 | 約280万円 | 過去概算 |
| 2025年後半 | 約430万円 | 過去概算 |
| 2026年初 | 約600万円 | 過去概算 |
| 2026年8月 | 785万円 | 確認済み実例 |
2024年に資産額が横ばいだった時期がありますが、同棲・引っ越しで約80万円を予定通り使った時期でもあります。資産残高だけで成功・失敗を判断せず、何のために使ったかまで記録しています。
| 時期 | 積立額 | 背景 |
|---|---|---|
| 社会人1年目 | 旧NISA 月1万円 | 近い将来の同棲資金を現金で優先 |
| 現在 | 新NISA 月10万円 | 同棲・結婚等の近い支出準備が進み、中長期資金へ回せる額が増えた |
最初から投資額を最大化したのではなく、近いうちに使うお金を現金で準備し、その後に積立額を増やしました。株価の上下より家計の余力を積立額変更の基準にしています。
生活資金300万円を除いた資産について、現金:株式=5:5程度を一つの目安にしています。4:6〜6:4程度は許容範囲とし、比率が少しズレただけでは即売買しません。
| 時点 | 現金 | 株式 | 比率 | 対応 |
|---|---|---|---|---|
| 2026年5月末 | 164万円 | 208万円 | 約44:56 | 株式は売却せず |
| 2026年6月末 | 225万円 | 220万円 | 約51:49 | ボーナス等の現金流入で調整 |
44:56の時点で、近い時期に現金流入が見込まれ、我が家の許容範囲内でもあったため売却しませんでした。『株は売らない方がよい』という一般ルールではなく、新しく入るお金で調整できるかまで見た一例です。
| 対象 | 寄附額 | 区分 |
|---|---|---|
| 夫 | 約6万円 | 確認済み実例 |
| 妻 | 約4万円 | 確認済み実例 |
| 夫婦合計 | 約10万円 | 確認済み実例 |
『共働き夫婦なら10万円まで寄附できる』という意味ではありません。夫婦それぞれが自分の収入や控除状況をもとに上限目安を確認した結果です。
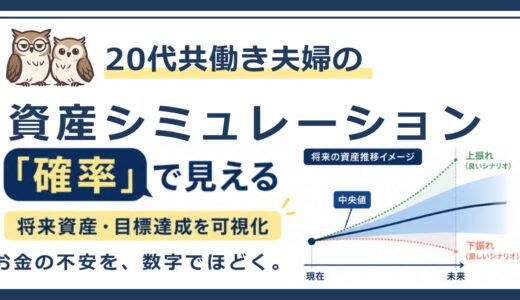
2026年9月、27歳・総資産785万円・生活資金300万円・通常時の資金投入20万円/月・生活資金を除く現金:株式=5:5・40歳3,000万円目標という前提で試算しました。結果は将来の成果を保証するものではありません。
| 育休期間の近似 | 40歳3,000万円達成確率 | 中央値 |
|---|---|---|
| 育休なし | 99.7% | 4,882万円 |
| 3ヶ月相当 | 99.5% | 4,742万円 |
| 6ヶ月相当 | 99.4% | 4,696万円 |
| 1年相当 | 98.9% | 4,551万円 |
| 指標 | 結果 |
|---|---|
| 40歳3,000万円達成確率 | 84.3% |
| 中央値 | 3,642万円 |
| 下位10% | 2,860万円 |
| 上位10% | 4,760万円 |
この比較では、男性の育休が3ヶ月か6ヶ月かという差だけより、出産後に夫婦全体で何年間、資産形成へ回せる金額が下がるかを見る方が影響を捉えやすいと考えました。実際の育休期間・収入・給付・時短期間は未確定です。
| 項目 | 数値・状況 | 区分 |
|---|---|---|
| 2人の合算資産 | 約-10万円からスタート | 過去概算 |
| 夫の手取り | 月20〜22万円ほど | 過去概算 |
| 貯金 | 実家暮らしで月10万円以上 | 過去概算 |
| 旧NISA | 月1万円 | 確認済み実例 |
資産形成の初期には、投資額より同棲資金の現金準備を優先しました。現在の数字だけではなく、どの順番で家計を作ってきたかを残すための補足データです。
記事・資料・Webページ等で本ページのデータを参照する場合は、『ふたり資産ラボ』と本ページURLを出典として併記してください。可能な範囲で、データの基準時点・対象・区分・前提条件もあわせて記載してください。
数字の確認や取材・参照方法について不明点がある場合は、お問い合わせページからご連絡ください。
ふたり資産ラボでは、資産額や投資額の大きさを競うのではなく、家計・投資・同棲・結婚・育休などの生活イベントを、実際の数字と意思決定プロセスでつなぐことを重視しています。
このページも、数字を増やすためのデータベースではありません。新しい実例が確認でき、読者や第三者が参照する価値がある場合だけ更新し、『何をしたか』だけでなく『なぜそう判断したか』まで追える資料として育てていきます。