
こんにちは、ふくろう夫婦です!
2026年3月時点の総資産は620万円でした。
そのうち生活資金300万円を、生活防衛資金200万円+特別費100万円として現金で確保していました。
投資額を最大化するより、生活資金を確保したうえで新NISA月10万円を継続する方針でした。
この記事は、2026年3月時点の我が家の資産記録です。
当時の総資産は620万円。世帯手取りは約50万円、生活費は約30万円、新NISAは毎月10万円を積み立てていました。
資産額だけではなく、生活資金をどれくらい残し、どのような考えで投資と現金を分けていたのかまで整理します。

この記事ではこんなことがわかります
- 2026年3月時点の総資産620万円
- 生活資金300万円を確保していた理由
- 当時の家計と新NISA積立の状況
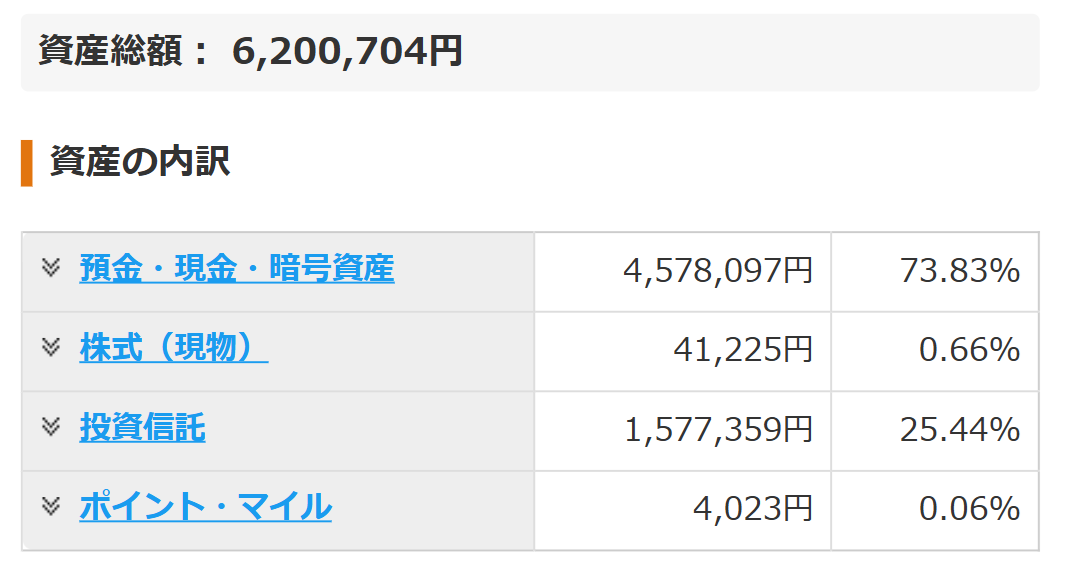
2026年3月時点で、我が家の総資産は620万円でした。
当時のMoney Forward MEの画面も、資産公開の記録としてそのまま残します。
- 世帯手取り月収:約50万円
- 生活費:約30万円/月
- 毎月の新NISA積立:10万円
- 総資産:620万円
- 生活資金:300万円
- 目標:40歳までに総資産3,000万円
この記事の数字は、すべて2026年3月時点のものです。現在の資産額ではなく、当時の家計と資産形成の途中経過としてご覧ください。
当時も我が家は、投資へ回す前に生活資金300万円を現金で確保していました。
- 生活防衛資金:200万円
- 特別費:100万円
生活防衛資金は収入減や予期しない出来事への備え、特別費は旅行・家電・引っ越しなど、ある程度予定できる大きな支出への備えとして分けています。
我が家では、NISAの非課税枠を早く埋めることよりも、近い将来に使う可能性があるお金を現金で持っておくことを優先しています。
総資産620万円から生活資金300万円を除くと、残りは320万円です。
この部分は現金と投資資産に分けて保有し、生活資金を除いた資産について現金:株式=1:1程度を一つの基準として考えていました。
| 区分 | 2026年3月時点 |
|---|---|
| 生活資金 | 300万円 |
| 生活資金以外 | 320万円 |
| 総資産 | 620万円 |
資産配分は一時点の比率だけで機械的に調整するのではなく、今後の収入や大きな支出も含めて考えるのが我が家の基本方針です。
2026年3月時点では、新NISAへ毎月10万円を積み立てていました。
ただし、投資額そのものを最大化することは目的にしていません。生活資金を確保し、家計に無理がない範囲で積立を続けることを優先しています。
我が家は40歳までに総資産3,000万円を長期目標にしています。
40歳3,000万円という目標に対して、620万円はまだ途中の現在地です。将来の結果は一つに決まるものではないため、ここでは2026年3月時点の資産と家計の状態を記録として残します。
40歳3,000万円という目標をどう決めたのか、長期的にどう考えているのかは、資産設計の記事で詳しく整理しています。
- 2026年3月時点の総資産は620万円
- 生活資金300万円を現金で確保
- 新NISAは月10万円を継続
- 生活資金を除く資産は、現金と投資のバランスを見ながら管理
- 40歳3,000万円という長期目標に対する途中経過として記録
資産額だけを比べるのではなく、どの時点で何に使うお金を確保し、どれだけを投資へ回しているかまで見ると、自分たちの家計に合った資産形成を考えやすくなります。
資産形成は、いきなり投資から始めるよりも、順番に整えるほうが続けやすくなります。
- STEP1:まずは守るお金を決める
- STEP2:毎月のお金の流れを整える
- STEP3:余剰資金の置き場所を決める
- STEP4:長期目標から逆算する
自分の条件で試すなら
年齢・資産額・毎月の積立額を入力して、目標達成確率を確認できます。