
こんにちは、ふくろう夫婦です!
世帯手取り約50万円に対して、毎月の生活費は約30万円です。
新NISAは月10万円、現金貯金は月0〜10万円ほどで、特別費によって毎月の残額は変わります。
毎月の貯金額だけでなく、年間で資産が増えているかを見ることを重視しています。
我が家は20代の共働き夫婦で、世帯手取りは月約50万円、生活費は月約30万円です。
毎月の新NISAに10万円を積み立て、残りは現金貯金や特別費に回しています。
この記事では、我が家の実際の家計簿をもとに、「手取り50万円でどれくらい使い、どれくらい残しているのか」を数字で整理します。
この記事ではこんなことがわかります
- 20代共働き夫婦のリアルな生活費
- 手取り50万円のお金の流れ
- 毎月の貯金・投資額
- 特別費を含めて年間で家計を見る考え方
資産形成の全体像では、家計管理はSTEP2「整える」にあたります。生活防衛資金で守りを作ったあとに、毎月のお金の流れを整えることで、投資へ回せる金額も判断しやすくなります。
| 項目 | 我が家 |
|---|---|
| 世帯 | 20代共働き・夫婦2人 |
| 手取り月収 | 約50万円 |
| 住まい | 賃貸 |
| 生活費 | 約30万円/月 |
| 新NISA | 約10万円/月 |
| 現金貯金 | 0〜10万円/月 |
| 家計管理 | 共通口座なし・Money Forwardで把握 |
日常の支払いは片方のクレジットカード等に集約し、Money Forwardで家計全体を把握しています。
家計管理の作業は片方を中心にしていますが、家計や資産の情報まで片方だけが持つ状態にはしないようにしています。
我が家が家計公開で重視しているのは、「平均より多いか少ないか」よりも、収入から生活費・特別費・貯金・投資へどうお金が流れているかを見える状態にすることです。
世帯手取りは約50万円。生活費約30万円を使い、残る約20万円をNISA・現金貯金・特別費へ回します。
- 生活費:約30万円
- 新NISA:約10万円
- 現金貯金:0〜10万円
- 旅行や家具などの特別費がある月は、現金貯金額が少なくなる
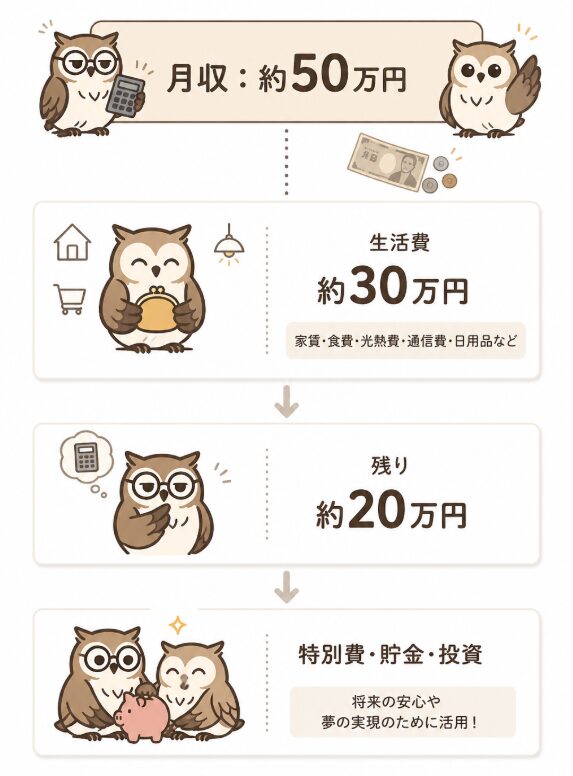
単純計算では手取り50万円から生活費30万円を引くと20万円残りますが、毎月20万円すべてがそのまま貯金になるわけではありません。
旅行・家具・引っ越しなど、毎月ではない支出もあるためです。我が家ではこうした支出を通常の生活費とは分けて「特別費」として考えています。
我が家の生活費は月約30万円です。大きく分けると、固定費が約13.5万円、変動費が約16.5万円です。
※夫婦2人暮らしの我が家の月額目安です。合計30万円。項目ごとの詳しい内訳は別記事で整理しています。
| 区分 | 月額 | 主な内容 |
|---|---|---|
| 固定費 | 約13.5万円 | 家賃・水道光熱費・通信費など |
| 変動費 | 約16.5万円 | 食費・趣味・日用品・衣服美容・交際費など |
| 合計 | 約30万円 | 夫婦2人の毎月の生活費 |
ここでは家計全体のバランスを把握するために概要だけ載せています。家賃や食費など、項目ごとの詳しい金額は生活費内訳の記事で公開しています。
我が家では、新NISAの10万円は毎月積み立てています。一方、現金貯金は月によって0〜10万円ほどと幅があります。
| 項目 | 月額の目安 |
|---|---|
| 新NISA | 10万円 |
| 現金貯金 | 0〜10万円 |
| 合計 | 10〜20万円 |
現金貯金が一定ではないのは、特別費を余剰資金から支払う月があるためです。そのため「今月いくら貯金できたか」だけでは、家計が順調か判断しにくいと考えています。
また、新NISAの積立額も「余ったら投資する」のではなく、生活費や現金余力を確保したうえで、家計全体から逆算して決めています。
自分の家計では毎月いくらNISAへ回せそうかを考えたい場合は、生活資金・現在資産・毎月の資産形成額などから目安を整理できるシミュレーターも用意しています。
我が家も、生活防衛資金を十分に確保できるまでは投資額を抑えていました。投資額を増やす前に、まず生活資金への不安を減らしておくことを優先しています。
我が家では、毎月の貯金額よりも年間でどれくらい資産が増えているかを重視しています。
新NISAの積立と現金貯金を合わせて、年間では約240〜250万円を一つのペースとして見ています。
- 新NISA:年間120万円
- 現金貯金:年間約120万円前後
- 合計:約240〜250万円
旅行や大きな買い物がある月は貯金額が下がることがあります。逆にボーナスなどで現金が増える時期もあるため、1ヶ月だけを切り取らず年間で見るようにしています。
実際に我が家でも、旅行などが重なって表面上は約1万円の赤字になった月がありました。それでも、支出が増えた理由と年間の貯蓄・投資計画を確認し、1ヶ月だけで家計が崩れたとは判断していません。
この年間の資産形成ペースを、我が家では40歳までに総資産3,000万円を目指す長期設計にもつなげています。
我が家は、毎日の細かい節約を完璧に続けるより、お金の流れが自然に整う仕組みを作ることを重視しています。
これらは家計公開の記事ですべて詳しく説明するのではなく、別の記事で我が家の5つの家計ルールとして整理しています。
我が家では手取り約50万円に対して、貯金・投資へ月10〜20万円ほど回しています。ただし、この金額をそのまま他の家庭の目標にする必要はありません。
家賃、子どもの有無、車、今後のライフイベントなどで、同じ手取り50万円でも残せる金額は変わります。大切なのは、自分たちの生活費と近い将来に使うお金を把握したうえで、無理なく残せる金額を決めることです。
手取り50万円から、どのくらいを貯金・投資に回すかの考え方は別の記事で詳しく整理しています。
- 世帯手取りは約50万円、生活費は約30万円
- 新NISAは月10万円、現金貯金は月0〜10万円
- 特別費があるため、毎月の貯金額は一定ではない
- 年間では約240〜250万円の資産形成ペースで考える
- 家計公開の数字を真似するより、自分の家計のお金の流れを把握する
我が家にとって家計管理の目的は、毎月きれいな黒字を作ることではありません。必要な生活をしながら、無理なく資産形成を続けられる状態を作ることです。